

Czym jest inflacja i czy każdy tak samo odczuwa ogólny wzrost cen?
Co to jest inflacja, skąd się bierze i czy na wszystkich wpływa w taki sam sposób? Większość z nas kojarzy
Czytaj więcejSprawdź, jak inflacja zmieniła siłę nabywczą Twoich pieniędzy. Kalkulator liczy na oficjalnych danych GUS od 1995 roku.
Ceny rosną, więc za tę samą kwotę z czasem kupujesz mniej. Kalkulator inflacji pokazuje, ile dziś trzeba mieć pieniędzy, żeby kupić to samo, co kiedyś za wybraną kwotę. Sprawdzisz też, ile realnie warte są pieniądze odłożone lata temu.
Kalkulator liczy na oficjalnych danych GUS o cenach towarów i usług konsumpcyjnych. Możesz wybrać dowolny miesiąc od stycznia 1995 r. do najnowszego odczytu GUS.
Wyniki i wykres zmieniają się od razu, nie musisz niczego zatwierdzać.
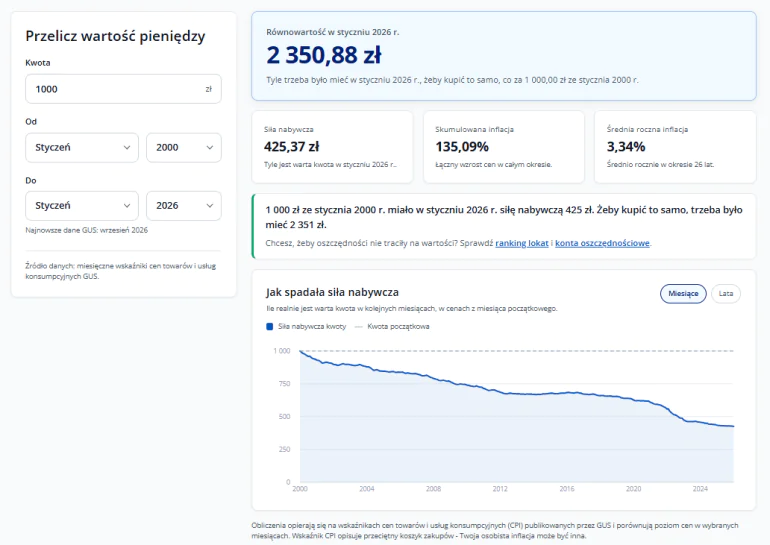
Załóżmy, że w styczniu 2 000 r. odłożyłeś do szuflady 1000 zł. Sprawdźmy, jaką wartość mają te pieniądze w styczniu 2026 r.
Kalkulator pokazuje cztery wyniki:
Na wykresie widać, że przez pierwsze lata siła nabywcza spadała równo i powoli. W latach 2015–2020 linia jest prawie płaska, bo ceny prawie się nie zmieniały. Najmocniejszy spadek przypada na lata 2021–2023, gdy inflacja w Polsce na krótko przekroczyła 15% rocznie. W ciągu około trzech lat 1 000 zł z 2000 r. straciło wtedy więcej siły nabywczej niż przez poprzednią dekadę.
Kalkulator korzysta z miesięcznych wskaźników cen towarów i usług konsumpcyjnych (CPI) publikowanych przez GUS. Najpierw liczy, o ile wzrosły ceny między wybranymi miesiącami. Potem przelicza na tej podstawie Twoją kwotę.
Równowartość = kwota × (poziom cen w miesiącu „Do” ÷ poziom cen w miesiącu „Od”)
Siła nabywcza = kwota ÷ (poziom cen w miesiącu „Do” ÷ poziom cen w miesiącu „Od”)
Skumulowana inflacja to łączny wzrost cen w procentach. Średnia roczna inflacja to stałe tempo, w jakim ceny musiałyby rosnąć co roku, żeby dać ten sam łączny wzrost. Nie jest to zwykła średnia z inflacji w poszczególnych latach.
Inflacja mówi, o ile wzrosły ceny. Utrata wartości pieniędzy jest zawsze mniejsza. Gdy ceny rosną o 100%, wszystko kosztuje dwa razy więcej. Pieniądze tracą wtedy połowę wartości, a nie całą. Przy inflacji 10% tracą około 9,1%, a przy 2% – około 1,96%. W naszym przykładzie ceny wzrosły o 135%, a 1 000 zł straciło około 57% siły nabywczej.
Inflacja to ogólny wzrost cen w gospodarce. Gdy rośnie, za tę samą pensję czy oszczędności kupujesz mniej. GUS mierzy ją co miesiąc, sprawdzając ceny tzw. koszyka obejmującego 13 kategorii produktów i usług. Są w nim m.in. żywność, energia, paliwo, czynsz, transport i usługi.
W mediach najczęściej słyszysz o inflacji rok do roku. Warto znać trzy sposoby jej podawania:
Wskaźnik inflacji GUS pokazuje, jak zmieniają się ceny przeciętnego koszyka zakupów w całym kraju. Twoje wydatki mogą jednak wyglądać inaczej. Jeśli dużą część budżetu przeznaczasz na jedzenie, energię czy czynsz, a te ceny rosną szybciej od średniej, Twoje pieniądze będą traciły na wartości szybciej, niż wynika z kalkulatora. Gdy więcej wydajesz na elektronikę czy ubrania, które drożeją wolniej, siła nabywcza Twoich oszczędności może spadać wolniej.
Wynik kalkulatora traktuj więc jako punkt odniesienia dla przeciętnego koszyka, a nie dokładny obraz Twojego portfela.
Pieniądze trzymane w gotówce lub na zwykłym koncie bez oprocentowania tracą wartość co miesiąc. Żeby temu zapobiec, muszą przynosić zysk co najmniej równy inflacji – i to po odliczeniu 19% podatku od zysków kapitałowych (tzw. podatku Belki).
Przed wyborem porównaj oprocentowanie z aktualną inflacją i ze średnią roczną z kalkulatora. Jeśli lokata daje mniej, realnie wciąż tracisz, choć wolniej niż trzymając pieniądze w gotówce.
Sprawdź porady naszych ekspertów!
Co to jest inflacja, skąd się bierze i czy na wszystkich wpływa w taki sam sposób? Większość z nas kojarzy
Czytaj więcejWzrost inflacji może zwiększyć raty i koszt Twojego kredytu, ze względu na podwyżki stóp procentowych, które wpływają na wysokość oprocentowania
Czytaj więcejNa czym dokładnie polega hiperinflacja, czym się charakteryzuje i jakie są jej przyczyny? Chyba każdy słyszał o tym przerażającym zjawisku,
Czytaj więcejTwoje pieniądze zyskują na wartości, zakupy w sklepach stają się coraz tańsze, opłaty i czynsze spadają, kredyty są tanie jak
Czytaj więcejGdzie ulokować pieniądze, aby były bezpieczne i stale generowały zysk? Na rynku jest kilka opcji, które mogą to zapewnić i
Czytaj więcejJednoczesny wzrost inflacji i bezrobocia, połączony ze spowolnieniem gospodarczym, może skutkować stagflacją. Choć wydaje się, że pojęciem tym interesują się
Czytaj więcejCzym są obligacje skarbowe, jakie przybierają formy i ile wynosi ich oprocentowanie? To przykład rozwiązań stanowiących istotną konkurencję dla lokat
Czytaj więcejWiele osób staje przed trudnym wyborem: nadpłacać kredyt czy inwestować? Które z tych rozwiązań może zapewnić Ci większe oszczędności? Jak
Czytaj więcej