

Przy pożyczce od rodziny warto pamiętać o właściwym sporządzeniu umowy oraz o obowiązku podatkowym. Szczególnie ważne jest zgłoszenie pożyczki do urzędu skarbowego w odpowiednim terminie, ponieważ w niektórych przypadkach jest to kluczowy warunek zwolnienia z podatku PCC. Sprawdź, z jakimi formalnościami wiąże się pożyczka od rodziny i jak ich prawidłowo dopełnić, by nie narazić się na kłopoty.
Najważniejsze informacje
- Pożyczka od członków rodziny należących do tzw. zerowej grupy podatkowej nie jest objęta podatkiem, niezależnie od jej wysokości. Jeśli jednak przekracza 36 120 zł, pożyczkobiorca ma obowiązek zgłosić ją do urzędu skarbowego.
- W przypadku pożyczki od rodziny z 1. grupy podatkowej podatek PCC obowiązuje dla pożyczek powyżej 36 120 zł. W 2. i 3. grupie należy go opłacić, gdy kwota pożyczki przekracza 1000 zł. Na złożenie deklaracji PCC-3 w skarbówce jest 14 dni.
- Pożyczki od najbliższych nie są objęte podatkiem dochodowym, o ile dojdzie do ich zwrotu. Nie muszą być również oprocentowane czy potwierdzone notarialnie. Warto jednak zadbać o szczegółową umowę w razie wystąpienia ewentualnych problemów.
- 1. Czy pożyczka od rodziny jest opodatkowana?
- 1.1. Kto płaci podatek PCC od pożyczki od rodziny?
- 2. Jak na podatek od pożyczki wpływa grupa podatkowa?
- 3. Kiedy trzeba zgłosić pożyczkę od rodziny i zapłacić podatek?
- 4. Jak zgłosić pożyczkę od rodziny na formularzu PCC-3?
- 5. Co, jeśli nie zgłoszę pożyczki do skarbówki?
- 6. Czy pożyczka od rodziny to dochód? Czy trzeba zapłacić podatek dochodowy?
- 7. Czy pożyczka pieniężna od rodziny musi być oprocentowana?
- 8. Czy pożyczka może stać się darowizną?
- 9. Co musi zawierać umowa pożyczki od rodziny?
- 9.1. Czy pożyczka od rodziny musi być udokumentowana w formie aktu notarialnego?
- 10. Jak udzielić pożyczki rodzinie – gotówką czy przelewem?
Czy pożyczka od rodziny jest opodatkowana?
Pożyczka od rodziny jest pożyczką prywatną, która zgodnie z przepisami podlega opodatkowaniu podatkiem od czynności cywilnoprawnych PCC. Przepisy jednak przewidują całkowite zwolnienie z takiej daniny, jeśli pożyczka udzielana jest między najbliższymi członkami rodziny i spełnione zostaną określone warunki.
Podatek od czynności cywilnoprawnych, znany także jako podatek PCC, dotyczy wszystkich czynności wskazanych w Ustawie o podatku od czynności cywilnoprawnych. Wśród nich wymienione są natomiast m.in.:
➡️ umowy pożyczki, pieniędzy lub rzeczy oznaczonych tylko co do gatunku,
➡️ umowy darowizny – w części dotyczącej przejęcia przez obdarowanego długów i ciężarów albo zobowiązań darczyńcy.
Podatek PCC od umowy pożyczki wynosi 0,5% i oblicza się go od wartości pożyczki, czyli np. kwoty pożyczonych pieniędzy. Jednocześnie jednak przepisy przewidują kwoty wolne od podatku oraz całkowite zwolnienie z obowiązku podatkowego w przypadku pożyczki od najbliższej rodziny.
Naszym okiem
Kto płaci podatek PCC od pożyczki od rodziny?
Co do zasady, obowiązek podatkowy w przypadku standardowych pożyczek zawsze spoczywa na osobie zaciągającej pożyczkę. To pożyczkobiorca musi zatem dokonać zgłoszenia pożyczki od rodziny do urzędu skarbowego oraz odprowadzić od niej podatek PCC. Pożyczkodawca, czyli osoba udzielająca pożyczki, jest natomiast z niego zwolniona.
Jak na podatek od pożyczki wpływa grupa podatkowa?
Na podatek od pożyczki wpływa grupa podatkowa, która określa stopień pokrewieństwa między pożyczkobiorcą a pożyczkodawcą. Od takiej relacji zależy, czy pożyczka podlega podatkowi od czynności cywilnoprawnych (PCC), ile wyniesie ten podatek oraz jakie formalności trzeba spełnić. Wpływ grupy podatkowej na PCC od pożyczki prezentujemy w poniższej tabeli.
Podatek od pożyczki PCC a grupa podatkowa
| Grupa podatkowa | Kto do niej należy? | Kwota wolna od podatku od pożyczki | Sposób rozliczenia podatku PCC od pożyczki w rodzinie |
|---|---|---|---|
| Grupa 0 | - wstępni (rodzice i dziadkowe), - zstępni (dzieci i wnuki), - małżonkowie, - rodzeństwo, - pasierb, - macocha, - ojczym. | Brak limitu - każda pożyczka zwolniona jest z podatku PCC | - do 36 120 zł – nie trzeba zgłaszać do US - powyżej 36 120 zł – pożyczkę trzeba udokumentować przelewem i zgłosić do US, aby uniknąć podatku |
| Grupa I | - członkowie grupy 0, - synowa, - zięć, - teściowie. | 36 120 zł | - do 36 120 zł – nie trzeba zgłaszać do US i odprowadzać podatku - powyżej 36 120 zł – należy zgłosić do US, a od nadwyżki odprowadzić podatek 0,5% |
| Grupa II | - zstępni rodzeństwa (np. dzieci brata), - rodzeństwo rodziców (np. wujek), - rodzeństwo małżonków (np. szwagier), - zstępni i małżonkowie pasierbów, - małżonkowie innych zstępnych, - małżonkowie rodzeństwa. | 1000 zł | - do 1000 zł – nie trzeba zgłaszać do US i odprowadzać podatku - powyżej 1000 zł - należy zgłosić do US i odprowadzić podatek 0,5% od całej kwoty pożyczki |
| Grupa III | - odlegli krewni i wszystkie pozostałe osoby (również niespokrewnione, spoza rodziny). | 1000 zł | - do 1000 zł – nie trzeba zgłaszać do US i odprowadzać podatku - powyżej 1000 zł - należy zgłosić do US i odprowadzić podatek 0,5% od całej kwoty pożyczki |
Kiedy trzeba zgłosić pożyczkę od rodziny i zapłacić podatek?
Pożyczkę od rodziny należy zgłosić do urzędu skarbowego, gdy przekracza ustawowy limit – 36 120 zł w przypadku pożyczki od bliskiej rodziny lub 1000 zł gdy udzielił jej bardzo daleki krewny. Jeśli pożyczkę wziąłeś od najbliższych członków rodziny (np. rodziców lub dziadków), to nie zapłacisz żadnego podatku po spełnieniu warunków formalnych. W pozostałych przypadkach musisz odprowadzić podatek w wysokości 0,5%.
Zobacz, kiedy należy zgłosić pożyczkę od rodziny w zależności od grupy podatkowej:
➡️ grupa zerowa – wszystkie pożyczki pieniężne (i nie tylko) w tej grupie są całkowicie zwolnione z podatku od czynności cywilnoprawnych. Takie transakcje odbywają się bowiem w ramach najbliższej rodziny. W przypadku finansowania na kwotę:
- nieprzekraczającą 36 120 zł – nie musisz zgłaszać pożyczki do urzędu skarbowego i nie musi zostać ona udokumentowana;
- przekraczającego 36 120 zł – musisz zgłosić deklarację PCC-3 w odpowiednim urzędzie skarbowym. Masz na to 14 dni od chwili otrzymania środków. Dodatkowo konieczne jest udokumentowanie otrzymania pożyczki (np. w formie potwierdzenia otrzymania przelewu na osobisty rachunek płatniczy w banku lub spółdzielczej kasie oszczędnościowo kredytowej);
➡️ pierwsza grupa podatkowa:
- pożyczki do 36 120 zł – są zwolnione z podatku od czynności cywilnoprawnych. Nie masz obowiązku informowania o nich skarbówki;
- pożyczki powyżej 36 120 zł – są objęte podatkiem PCC i wymagają zgłoszenia w skarbówce;
➡️ druga i trzecia grupa podatkowa – w przypadku obu tych grup otrzymanie pożyczki o wartości powyżej 1000 zł zawsze wiąże się z obowiązkiem opłacenia podatku od czynności cywilnoprawnych i zgłoszenia w skarbówce. Pożyczkobiorca ma na to 14 dni od daty zawarcia umowy pożyczki.
Wysokość podatku PCC jest bezpośrednio związana z wartością pożyczek (pieniędzy lub rzeczy), których dotyczy i wynosi 0,5 proc. tej kwoty. W praktyce więc, gdy np. otrzymasz od osoby z 3. grupy podatkowej pożyczkę w wysokości 10 tys. zł, masz obowiązek uregulowania podatku wynoszącego 50 zł.
Uwaga!
Jak zgłosić pożyczkę od rodziny na formularzu PCC-3?
Pożyczkę od rodziny powinieneś zgłosić na formularzu PCC-3 w ciągu 14 dni od dnia zawarcia umowy. Możesz to zrobić osobiście w urzędzie skarbowym lub online. Poniżej znajdziesz instrukcję dla metody internetowej, która jest wygodniejsza i znacznie szybsza.
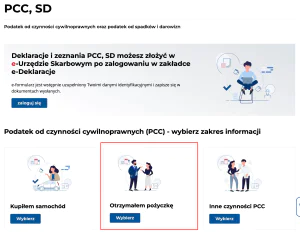
- Wejdź na stronę Podatki.gov.pl.
- Przejdź do sekcji „PCC, SD”.
- Naciśnij przycisk „Wybierz” przy znaczniku „Otrzymałem pożyczkę”.
- Wybierz, w jaki sposób chcesz złożyć deklarację:
- przez e-Deklaracje,
- w formie papierowej.
- Wybierz deklarację, na której Ci zależy, czyli „PCC-3″.
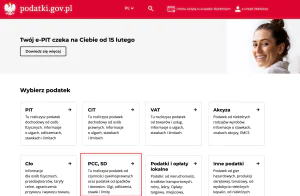
System przekieruje Cię do zakładki e-Urząd Skarbowy.
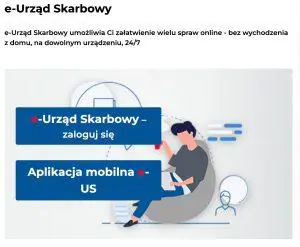
- Zaloguj się do e-Urzędu Skarbowego. Możesz zrobić to na kilka sposobów:
- za pomocą witryny Login.gov.pl:
- profilem zaufanym,
- mObywatelem,
- e-dowodem,
- przez bankowość elektroniczną;
- za pomocą Twoich danych podatkowych:
- numerem PESEL,
- numerem NIP,
- kwotą przychodów.
- za pomocą witryny Login.gov.pl:
- Wybierz opcję umożliwiającą złożenie deklaracji PCC-3. System przeniesie Cię wtedy do odpowiedniego formularza online.
- Uzupełnij formularz niezbędnymi danymi dotyczącymi pożyczki. Wpisz takie informacje, jak np.:
- dane obu stron umowy,
- kwota pożyczki,
- data zawarcia umowy,
- stawka podatku (jeśli dotyczy).
- Podpisz formularz online (np. kwalifikowanym podpisem elektronicznym).
- Potwierdź wysyłkę deklaracji.
- Odbierz i zapisz Urzędowe Potwierdzenie Odbioru (UPO).
Jeśli musisz, ureguluj zobowiązanie wobec urzędu skarbowego zgodnie z terminem płatności podatku. Możesz zrobić to, wysyłając przelew na numer konta instytucji odpowiadającej Twojemu miejscu zamieszkania. Znajdziesz go na jej stronie internetowej.
Co, jeśli nie zgłoszę pożyczki do skarbówki?
Jeśli z jakiegoś powodu nie zgłosisz finansowania zgodnie z obowiązującymi przepisami, musisz liczyć się z konsekwencjami finansowymi oraz prawnymi. Dotyczy to szczególnie sytuacji, gdy skarbówka sama natrafi na niezgłoszoną pożyczkę (np. podczas analizy przelewów).
W takim przypadku grozi Ci:
➡️ podatek sankcyjny wynoszący do 20 proc. kwoty pożyczki,
➡️ mandat skarbowy,
➡️ grzywna,
➡️ utrata prawa do zwolnienia (jeśli przysługiwało).
Oczywiście nigdy nie ma pewności, że skarbówka rzeczywiście natrafi na ślad pożyczki od osoby najbliższej. Nie brak osób, które takie transakcje realizują w gotówce, nie pozostawiając śladów. Mimo wszystko jednak należy zdawać sobie sprawę z potencjalnego ryzyka.
Przykład
Czy pożyczka od rodziny to dochód? Czy trzeba zapłacić podatek dochodowy?
Pożyczka od rodziny może być dochodem podlegającym opodatkowaniu podatkiem dochodowym, jeśli jedna ze stron transakcji na niej zarabia. Może to być np.:
➡️ pożyczkobiorca – jeśli odda np. tylko część otrzymanych pieniędzy, a pozostałe będą oznaczać jego wzbogacenie się;
➡️ pożyczkodawca – jeśli wzbogaci się w wyniku naliczonej prowizji lub odsetek spłaconych przez pożyczkobiorcę.
W takim przypadku strona, która się wzbogaciła na pożyczce, jest zobowiązana uwzględnić ten dochód w rocznym zeznaniu podatkowym.
Co jednak, jeśli strony w umowie pożyczki nie ustalą żadnych kosztów dodatkowych związanych z wartością pożyczek (pieniędzy lub rzeczy), a pożyczkobiorca zwróci dokładnie taką samą kwotę, jaką otrzymał? W tej sytuacji kwota pożyczki po prostu nie jest traktowana jako dochód. Nie powoduje wzbogacenia się żadnej ze stron, bo majątek obu ostatecznie wrócił do stanu sprzed zawarcia umowy. Środki te nie są zatem wliczane do dochodów i nie stają się podstawą wyliczenia podatku PIT.
Czy pożyczka pieniężna od rodziny musi być oprocentowana?
Obowiązujące w Polsce przepisy nie określają, że pożyczka od najbliższej rodziny (a nawet dalszej czy innych znajomych) musi być oprocentowana. W związku z tym bardzo częstą praktyką jest rezygnacja ze wszelkich prowizji i odsetek przy udzielaniu takiego rodzaju zobowiązań.
Pamiętaj natomiast, że szczegółowe warunki pożyczki zależą od ustaleń między stronami. Zgodnie z § 2 art. 720 Kodeksu Cywilnego umowa pożyczki przekraczająca 1000 zł powinna zostać zawarta w formie dokumentowej. Niektórzy decydują się nawet na zawarcie jej w formie aktu notarialnego.
Co natomiast istotne, kwota pożyczki musi zostać ostatecznie zwrócona (choćby bez odsetek i kosztów dodatkowych). W ten sposób bowiem nie wygeneruje dochodu u obu stron. Nie będzie też darowizną, nie zostaną więc wobec niej zastosowane inne przepisy. Więcej o podatku dochodowym i darowiźnie przeczytasz w dalszej części artykułu.
Czy pożyczka może stać się darowizną?
Czasem zdarza się (szczególnie w przypadku zawierania umowy pożyczki między najbliższą rodziną), że takie finansowanie zamienia się w darowiznę. Strona obdarowująca może uznać, że nie oczekuje zwrotu pożyczonych środków od strony obdarowanej. Jak rozwiązać taką sytuację od strony formalnej?
W przypadku pożyczek strony z góry zakładają, że przekazywane środki zostaną zwrócone. Gdy jednak do tego nie dojdzie, możemy mieć do czynienia z zupełnie innym rozwiązaniem – darowizną. Aby do tego doszło, pożyczkodawca powinien zrzec się przysługującej mu kwoty z tytułu zwrotu pożyczki. Nie może być to wyłącznie decyzja podjęta przez pożyczkobiorcę.
Co istotne, w przypadku zaistnienia darowizny również istotne są grupy podatkowe i nie zawsze konieczne jest opłacenie podatku. W jej przypadku jednak zgłoszenie i rozliczenie z urzędem skarbowym przebiega nieco inaczej. Warto zapoznać się z aktualnymi przepisami na ten temat, by nie narazić się na nieprzyjemne konsekwencje związane z niedopilnowaniem obowiązku podatkowego.
Uwaga!
Co musi zawierać umowa pożyczki od rodziny?
Przepisy odgórnie nie definiują, co powinna zawierać umowa pożyczki zawarta między członkami rodziny lub znajomymi. W praktyce oznacza to, że możesz taki dokument sporządzić samodzielnie. Wzory dostępne są do pobrania również na wielu stronach internetowych.
Da się natomiast wyróżnić szereg niezbędnych informacji, które w takim dokumencie powinny się znaleźć. Mowa tu m.in. o:
➡️ dacie i miejscu zawarcia umowy,
➡️ danych pożyczkodawcy oraz pożyczkobiorcy, a przede wszystkim:
- imionach i nazwiskach,
- adresach zamieszkania,
- numerach PESEL,
- numerach dowodu osobistego,
➡️ kwocie pożyczki (najlepiej cyframi oraz słownie),
➡️ terminie spłaty zobowiązania,
➡️ sposobie przekazania pieniędzy pożyczkobiorcy (polecany jest przelew na rachunek bankowy – łatwiejszy do udokumentowania przy składaniu wniosku do urzędu skarbowego),
➡️ sposobie przekazania zwrotu pieniędzy pożyczkodawcy (w tym przypadku również polecany jest przelew bankowy),
➡️ oprocentowaniu, prowizji i innych kosztach dodatkowych (jeśli takie występują) lub ich braku,
➡️ podpisach obu stron.
Są to informacje potrzebne przy bardzo podstawowej wersji umowy. Możesz jednak dokument ten dowolnie rozbudowywać. Im bardziej szczegółowy będzie, tym lepszą ochronę obu stron może stanowić w przypadku wystąpienia ewentualnych problemów. Warto zatem rozważyć też zawarcie w nim np.:
➡️ możliwość i warunków ewentualnej wcześniejszej spłaty zobowiązania,
➡️ kar umownych (np. za opóźnienia w spłacie),
➡️ możliwości i warunków spłaty pożyczki w ratach,
➡️ zabezpieczeń (np. poręczenie, zastaw czy weksel),
➡️ kosztów ewentualnego postępowania w razie sporu i odpowiedniego dla sprawy sądu.
Im bardziej szczegółowa umowa, tym mniej niejasności w razie wystąpienia ewentualnych problemów między jej stronami.
Czy pożyczka od rodziny musi być udokumentowana w formie aktu notarialnego?
Umowa pożyczki rodzinnej nie musi mieć formy aktu notarialnego. Kodeks cywilny określa jedynie, że powinna mieć formę pisemną, jeśli opiewa na kwotę większą niż 1000 zł. Co do zasady eksperci również polecają dotrzymanie tej formy. Wynika to ze standardów bezpieczeństwa i ochrony obu stron przed potencjalnymi problemami.
Oczywiście możesz zawrzeć umowę pożyczki z członkiem rodziny w formie aktu notarialnego. W takim przypadku nie musisz samodzielnie składać deklaracji PCC-3 (jeśli jest to konieczne), ponieważ zrobi to za Ciebie notariusz. Nadal jednak masz obowiązek udokumentowania otrzymania środków, o których jest mowa w zawartej umowie.
Jak udzielić pożyczki rodzinie – gotówką czy przelewem?
Forma pożyczki teoretycznie nie jest odgórnie narzucana przez ustawodawcę. Może być więc zarówno zrealizowana przelewem, jak i gotówką. Nic nie stoi na przeszkodzie, by środki zostały też przesłane na inne sposoby, np. BLIK-iem.
Pamiętaj jednak, że na Tobie jako pożyczkobiorcy ciąży obowiązek poinformowania o tej transakcji skarbówki. Należy jej przedstawić potwierdzenie przekazania środków, co w przypadku gotówki może być po prostu problematyczne. Ponadto, jeśli chcesz skorzystać ze zwolnienia, potwierdzeniem musi być wpłata na konto bankowe, rachunek prowadzony przez spółdzielczą kasę oszczędnościowo-kredytową lub przekaz pocztowy.
Właśnie dlatego z reguły przyjmuje się, że najlepszą formą pożyczki od bliskich są transakcje elektroniczne. Mogą to być różne formy przelewów, BLIK na telefon czy jeszcze inne transakcje zostawiające ślad w systemie bankowym. Dzięki temu masz możliwość błyskawicznego pobrania potwierdzenia i dostarczenia go do skarbówki. Nie wymaga to nawet korzystania z poczty, wszystko bowiem może odbyć się wtedy online.
FAQ - Najczęściej zadawane pytania
Ile można pożyczyć od rodziny bez podatku?
Wszystko zależy od tego, do której grupy podatkowej należy pożyczkodawca. W przypadku grupy zerowej obowiązuje zwolnienie z podatku, niezależnie od kwoty. W grupie 1. zwolnienie podatkowe dotyczy pożyczek do 36 120 zł. W 2. i 3. grupie każda pożyczka powyżej 1000 zł podlega zgłoszeniu i jest objęta w całości podatkiem PCC.
Jak legalnie pożyczyć pieniądze w rodzinie?
Aby legalnie pożyczyć pieniądze w rodzinie, należy je przekazać przelewem na konto oraz zgłosić pożyczkę do urzędu skarbowego w ciągu 14 dni na formularzu PCC-3, jeśli przekracza ustawowy limit. Warto także sporządzić umowę pożyczki na piśmie, po jednym egzemplarzu dla każdej ze stron.
Co jest lepsze, darowizna czy pożyczka od rodziców?
Zarówno darowizna, jak i pożyczka od rodziców są zwolnione z podatku po spełnieniu określonych wymogów formalnych. Darowizna jednak jest bezzwrotna, dlatego wlicza się do masy spadkowej przy obliczaniu zachowku dla innych spadkobierców. Pod tym względem pożyczka może być lepsza, ale pod warunkiem, że faktycznie zostanie zwrócona (w przeciwnym razie urząd skarbowy może ją uznać za darowiznę).
Czy zwrot pożyczki od rodziny trzeba zgłaszać do urzędu skarbowego?
Nie, zwrotu pożyczki od rodziny nie trzeba zgłaszać do urzędu skarbowego, ponieważ zgłoszeniu i opodatkowaniu podatkiem PCC podlega samo wzięcie pożyczki. Warto jednak zachować dokumenty potwierdzające zwrot pożyczki (np. potwierdzenia przelewu), aby w przypadku kontroli skarbowej móc udowodnić, że nie miała ona charakteru darowizny.
Źródła

Ustawa o podatku od czynności cywilnoprawnych, Dz.U. 2000 nr 86 poz. 959, https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=wdu20000860959
Ustawa Kodeks cywilny, Dz.U. 1964 nr 16 poz. 93, https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=wdu19640160093
https://podatki.gov.pl/poradniki-i-informatory/pozyczka-miedzy-czlonkami-najblizszej-rodziny-zwolnienie-od-podatku-pcc


