

Czym są detaliczne obligacje skarbowe i czy są lepsze od lokat?
W poniższej publikacji skupię się na przybliżeniu zagadnienia związanego z detalicznymi obligacjami skarbowymi, które oferuje Skarb Państwa, który występuje w
Czytaj więcejWybierz obligacje, wpisz kwotę i sprawdź zysk netto po podatku Belki. Porównaj OTS, ROR, DOR, TOS, COI, EDO, ROS i ROD - także przy wcześniejszym wykupie i w IKE.
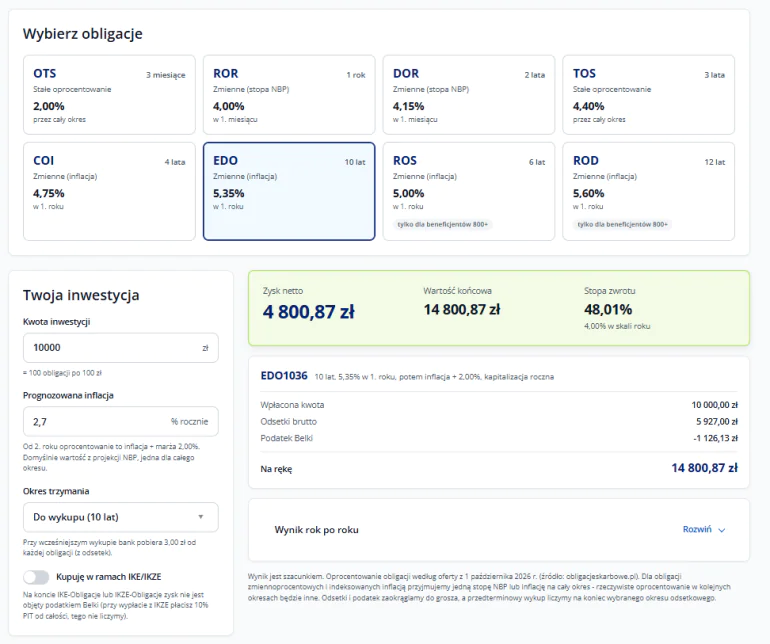
Kalkulator pokazuje, ile realnie zarobisz na obligacjach skarbowych po odjęciu podatku od zysków kapitałowych (podatku Belki) i ewentualnej opłaty za wcześniejszy wykup. Wystarczy wybrać serię i wpisać kwotę – resztę parametrów uzupełniliśmy aktualną ofertą Ministerstwa Finansów.
Co ustawiasz:
Co dostajesz:
Pamiętaj, że wynik jest szacunkiem. Dla obligacji zmiennoprocentowych i indeksowanych kalkulator przyjmuje jedną stopę NBP lub inflację na cały okres, a w rzeczywistości oprocentowanie w kolejnych okresach będzie inne.
Pan Tomasz ma 10 000 zł oszczędności, których nie będzie potrzebował przez najbliższe 10 lat. Wybiera dziesięcioletnie obligacje EDO i kupuje 100 sztuk po 100 zł.
Założenia przyjęte w kalkulatorze:
| Wariant | Odsetki brutto | Podatek Belki | Na rękę po 10 latach | Zysk netto |
|---|---|---|---|---|
| Zwykły rejestr | 5 927,00 zł | –1 126,13 zł | 14 800,87 zł | 4 800,87 zł (ok. 4,0% rocznie) |
| Konto IKE-Obligacje | 5 927,00 zł | 0 zł | 15 927,00 zł | 5 927,00 zł |
Sama kapitalizacja działa tu na korzyść pana Tomasza: odsetki w kolejnych latach są liczone od coraz większej kwoty. Gdyby kupił te same obligacje na IKE i wypłacił środki po osiągnięciu wieku emerytalnego, zyskałby dodatkowe 1 126,13 zł, bo nie zapłaciłby podatku Belki.
Dla porównania: ta sama kwota w rocznych obligacjach ROR (4,00% w 1. miesiącu, potem stopa NBP 3,75%) dałaby po roku 302,94 zł zysku netto. Jeśli nie jesteś pewien, czy wytrzymasz 10 lat, sprawdź w kalkulatorze wariant z wcześniejszym wykupem – przy EDO bank pobierze 3 zł od każdej obligacji, ale tylko z odsetek.
Obligacje oszczędnościowe różnią się długością, sposobem oprocentowania i tym, kiedy dostajesz odsetki. W kalkulatorze porównasz wszystkie osiem serii z bieżącej oferty.
| Seria | Okres | Oprocentowanie | Wypłata odsetek | Opłata za wcześniejszy wykup |
|---|---|---|---|---|
| OTS | 3 miesiące | stałe 2,00% | przy wykupie | – |
| ROR | 1 rok | 4,00% w 1. miesiącu, potem stopa NBP | co miesiąc | 0,50 zł |
| DOR | 2 lata | 4,15% w 1. miesiącu, potem stopa NBP + 0,15% | co miesiąc | 0,70 zł |
| TOS | 3 lata | stałe 4,40% | kapitalizacja roczna, wypłata przy wykupie | 1 zł |
| COI | 4 lata | 4,75% w 1. roku, potem inflacja + 1,50% | co roku | 2 zł |
| EDO | 10 lat | 5,35% w 1. roku, potem inflacja + 2,00% | kapitalizacja roczna, wypłata przy wykupie | 3 zł |
| ROS | 6 lat | 5,00% w 1. roku, potem inflacja + 2,00% | kapitalizacja roczna, wypłata przy wykupie | 2 zł |
| ROD | 12 lat | 5,60% w 1. roku, potem inflacja + 2,50% | kapitalizacja roczna, wypłata przy wykupie | 3 zł |
Oprocentowanie według oferty z października 2026 r.; opłata za wcześniejszy wykup liczona od jednej obligacji.
W praktyce obligacje dzielą się na trzy grupy:
Obligacje rodzinne ROS i ROD mogą kupić tylko osoby pobierające świadczenie 800+, do kwoty otrzymanych świadczeń.
Na wynik netto wpływają dwa koszty: podatek od zysków kapitałowych i opłata za wcześniejszy wykup. Kalkulator uwzględnia oba.
Podatek Belki. Od odsetek pobierany jest 19% podatku. Nie musisz go rozliczać sam – bank potrąca go automatycznie przy wypłacie odsetek lub wykupie obligacji. Przy obligacjach z wypłatą co miesiąc (ROR, DOR) lub co roku (COI) podatek pobierany jest przy każdej wypłacie.
IKE i IKZE. Obligacje możesz kupić na koncie IKE-Obligacje lub IKZE-Obligacje. Przy IKE wypłata po 60. roku życia (lub po 55. roku, jeśli nabywasz uprawnienia emerytalne) jest zwolniona z podatku Belki. Przy IKZE wpłaty odliczasz od dochodu w PIT, a przy wypłacie płacisz 10% zryczałtowanego podatku od całości. Obowiązują roczne limity wpłat, a wcześniejsza wypłata z IKE oznacza zapłatę podatku.
Wcześniejszy wykup. Obligacje możesz oddać przed terminem, ale bank pobierze opłatę od każdej sztuki – od 0,50 zł przy ROR do 3 zł przy EDO i ROD. W kalkulatorze ustaw krótszy okres trzymania, żeby zobaczyć, ile zostanie Ci po wcześniejszym wyjściu z inwestycji.
Najważniejsze jest dopasowanie serii do tego, kiedy będziesz potrzebować pieniędzy. Wcześniejszy wykup jest możliwy, ale obniża zysk.
Obligacje kupisz przez serwis obligacjeskarbowe.pl, w PKO BP oraz w Banku Pekao. Przy zamianie zapadających obligacji na nowe zwykle zapłacisz za nie nieco mniej niż 100 zł.
Sprawdź porady naszych ekspertów!
W poniższej publikacji skupię się na przybliżeniu zagadnienia związanego z detalicznymi obligacjami skarbowymi, które oferuje Skarb Państwa, który występuje w
Czytaj więcejCzym są obligacje skarbowe, jakie przybierają formy i ile wynosi ich oprocentowanie? To przykład rozwiązań stanowiących istotną konkurencję dla lokat
Czytaj więcejGdzie ulokować pieniądze, aby były bezpieczne i stale generowały zysk? Na rynku jest kilka opcji, które mogą to zapewnić i
Czytaj więcejFundusze inwestycyjne, obligacje skarbowe, konta oszczędnościowe, a może kupno złota? Nie brak osób marzących o pomnażaniu kapitału. Wielu jednak nie
Czytaj więcejPodatek Belki jest to podatek od dochodów kapitałowych uzyskiwanych z lokat bankowych, obligacji i inwestycji giełdowych. W 2026 roku nadal
Czytaj więcejWiele osób staje przed trudnym wyborem: nadpłacać kredyt czy inwestować? Które z tych rozwiązań może zapewnić Ci większe oszczędności? Jak
Czytaj więcejO przyszłość finansową dzieci warto zadbać odpowiednio wcześniej. Możliwości i rozwiązań, które ułatwią oszczędzanie pieniędzy dla dziecka na przyszłość, jest
Czytaj więcejKonto maklerskie jest to specjalny rachunek, który służy do dokonywania transakcji na giełdzie. Założenie takiego konta jest niezbędne, jeśli chcesz
Czytaj więcejDochód pasywny to rodzaj dochodu, na który wystarczy zapracować tylko raz, by potem czerpać zyski przez dłuższy czas. Jest to
Czytaj więcejCo może stać się z Twoimi pieniędzmi przechowywanymi w banku, gdy wybuchnie kryzys? Nie brak osób, którym od razu przychodzą
Czytaj więcej