

Podatek Belki jest to podatek od dochodów kapitałowych uzyskiwanych z lokat bankowych, obligacji i inwestycji giełdowych. W 2026 roku nadal wynosi 19%, co oznacza, że z każdego 100 zł zysku oddasz fiskusowi 19 zł. Daniny możesz jednak uniknąć poprzez skorzystanie ze specjalnych produktów oszczędnościowych i inwestycyjnych takich jak konto IKE lub IKZE, a od 2027 r. także konto OKI. Sprawdź, na czym polega podatek Belki, kiedy jest pobierany i w jaki sposób go uniknąć przy pomnażaniu swoich oszczędności.
Najważniejsze informacje
- W 2026 roku stawka podatku Belki nie uległa zmianie i wynosi 19% od zysków kapitałowych. Oznacza to, że od każdego 1 000 zł wypracowanego zysku 190 zł trafia do fiskusa.
- Przy lokatach, kontach oszczędnościowych i detalicznych obligacjach skarbowych bank lub emitent sam oblicza i potrąca podatek Belki. Otrzymujesz więc kwotę netto, bez konieczności składania deklaracji podatkowej w urzędzie skarbowym.
- W przypadku zysków z inwestycji na giełdzie papierów wartościowych lub platformach typu XTB (np. z inwestycji w akcje, instrumenty pochodne, czy też kryptowaluty) musisz samodzielnie rozliczyć i odprowadzić podatek Belki. Należy to zrobić poprzez złożenie deklaracji PIT-38 do 30 kwietnia kolejnego roku.
- W 2026 roku nadal obowiązuje podatek Belki i nic nie wskazuje na jego całkowite zniesienie. Od 1 stycznia 2027 roku dostępne będzie jednak nowe Osobiste Konto Inwestycyjne (OKI), na którym aktywa do 100 000 zł będą całkowicie zwolnione z podatku Belki.
- 1. Czym jest podatek Belki?
- 2. Ile wynosi podatek Belki w 2026 roku?
- 3. Od czego zapłacisz podatek Belki w 2026 roku?
- 4. Jak obliczyć wysokość podatku Belki?
- 5. Jak odprowadzić podatek od zysków kapitałowych?
- 6. Kiedy trzeba samodzielnie odprowadzić podatek Belki?
- 7. Jak uniknąć podatku Belki?
- 8. Czym jest konto OKI i jak pomoże uniknąć podatku Belki?
- 9. Co z podatkiem Belki w 2027 roku?
Czym jest podatek Belki?
Podatek Belki to potoczna nazwa 19-procentowego podatku od zysków kapitałowych, który płacisz od dochodów uzyskanych z oszczędzania i inwestowania. Jego zasady regulują przepisy ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych. Danina ta obejmuje m.in.:
- odsetki z lokat,
- odsetki z kont oszczędnościowych,
- odsetki z obligacji,
- zyski z funduszy inwestycyjnych, akcji, ETF-ów,
- dywidendy.
W większości przypadków podatek Belki pobiera automatycznie bank lub instytucja finansowa w momencie wypłaty zysku, ale przy części inwestycji (np. giełdowych) trzeba go rozliczyć samodzielnie w deklaracji PIT-38. Strata, wynikająca np. ze spadku ceny papierów wartościowych, nie będzie skutkować naliczeniem podatku.
Nazwa daniny pochodzi od nazwiska byłego ministra finansów Marka Belki, za którego kadencji ten podatek został wprowadzony (w 2002 roku). Początkowo obejmował on wyłącznie odsetki od depozytów bankowych. Apetyt państwa okazał się jednak większy i dwa lata później daniną objęte zostały również dochody związane z inwestycjami kapitałowymi. Choć miało być to rozwiązanie tymczasowe – pozwalające łatać dziurę w budżecie państwa – to podatek ten obowiązuje do dzisiaj.
Ile wynosi podatek Belki w 2026 roku?
Stawka podatku Belki nie zmieniła się od 2004 roku i wynosi 19% od dochodów kapitałowych wypracowanych przez osoby fizyczne. Nie obowiązuje tu żadna kwota wolna, więc każdy zysk jest opodatkowany w ten sposób. W rezultacie od każdych 100 zł dochodu 19 zł powinno trafić do fiskusa. Co ciekawe, przed 2004 rokiem podatek Belki wynosił 20% i obniżał wyłącznie odsetki wypracowane na lokatach oraz innych depozytach bankowych.
Przykład
Od czego zapłacisz podatek Belki w 2026 roku?
Podatek Belki w 2026 roku zapłacisz od zysków, jakie osiągniesz z odsetek z lokat i kont oszczędnościowych, a także ze sprzedaży akcji, ETF-ów czy funduszy inwestycyjnych. Zgodnie z art. 7 ustawy o podatku dochodowym od osób fizycznych przedmiotem opodatkowania przychody z kapitałów pieniężnych, za które uznaje się m.in.:
- odsetki od pożyczek;
- odsetki od wkładów oszczędnościowych i środków na rachunkach bankowych lub w innych formach oszczędzania, przechowywania lub inwestowania;
- odsetki (dyskonto) od papierów wartościowych;
- wykup przez emitenta obligacji, od których są należne świadczenia okresowe;
- dywidendy i inne przychody z tytułu udziału w zyskach osób prawnych faktycznie uzyskane z tego udziału;
- przychody z tytułu udziału w funduszach kapitałowych;
- przychody z odpłatnego zbycia waluty wirtualnej.
Zostaniesz zatem obciążony podatkiem Belki np. podczas wypłaty odsetek od lokat, kont oszczędnościowych i obligacji skarbowych. Państwo obciąży również Twoje dochody z tytułu m.in. sprzedaży akcji, sprzedaży jednostek funduszy inwestycyjnych i wypłaconych dywidend.
Jak obliczyć wysokość podatku Belki?
Podatek Belki oblicza się poprzez pomnożenie wypracowanego zysku kapitałowego (np. z lokaty, konta oszczędnościowego lub sprzedaży akcji) przez stawkę podatku wynoszącą 19%.
Choć podatek Belki może obliczać i potrącać w naszym imieniu bank, bądź inna instytucja finansowa upoważniona do takiej czynności, to wysokość potencjalnego obciążenia możesz oszacować samodzielnie. Wystarczy, że wykonasz poniższe kroki.
- Ustal podstawę opodatkowania – w przypadku lokat i kont oszczędnościowych będą to naliczone odsetki brutto (przed podatkiem) na dany dzień. Nie bierz pod uwagę kwoty, którą wpłaciłeś na depozyt.
- Odsetki brutto zaokrąglasz do jednego grosza w górę. Przykładowo, jeśli odsetki wynoszą 15,127 zł, to podstawa opodatkowania wynosi 15,13 zł.
- Oblicz podatek – zaokrągloną kwotę odsetek brutto pomnóż przez 0,19 (19% stawka podatku Belki). Przykładowo, jeśli odsetki wynoszą 15,13 zł, to mnożysz je przez 0,19. Podatek w tym przypadku wynosi zatem 2,8747 zł.
- Wynik zaokrąglasz do jednego grosza w górę. W naszym przykładzie podatek Belki wynosi 2,87 zł.
W ten sposób otrzymasz dokładną kwotę podatku, jaką na przykład bank potrąci Ci przed wypłatą odsetek na wskazany rachunek bankowy.
Jak odprowadzić podatek od zysków kapitałowych?
Sposób odprowadzenia podatku od zysków kapitałowych zależy od tego, z jakiego źródła te zyski pochodzą. W przypadku odsetek z lokat i kont oszczędnościowych podatek Belki odprowadzi za Ciebie bank. Z kolei zyski z inwestowania w akcje musisz już samodzielnie rozliczyć z fiskusem.
Podatek Belki może pobrać i przekazać fiskusowi płatnik, którym zazwyczaj jest podmiot wypłacający odsetki. Danina wówczas jest pobierana automatycznie i dzieje się tak w przypadku:
- lokat i kont oszczędnościowych – podatek odprowadza za Ciebie bank;
- obligacji skarbowych – w tym wariancie podatek Belki pobiera emitent obligacji, czyli Skarb Państwa,za pośrednictwem agenta emisji (PKO Bank Polski).
W powyższych sytuacjach nie musisz ujmować i rozliczać podatku Belki w deklaracji podatkowej, co wyraźnie upraszcza finanse osobiste.
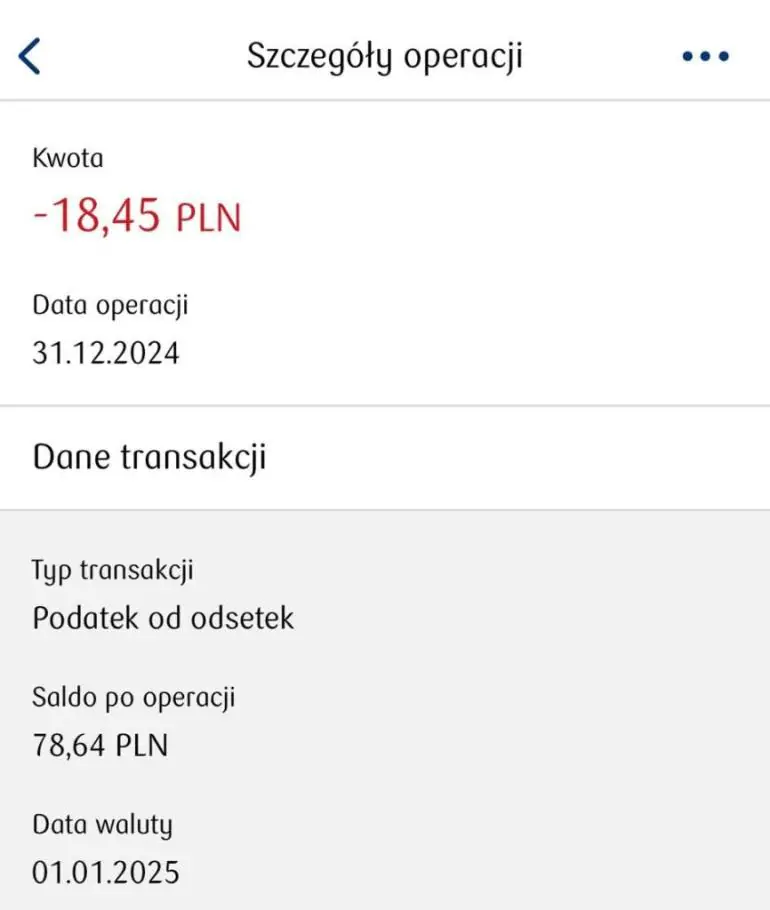
Aby zobrazować mechanizm opodatkowania przychodów z konta oszczędnościowego posłużę się zrzutem ekranu z aplikacji mobilnej IKO. Jak widzisz PKO Bank Polski automatycznie zmniejszył kwotę wypłacanych odsetek o należny podatek Belki (w tym konkretnym przypadku to „podatek od odsetek”). Jeśli korzystasz z lokat i kont oszczędnościowych, to znajdziesz podobne potwierdzenia w historiach swoich rachunków.
Kiedy trzeba samodzielnie odprowadzić podatek Belki?
Podatek Belki trzeba samodzielnie odprowadzić i rozliczyć z urzędem skarbowym, jeśli inwestujesz swoje środki na rynkach kapitałowych i osiągasz przychody z tytułu zbycia np. akcji lub innych papierów wartościowych. Od 1 stycznia 2024 roku te zasady dotyczą również przychodów:
- ze sprzedaży jednostek uczestnictwa w funduszach inwestycyjnych oferowanych przez Towarzystwa Funduszy Inwestycyjnych (TFI);
- osiągniętych w ramach Ubezpieczeniowych Funduszy Kapitałowych (UFK).
Aby samodzielnie wywiązać się z obowiązku podatkowego konieczne jest złożenie w urzędzie skarbowym deklaracji PIT-38. Uzupełnisz ją na podstawie druku PIT-8C, który wystawi i przekaże Ci do końca lutego np. dom maklerski. Jeśli ostatni dzień lutego wypada w sobotę lub niedzielę, termin graniczny przesuwa się na pierwszy dzień roboczy po weekendzie.
Pamiętaj, że nie wszystkie podmioty przygotowują deklaracje PIT-8C. Dotyczy to w szczególności zagranicznych brokerów, którzy nie mają obowiązku dopełniać takich formalności. W takiej sytuacji musisz sporządzić deklarację samodzielnie. Podatek Belki wpłacasz na swój mikrorachunek podatkowy. Możesz wygenerować go na stronie internetowej Ministerstwa Finansów – podając swój numer PESEL lub NIP.
Wypowiedź eksperta
W niektórych przypadkach możesz odroczyć zapłatę podatku od zysków kapitałowych. Przykładowo, decydując się na zakup obligacji skarbowych indeksowanych inflacją:
- 6-letnich (ROS)
- 10-letnich (EDO)
- 12-letnich (ROD)
możesz odroczyć zapłatę podatku Belki do dnia ich wykupu. Podobny efekt uzyskasz przenosząc swoje oszczędności pomiędzy subfunduszami składającymi się na fundusz parasolowy prowadzony przez to samo TFI – podatek zapłacisz dopiero po sprzedaży jednostek uczestnictwa.
Z kolei w przypadku konwersji jednostek uczestnictwa, czyli podczas przenoszenia środków pomiędzy różnymi funduszami, ale w ramach tego samego towarzystwa, ciąży na Tobie obowiązek samodzielnego rozliczenia podatku od dochodów kapitałowych.
Jak uniknąć podatku Belki?
Podatku Belki można uniknąć, korzystając ze specjalnych produktów oszczędnościowych lub inwestycyjnych. Wiążą się one z długoterminowymi programami oszczędzania i z założenia mają zachęcać do odkładania środków na emeryturę. Wśród rozwiązań gwarantujących taką możliwość wymienić można:
- Indywidualne Konto Emerytalne (IKE) – z ulgi podatkowej skorzystasz, jeśli dokonasz wypłaty dopiero po 60. roku życia. Jeżeli nabyłeś uprawnienia emerytalne wcześniej, możesz dokonać wypłaty po 55. roku życia. Do tego musisz dokonać wpłat na IKE w co najmniej 5 dowolnych latach kalendarzowych albo ponad połowa wartości wpłat musi mieć miejsce przynajmniej 5 lat przed dniem złożenia wniosku o wypłatę;
- Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE) – daje możliwość odliczania wpłat od dochodu w danym roku podatkowym. Zamiast 19% podatku Belki zapłacisz 10% zryczałtowanego PIT od całej wpłaconej kwoty (kapitał + zyski). Musisz jednak spełnić warunek dokonania wpłat na IKZE w co najmniej 5 dowolnych latach kalendarzowych oraz wypłaty środków nie wcześniej niż w wieku 65 lat;
- Pracownicze Plany Kapitałowe (PPK) – unikniesz podatku Belki, jeśli po 60. roku życia m.in. wypłacisz maksymalnie 25% zgromadzonych środków, a wypłatę pozostałych oszczędności rozłożysz na przynajmniej 120 miesięcznych rat lub wypłacisz całość środków w co najmniej 120 miesięcznych ratach (również w formie świadczenia małżeńskiego);
- Pracownicze Plany Emerytalne (PPE) – pozwalają uniknąć podatku Belki od zysków kapitałowych, jeśli wypłata środków nastąpi po ukończeniu 60. roku życia lub po 55. roku życia w przypadku nabycia prawa do wcześniejszej emerytury, zgodnie z zasadami programu;
- Ogólnoeuropejski Indywidualny Produkt Emerytalny (OIPE) – unikniesz podatku Belki, jeśli wypłacisz środki zgodnie z warunkami ustawowymi, czyli po ukończeniu 60 lat (lub 55 lat i nabyciu prawa do emerytury) oraz po spełnieniu minimalnego okresu oszczędzania. W takim przypadku zyski kapitałowe są zwolnione z 19% podatku, a Belka nie jest naliczana ani w trakcie oszczędzania, ani przy wypłacie.
Podatku Belki unikniesz także poprzez zainwestowanie oszczędności poza rynkiem kapitałowym np. w nieruchomości, sztabki złota lub dzieła sztuki. W takim przypadku jednak ewentualne dochody z inwestycji mogą podlegać innym formom opodatkowania np. podatkowi dochodowemu na zasadach ogólnych.
Od 1 stycznia 2027 roku będzie dodatkowa możliwość uniknięcia podatku Belki – poprzez oszczędzanie na OKI, czyli Osobistym Koncie Inwestycyjnym.
Ciekawostka
Przed 2012 rokiem istniała inna możliwość uniknięcia podatku Belki. Pozwalały na to lokaty jednodniowe z dzienną kapitalizacją odsetek. Dzięki korzystnej dla podatników regule matematycznej, kwota podatku zaokrąglana była do pełnych złotych. Jeśli zatem podatek wynosił mniej niż 50 gr, jego wartość była zaokrąglana do zera. Po nowelizacji ordynacji podatkowej taka optymalizacja jest już niemożliwa.
Czym jest konto OKI i jak pomoże uniknąć podatku Belki?
OKI (Osobiste Konto Inwestycyjne) to nowy rodzaj konta oszczędnościowo-inwestycyjnego, na którym można pomnażać oszczędności bez podatku Belki. Konto będzie dostępne od 1 stycznia 2027 roku, a jego zasady reguluje ustawa z dnia 3 lipca 2026 r. o osobistych kontach inwestycyjnych.
Na koncie OKI można ulokować dowolną sumę środków, ale zwolnieniu z podatku Belki podlegają wyłącznie aktywa do 100 000 zł. Jednocześnie tylko część z nich (do kwoty 25 000 zł) może być ulokowana w bezpiecznych instrumentach oszczędnościowych typu lokaty i obligacje skarbowe. Pozostała część kapitału może być zainwestowana w określone w ustawie instrumenty kwalifikowane np. akcje polskich spółek notowanych na GPW. Wykluczone są z nich natomiast instrumenty o wysokim ryzyku np. kryptowaluty i instrumenty pochodne typu CFD.
Każda nadwyżka kapitału ponad 100 tys. zł na koncie OKI będzie już opodatkowana, ale nie podatkiem Belki, lecz nowym podatkiem od wartości aktywów. Stawka tego podatku ustalana jest poprzez pomnożenie 19 proc. przez stopę referencyjną NBP obowiązującą 31 października roku poprzedzającego rok podatkowy. W 2027 roku podatek od wartości aktywów wyniesie zatem 0,85 proc.
Co z podatkiem Belki w 2027 roku?
W 2027 roku podatek Belki ma nadal obowiązywać na podobnych zasadach co dotychczas. Wciąż 19-procentowym podatkiem będą zatem obciążone odsetki z lokat i obligacji oraz zyski z inwestycji na rynkach kapitałowych. Od 1 stycznie 2027 roku Polacy jednak zyskają nową możliwość uniknięcia podatku Belki w ramach OKI, czyli Osobistego Konta Inwestycyjnego. Całkowitemu zwolnieniu z tej daniny podlegać będą zgromadzone na nim aktywa do 100 000 zł. Nadwyżka natomiast będzie opodatkowana nowym podatkiem od wartości aktywów, o niskiej stawce 0,85 proc. Warto podkreślić, że konto OKI będzie pierwszym produktem pozwalającym uniknąć podatku Belki, który nie będzie związany z oszczędzaniem na emeryturę.
- Czym jest lokata negocjowana?
- Jak działa lokata strukturyzowana?
- Czym jest i jak działa lokata rentierska?
- Czym jest lokata z funduszem?
- Czym jest lokata długoterminowa?
- Czym charakteryzuje się lokata odnawialna?
- Czym jest lokata mobilna?
- Co to jest lokata dwuwalutowa?
- Czym jest i jak działa lokata overnight (nocna)?
FAQ – najczęściej zadawane pytania
Czy podatek Belki zostanie zniesiony?
Nic nie wskazuje na całkowite zniesienie podatku Belki, ale od 1 stycznia 2027 roku pojawi się dodatkowa możliwość jego uniknięcia w postaci konta OKI. Powszechnie zniesienie podatku od zysków kapitałowych będzie trudne do zrealizowania, ponieważ mocno premiowałoby osoby dysponujące dużym kapitałem oraz znacznie ograniczyłoby korzyści wynikające z uczestnictwa w programach emerytalnych tj. PPK, PPE, IKE, IKZE.
Czy obligacje skarbowe są zwolnione z podatku Belki?
W przypadku obligacji skarbowych podatek Belki pobierany jest automatycznie, a pozostała kwota przekazywana jest na Twój rachunek. Jeśli interesuje Cię taka forma oszczędzania, sprawdź zasady działania Konta IKE-Obligacje, które pomaga uniknąć podatku od zysków kapitałowych.
Od jakiej kwoty płaci się podatek Belki?
Podatek Belki płaci się wyłącznie od wypracowanego zysku, a nie od całej zainwestowanej kwoty. Kapitał, który wpłaciłeś (np. na lokatę lub do funduszu), nie podlega opodatkowaniu – danina dotyczy tylko odsetek lub nadwyżki ponad wpłacone środki.
Czy podatek Belki zapłacę, jeśli nie wypłacę pieniędzy z inwestycji?
Nie. W większości przypadków podatek Belki pojawia się dopiero w momencie realizacji zysku. Sam wzrost wartości akcji, funduszy czy jednostek uczestnictwa nie powoduje obowiązku podatkowego, dopóki nie dojdzie do sprzedaży lub umorzenia.
Czy podatek Belki dotyczy osób nieprowadzących działalności gospodarczej?
Tak. Podatek Belki dotyczy osób fizycznych niezależnie od tego, czy prowadzą działalność gospodarczą. Jest to podatek typowo „prywatny”, związany z oszczędzaniem i inwestowaniem własnych środków.
Źródła

Ustawa o podatku dochodowym od osób fizycznych,Dz.U. 2024 poz. 226, https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20240000226
Ustawa o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098, https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20260001098
https://www.obligacjeskarbowe.pl/
https://www.gov.pl/web/rodzina/co-trzeba-wiedziec-o-ike
https://www.gov.pl/web/rodzina/roczny-limit-wplat-na-ikze
https://www.podatki.gov.pl/generator-mikrorachunku-podatkowego


t po co są te śmieszne konta oszczędnościowe? Skoro to co wypracowały w rok trzeba zapłacić w podatku belki?
Podatek Belki uszczupla wypracowane odsetki o 19%, a pozostała kwota jest już zyskiem netto. Rozumiem jednak, że taka rzeczywistość może budzić sprzeciw.
Jasno i przystępnie napisany artykuł. Gratuluję autorowi
Dziękuję.