
Numer IBAN jest to międzynarodowy numer rachunku bankowego, który jest potrzebny do realizacji przelewów zagranicznych. Zawiera on ważne informacje pozwalające na jednoznaczną identyfikację konta odbiorcy, dlatego jego poprawne podanie ma kluczowe znaczenie dla sprawnego i bezpiecznego przekazania środków pomiędzy bankami. Sprawdź, co to jest numer IBAN i czym różni się od zwykłego numeru konta oraz gdzie go znaleźć, aby prawidłowo wykonać przelew międzynarodowy.
Najważniejsze informacje
- Numer IBAN (ang. International Bank Account Number) to międzynarodowy numer rachunku bankowego, który umożliwia jednoznaczną identyfikację konta w systemach bankowych.
- Polski IBAN składa się z 28 znaków — dwóch liter kodu kraju „PL” oraz 26 cyfr numeru rachunku bankowego NRB.
- IBAN jest używany przy wszystkich międzynarodowych przelewach (np. w systemach SWIFT i SEPA), a jego poprawne podanie minimalizuje ryzyko błędów i opóźnień.
- Struktura IBAN zawiera informacje o kraju, numerze kontrolnym, banku oraz samym rachunku, co ułatwia automatyczną weryfikację jego poprawności.
- Dodatkowo przy przelewach zagranicznych konieczne może być podanie kodu SWIFT/BIC, który identyfikuje konkretną instytucję finansową.
- 1. Co to jest numer IBAN?
- 2. Jak wygląda polski numer IBAN?
- 3. Czym się różni numer IBAN od NRB?
- 4. Jak wygląda numer IBAN w poszczególnych bankach polskich?
- 5. Jak wygląda numer konta zagranicznego IBAN?
- 6. Do czego potrzebny jest numer IBAN?
- 7. Jak znaleźć swój numer IBAN?
- 7.1. Gdzie znaleźć numer IBAN odbiorcy przelewu?
- 8. Czy numer IBAN wystarczy do realizacji przelewu zagranicznego?
- 9. Czym jest kod SWIFT/BIC?
Co to jest numer IBAN?
Numer IBAN jest to unikalny numer konta bankowego zapisany w formacie międzynarodowym. Zawiera on identyfikator kraju i banku, w którym prowadzony jest rachunek, co ułatwia jego rozpoznanie w międzybankowym systemie rozliczeniowym. Samo słowo IBAN jest to skrót pochodzący od angielskiej nazwy International Bank Account Number. Po polsku oznacza ona Międzynarodowy Numer Rachunku Bankowego.
Numer rachunku zapisany w formacie IBAN odgrywa ważną rolę w rozliczeniach międzynarodowych. Dzięki niemu możliwe jest precyzyjne rozpoznanie banku i konta odbiorcy, co pomaga w szybkim i prawidłowym transferze środków. Właśnie dlatego powinieneś podać numer IBAN, jeśli chcesz wykonać lub odebrać przelew zagraniczny np. SEPA lub SWIFT.
Międzynarodowy standard numeracji kont IBAN został stworzony pod koniec lat 90. XX wieku przez Europejski Komitet Standardów Bankowych. Celem jego wprowadzenia było usprawnienie realizacji przelewów bankowych na terenie Unii Europejskiej. Obecnie standard jest publikowany przez Międzynarodową Organizację Normalizacyjną (ISO) pod numerem ISO 13616. Stosują go wszystkie kraje z Europejskiego Obszaru Gospodarczego oraz niektóre państwa z Azji, Ameryki Południowej i Afryki.
W Polsce standard IBAN obowiązuje od 2004 roku. Zgodnie z zarządzeniem Prezesa NBP banki mają obowiązek numerować rachunki bankowe poprzez oznaczenie ich Numerem Rachunku Bankowego NRB lub Międzynarodowym Numerem Rachunku Bankowego IBAN.
Jak wygląda polski numer IBAN?
Polski numer IBAN składa się z 28 znaków, czyli dwóch liter kodu PL i 26 cyfr numeru NRB. Numer IBAN w Polsce wygląda zatem jak standardowy Numer Rachunku Bankowego (NRB), tyle że poprzedzony jest literowym symbolem „PL”. Symbol ten identyfikuje kraj, w którym prowadzone jest konto, czyli Polskę. Zgodnie z tą konstrukcją schemat polskiego rachunku bankowego w standardzie IBAN prezentuje się następująco:
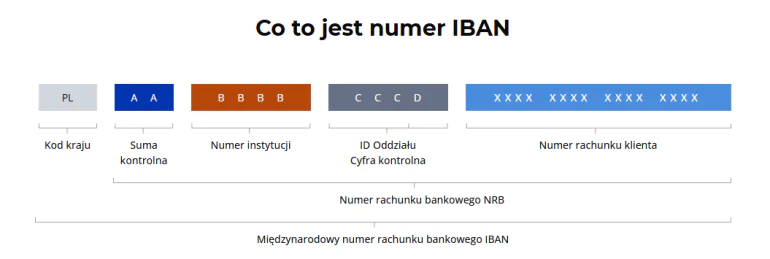
Konstrukcja dla International Bank Account Number jest taka sama dla wszystkich banków w Polsce. Zasady tworzenia numerów IBAN reguluje zarządzenie Prezesa Narodowego Banku Polskiego z dnia 20 lutego 2017 r. w sprawie sposobu numeracji banków i rachunków bankowych.
Czym się różni numer IBAN od NRB?
Numer IBAN różni się od numeru rachunku bankowego NRB liczbą znaków oraz zastosowaniem. NRB jest polskim numerem konta, który składa się z 26 cyfr i służy do realizacji przelewów krajowych w Polsce. IBAN jest międzynarodowym numerem rachunku, który składa się z 28 znaków (kodu PL i 26-cyfrowego numeru NRB) oraz służy do realizacji przelewów zagranicznych.
Spróbuj tego
Możesz spotkać się z dwoma sposobami zapisu numeru konta:
- ciągłym – czyli zapisanym bez spacji między poszczególnymi cyframi,
- podzielonym na segmenty – czyli uwzględniającym podział całego numeru na jeden dwucyfrowy segment oraz sześć czterocyfrowych bloków.
Zapis ciągły wykorzystywany jest w systemach informatycznych i zazwyczaj należy go zastosować przy uzupełnianiu przelewów internetowych. Z kolei podział na bloki częściej występuje w zapisach papierowych, ponieważ zwiększa czytelność i ułatwia przepisanie numeru bez błędów.
Numeracja rachunków bankowych w standardzie NRB w zapisie łącznym prezentuje się następująco:
AABBBBCCCDXXXXXXXXXXXXXXXX
Zapis rozbity na segmenty wygląda natomiast tak:
AA BBBB CCCD XXXX XXXX XXXX XXXX
Poszczególne elementy powyższego zapisu oznaczają:
➡️AA (2 cyfry) – to suma kontrolna obliczana dla całego numeru konta (jest ona określana na podstawie pozostałych cyfr ciągu)
➡️BBBB CCCD (8 cyfr) – to numer rozliczeniowy banku, gdzie symbole BBBB wskazują konkretna instytucję finansową, CCC to kod oddziału banku, a litera D to cyfra kontrolna.
➡️XXXX XXXX XXXX XXXX (16 cyfr) – to Twój indywidualny numer rachunku.
Jeśli chcesz uzyskać numer IBAN, wystarczy, że do powyższego schematu dodasz na początku kod Polski, czyli symbol „PL”.
Jak wygląda numer IBAN w poszczególnych bankach polskich?
Polski numer rachunku bankowego w standardzie IBAN we wszystkich polskich bankach zawsze składa się z symbolu PL i 26 cyfr. Jednocześnie każdy bank ma własny identyfikator liczbowy “zaszyty” w numerze rachunku. W naszym schemacie rachunku bankowego, do identyfikacji banku służą cztery cyfry znajdujące się po symbolu PL i dwóch cyfrach kontrolnych:
PL AA BBBB CCCD XXXX XXXX XXXX XXXX
Przykładowe numery identyfikujące prezentujemy w poniższej tabeli:
| Identyfikator | Nazwa banku |
|---|---|
| 1010 | Narodowy Bank Polski |
| 1020 | PKO BP |
| 1030 | Bank Handlowy (Citi Handlowy) |
| 1050 | ING Bank Śląski |
| 1090 | Erste Bank Polska (dawniej Santander Bank Polska) |
| 1130 | Bank Gospodarstwa Krajowego |
| 1140 | mBank |
| 1160 | Millennium Bank |
| 1240 | Pekao SA |
| 1320 | Bank Pocztowy |
| 1540 | BOŚ Bank |
| 1870 | Nest Bank |
| 1940 | Credit Agricole |
| 2030 | BNP Paribas |
| 2120 | Santander Consumer Bank |
| 2130 | Volkswagen Bank |
| 2160 | Toyota Bank |
| 2490 | Alior Bank |
| 2930 | VeloBank |
Jak wygląda numer konta zagranicznego IBAN?
Kod IBAN innych państw wygląda inaczej niż w Polsce – nie tylko ze względu na symbol danego kraju, ale również inną liczbę znaków.
Przykładowo międzynarodowy numer rachunku banku belgijskiego składa się z 16 znaków i rozpoczyna od liter BE (np. BE 95 2000 0123 4567). Z kolei numer niemieckiego IBAN składa się z 22 znaków z dwiema literkami DE na początku (np. DE 89 3704 0000 0532 0130 00).
Przykłady schematów numeru IBAN w wybranych krajach prezentujemy w poniższej tabeli.
| Kraj | Kod | Długość |
|---|---|---|
| Austria | AT | 20 |
| Belgia | BE | 16 |
| Bułgaria | BG | 22 |
| Chorwacja | HR | 21 |
| Cypr | CY | 28 |
| Czechy | CZ | 24 |
| Dania | DK | 18 |
| Estonia | EE | 20 |
| Finlandia | FI | 18 |
| Francja | FR | 27 |
| Grecja | GR | 27 |
| Hiszpania | ES | 24 |
| Holandia | NL | 18 |
| Irlandia | IE | 22 |
| Islandia | IS | 26 |
| Litwa | LT | 20 |
| Niemcy | DE | 22 |
| Norwegia | NO | 15 |
| Polska | PL | 28 |
| Portugalia | PT | 25 |
| Rumunia | RO | 24 |
| Szwajcaria | CH | 21 |
| Szwecja | SE | 24 |
| Słowacja | SK | 24 |
| Słowenia | SI | 19 |
| Ukraina | UA | 29 |
| Wielka Brytania | GB | 22 |
| Węgry | HU | 28 |
| Włochy | IT | 27 |
| Łotwa | LV | 21 |
Do czego potrzebny jest numer IBAN?
Numer IBAN potrzebny jest do realizacji przelewów międzynarodowych takich jak SWIFT i SEPA. Aby wysłać pieniądze za granicę, musisz więc podać IBAN rachunku odbiorcy z innego kraju. Z kolei gdy oczekujesz przelewu z zagranicy, powinieneś jego nadawcy podać swój numer IBAN.
Co się stanie, jeśli przy zleceniu przelewu zagranicznego zabraknie wskazania kodu kraju, do którego kierowana jest płatność? W konsekwencji:
- pieniądze mogą nie trafić na konto odbiorcy – bank może automatycznie odrzucić przelew ze względu na brak poprawnego numeru IBAN odbiorcy;
- płatność dojdzie do skutku, ale przelew może kosztować więcej – koszt ten może podnieść konieczność podjęcia przez banki pośredniczące dodatkowych działań, żeby zweryfikować odbiorcę przelewu.
Międzynarodowy numer rachunku w formacie IBAN będzie Ci potrzebny głównie przy realizacji przelewów zagranicznych w takich systemach jak:
➡️SWIFT (ang. Society for Worldwide Interbank Financial Telecommunication) – w ramach tego systemu możesz zrealizować przelew zagraniczny w dowolnej walucie i do niemal każdego banku na świecie;
➡️SEPA (ang. Single Euro Payment Area) – pozwala realizować przelewy w walucie EUR pomiędzy 36 państwami, które tworzą tzw. jednolity obszar płatności w euro.
Numeru IBAN nie potrzebujesz natomiast do realizacji przelewów krajowych w PLN np. w systemie Elixir. W tym przypadku wystarczy standardowy numer rachunku bankowego, czyli NRB.
Spróbuj tego
Jak znaleźć swój numer IBAN?
Swój numer IBAN znajdziesz samodzielnie w bankowości elektronicznej i w umowie rachunku, ale możesz się o niego zapytać także bezpośrednio w banku.
Zobacz, gdzie najszybciej znajdziesz IBAN swojego rachunku:
📄w umowie o prowadzenie rachunku oszczędnościowo-rozliczeniowego (ROR), którą zawarłeś ze swoim bankiem,
💻w serwisie internetowym – w zakładce ze szczegółami konta,
📱w aplikacji mobilnej banku – również w zakładce ze szczegółami konta.
Dla pewności możesz też potwierdzić swój numer IBAN, dzwoniąc 📞 na infolinię banku.
Pamiętaj, że znając swój numer rachunku bankowego (NRB), możesz też po prostu na jego początku dodać symbol PL. To wystarczy, żeby utworzyć numer IBAN dla Twojego konta.
Gdzie znaleźć numer IBAN odbiorcy przelewu?
Numer konta IBAN odbiorcy przelewu najlepiej pozyskać bezpośrednio od osoby lub firmy, do której wysyłasz pieniądze. Dzięki temu będziesz mieć pewność, że dokonasz płatności na właściwy numer rachunku i zgodnie z zasadami przelewów międzynarodowych. Pamiętaj jednak, by odbiorcę wyraźnie poprosić o numer IBAN, czyli z odpowiednim kodem kraju przed cyfrowym zapisem numerem rachunku.
W przypadku gdy robisz zakupy w zagranicznym sklepie online, pełny numer IBAN sprzedawcy powinien widnieć na jego stronie internetowej.
Czy numer IBAN wystarczy do realizacji przelewu zagranicznego?
Sam numer IBAN nie wystarczy, aby zrealizować przelew zagraniczny. W formularzu należy podać także standardowo dane odbiorcy i dane płatności oraz dodatkowo kod SWIFT/BIC banku, do którego kierowany jest przelew. W niektórych przypadkach powinieneś również określić sposób naliczenia kosztów za przelew zagraniczny oraz termin jego realizacji.
Aby zrealizować przelew zagraniczny, powinieneś w formularzu wpisać następujące dane:
- numer IBAN odbiorcy przelewu,
- imię i nazwisko osoby lub nazwę firmy, do której wysyłasz pieniądze,
- adres odbiorcy (opcjonalnie),
- kwotę i walutę przelewu,
- tytuł przelewu (np. numer faktury),
- kod SWIFT/BIC banku odbiorcy przelewu.
W przypadku przelewu zagranicznego SWIFT masz możliwość podziału opłaty za transfer środków. Polega to na tym, że możesz ustalić z odbiorcą środków, kogo i w jakim zakresie obciąży taka opłata.
Do wyboru masz 3 opcje:
➡️OUR (ang. ours) – jako nadawca pokrywasz wszystkie koszty przelewu zagranicznego;
➡️BEN (ang. beneficiary) – wszystkie opłaty za przelew zagraniczny obciążają odbiorcę;
➡️SHA (ang. shared) – koszty przelewu dzielone są pomiędzy Ciebie a odbiorcę (ta opcja może być wskazana jako domyślna).
Opcja podziału kosztów nie występuje przy zlecaniu przelewu krajowego. Z kolei przy przelewie europejskim SEPA domyślnie ustalona jest opcja SHA.
Dodatkowo możesz wskazać czas doręczenia środków. To rozwiązanie przyda Ci się zwłaszcza wtedy, kiedy w przekazaniu pieniędzy uczestniczą banki pośredniczące, a Tobie zależy na jak najkrótszym czasie dostarczenia środków. Do wyboru masz 3 opcje przelewów:
⏳Zwykły (Spot, D+2) – powinien trafić na konto odbiorcy do 3 dni roboczych od momentu jego zlecenia.
⚡Pilny (Tomnext, D+1) – powinien zostać zaksięgowany na rachunku odbiorcy następnego dnia roboczego.
🚀Ekspresowy (Overnight, D+0) – jeśli zlecisz przelew w tym trybie odpowiednio wcześnie, to środki mogą trafić na konto obiorcy jeszcze tego samego dnia.
Przyspieszenie przelewu zagranicznego najczęściej wiąże się z dodatkowymi kosztami. Zatem przed akceptacją takiej operacji sprawdź dokładnie, jaką opłatę bank naliczy za takie udogodnienie.
Czym jest kod SWIFT/BIC?
Kod SWIFT/BIC jest to unikalny kod banku, który służy do jego identyfikacji w międzynarodowych systemach rozliczeniowych. Podobnie jak numer IBAN jest on również potrzebny do realizacji przelewów zagranicznych. Zazwyczaj jednak należy go użyć głównie przy zlecaniu przelewów w innej walucie niż euro i poza obszar SEPA.
BIC to skrót od angielskiego określenia „Bank Identifier Code”, które po polsku oznacza „kod identyfikujący bank”. SWIFT jest natomiast skrótem od angielskiego określenia „Society for Worldwide Interbank Financial Telecommunication”, które oznacza „Stowarzyszenie na rzecz Światowej Międzybankowej Telekomunikacji Finansowej. SWIFT jest to także nazwa globalnego systemu, wykorzystywanego przez banki do realizacji międzynarodowych transferów pieniężnych.
Każdy bank ma swój unikalny kod SWIFT/BIC, który składa się od 8 do 11 znaków alfanumerycznych. W przypadku polskich banków kody SWIFT złożone są niemal w całości z liter. Każda część kodu BIC spełnia określoną funkcję:
➡️pierwsze 4 znaki to identyfikator instytucji finansowej (banku);
➡️kolejne 2 znaki to kod kraju według normy ISO 3166-1, w przypadku Polski będzie to PL,
➡️ostatnie 2 znaki to kod lokalizacji banku lub instytucji finansowej.
Na końcu kodu BIC może pojawić się kod XXX, który jest symbolem centrali lub 3 dodatkowe znaki, które wskazują na oddział banku.
Przykład:
Kod BIC Banku PKO BP to BPKOPLPW. Poszczególne litery kodu oznaczają:
➡️BPKO – identyfikator banku
➡️PL – kod kraju, w którym działa bank – oznacza Polskę
➡️PW – dotyczą lokalizacji banku
Kody BIC – w wybranych bankach działających w Polsce – prezentujemy w poniższej tabeli.
| Kod SWIFT | Bank |
|---|---|
| ALBPPLPW | Alior Bank |
| EBOSPLPW | Bank Ochrony Środowiska |
| POCZPLP4 | Bank Pocztowy |
| PPABPLPK | BNP Paribas |
| CITIPLPX | Citi Handlowy |
| AGRIPLPR | Credit Agricole |
| INGBPLPW | ING Bank Śląski |
| BREXPLPWMBK | mBank |
| NESBPLPW | Nest Bank |
| PKOPPLPW | Bank Pekao |
| BPKOPLPW | PKO Bank Polski |
| WBKPPLPP | Erste Bank Polska |
| SCFBPLPW | Santander Consumer Bank |
| BIGBPLPW | Bank Millennium |
| GBGCPLPK | VeloBank |
| TOBAPLPW | Toyota Bank |
Podsumowując, numer IBAN, to schemat zapisu rachunku bankowego potrzebny do realizacji przelewów zagranicznych. Jest to jednak tylko jeden z elementów, który powinieneś znać zlecając transfer środków za granicę. Drugim jest kod SWIFT/BIK banku odbiorcy przelewu. Tradycyjnie potrzebne będzie podanie innych danych identyfikujących odbiorcę przelewu.
FAQ – najczęściej zadawane pytania
Czy numer IBAN i numer konta to to samo?
Nie. IBAN zawiera numer konta, ale dodatkowo obejmuje kod kraju oraz cyfry kontrolne, które zwiększają bezpieczeństwo przelewów międzynarodowych. W Polsce IBAN to rozszerzona wersja numeru NRB.
Czy do przelewu krajowego potrzebny jest IBAN?
Nie. Przy przelewach krajowych w Polsce wystarczy numer NRB. Numer IBAN jest wymagany głównie przy przelewach zagranicznych SWIFT lub SEPA, gdy środki trafiają do banku w innym kraju.
Jak sprawdzić, czy numer IBAN jest poprawny?
Poprawność numeru IBAN możesz sprawdzić, sięgając po specjalny kalkulator IBAN online, który automatycznie zweryfikuje sumę kontrolną i długość rachunku. To, czy numer IBAN jest poprawny, sprawdzi również system bankowy podczas zlecania przelewu. Jeśli wpiszesz go z błędem, Twój przelew może być odrzucony lub pieniądze trafią do niewłaściwego odbiorcy.
Jak wpisać IBAN w przelewie?
IBAN w przelewie należy wpisać w polu przeznaczonym na numer rachunku bankowego odbiorcy poprzez wpisanie takiego numeru z literowym kodem kraju na początku. Przy wypełnianiu internetowego formularza numer IBAN zazwyczaj trzeba wpisać jednym ciągiem, a więc bez rozdzielania poszczególnych liter i cyfr spacjami.
Czym się różni numer IBAN od kodu BIC/SWIFT?
Numer IBAN jest to międzynarodowy numer rachunku bankowego, natomiast kod BIC/SWIFT to międzynarodowy kod banku. Oba oznaczenia powinieneś wpisać przy zlecaniu przelewu zagranicznego, ponieważ IBAN identyfikuje konkretny rachunek odbiorcy, natomiast kod BIC/SWIFT identyfikuje bank, który prowadzi to konto.
Źródła
Zarządzenia Prezesa NBP w sprawie numeracji rachunków bankowych, https://dzu.nbp.pl/keywords/29
Ustawa Prawo bankowe, Dz.U. 1997 nr 140 poz. 939, https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=wdu19971400939


Bardzo rzetelny i pomocny materiał – gratulacje!!!
Dziękuje, pomocne informacje. Znalazłam co potrzebowałam