
Płacący kartą za zakupy mają lepiej, ponieważ przed nieuczciwymi sprzedawcami chroni ich chargeback, czyli procedura obciążenia zwrotnego. Jeśli sprzedawca nie wywiąże się z umowy np. nie dostarczy towaru, w odzyskaniu pieniędzy pomaga konsumentowi bank. Sprawdź, na czym polega chargeback, kiedy możesz skorzystać z takiej usługi i jak to zrobić krok po kroku.
Najważniejsze informacje
- Chargeback, czyli obciążenie zwrotne, jest to procedura reklamacyjna oferowana przez Visa i Mastercard dla posiadaczy kart płatniczych. Pozwala ona odzyskać pieniądze za pośrednictwem banku, jeśli transakcja kartą była nieprawidłowa.
- W ramach chargeback możesz domagać się zwrotu pieniędzy za płatność kartą, jeśli sprzedawca dostarczył Ci wadliwy towar, linia lotnicza odwołała lot lub z konta została pobrana nieprawidłowa kwota środków.
- Aby ubiegać się o zwrot pieniędzy w ramach chargeback, należy złożyć reklamację w banku, który wydał Ci kartę. Zazwyczaj też powinieneś udowodnić, że samodzielna próba rozwiązania problemu ze sprzedawcą nie przyniosła efektów.
- 1. Co to jest chargeback?
- 2. Jak działa chargeback krok po kroku?
- 3. Kiedy można skorzystać z chargeback?
- 4. Jak zgłosić chargeback w banku?
- 4.1. Ile masz czasu na zgłoszenie chargeback?
- 5. Jak napisać reklamację chargeback?
- 5.1. Jakie dokumenty są potrzebne do chargeback?
- 6. Ile trwa procedura chargeback?
- 7. W jakim przypadku chargeback nie zadziała?
Co to jest chargeback?
Chargeback (po polsku obciążenie zwrotne) jest to procedura reklamacyjna, która pozwala konsumentowi odzyskać pieniądze z wadliwej transakcji kartą płatniczą za pośrednictwem banku. Polega to na tym, że w przypadku niezrealizowania zakupów lub usług opłaconych kartą, to bank pomaga klientowi odzyskać utracone środki od sprzedawcy.
Usługę obciążenia zwrotnego oferują organizacje płatnicze Visa i Mastercard, które również ustają zasady procedury. Jej celem jest natomiast ochrona konsumentów dokonujących transakcji kartą przed utratą pieniędzy w przypadku:
- nieuczciwego sprzedawcy – który nie dostarczy towaru lub nie wykona usługi zgodnie z umową;
- błędów systemowych w rozliczeniach – na przykład gdy dojdzie do podwójnego pobrania pieniędzy z karty;
- nieautoryzowanych transakcji kartą – czyli gdy ktoś posłuży się zgubioną lub skradzioną kartą, albo dojdzie do innego oszustwa.
Usługa chargeback jest bezpłatna i dostępna w każdym banku. Możesz z niej skorzystać, jeśli będziesz chciał odzyskać pieniądze za płatność kartą Visa lub Mastercard – debetową, kredytową lub przedpłaconą.
Naszym okiem
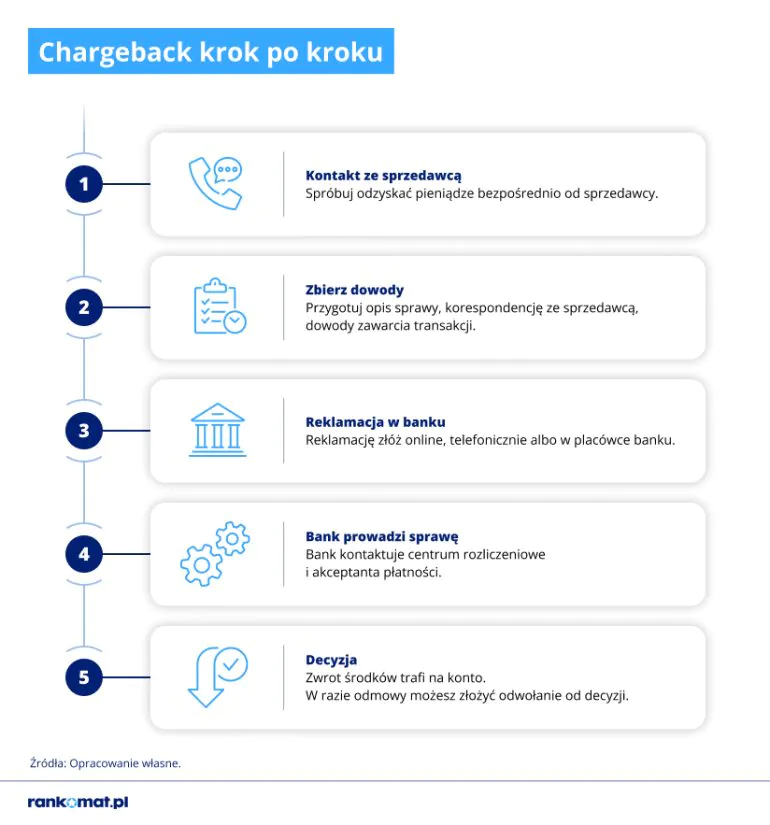
Jak działa chargeback krok po kroku?
Chargeback jest procedurą składającą się z kilku etapów. Inicjuje ją klient poprzez złożenie wniosku o obciążenie zwrotne do banku, który wydał kartę. Następnie bank weryfikuje zgłoszenie i przekazuje żądanie do banku obsługującego sprzedawcę. Jeśli sprzedawca nie jest w stanie skutecznie zakwestionować reklamacji, bank zwraca klientowi pieniądze.
Zobacz, jak krok po kroku działa chargeback i na czym polega cała procedura obciążenia zwrotnego:
- Zgłaszasz do banku problem z transakcją.
Jeśli problem dotyczy płatności kartą za zakup towaru lub usługi, co do zasady powinieneś najpierw samodzielnie spróbować go rozwiązać ze sprzedawcą. - Bank sprawdza, czy zgłoszenie spełnia wymogi Visa lub Mastercard.
Na tym etapie bank może Cię poprosić o dostarczenie dokumentów np. potwierdzających płatność kartą i zamówienie towaru. - Zgłoszenie zostaje przekazane do banku sprzedawcy.
Po dokonaniu takiego zgłoszenia zazwyczaj na koncie sprzedawcy blokowane są środki na poczet chargeback. - Sprzedawca zostaje powiadomiony o postępowaniu i ma określony czas na reakcję.
Może wówczas skorzystać z dwóch opcji:
– odrzucić żądanie – w takiej sytuacji powinien przedstawić dokumenty potwierdzające niezasadność reklamacji;
– uznać roszczenie – za uznanie reklamacji traktuje się także sytuację, gdy sprzedawca w ogóle nie ustosunkuje się do niej w przewidzianym terminie. - W przypadku uznania reklamacji bank zwraca Ci pieniądze.
Zazwyczaj bank je przekazuje bezpośrednio na rachunek powiązany z kartą. - Jeśli chargeback zostaje odrzucony, procedura zostaje zakończona lub jest kontynuowana.
Od negatywnej decyzji możesz się odwołać. Rozwiązanie sporu ze sprzedawcą możliwe jest również w ramach arbitrażu przeprowadzanego przez Visa lub Mastercard.
Cała procedura obciążenia zwrotnego odbywa się w ramach systemów informatycznych Visa lub Mastercard. Za ich pośrednictwem następuje więc wymiana informacji, dokumentów i środków finansowych między „Twoim” bankiem a bankiem obsługującym sprzedawcę.
Kiedy można skorzystać z chargeback?
Z procedury chargeback możesz skorzystać przede wszystkim wtedy, gdy za towar lub usługę zapłaciłeś kartą płatniczą, a sprzedawca nie wywiązał się z umowy. Bank może także pomóc Ci odzyskać środki, jeśli utraciłeś je z powodu błędnego rozliczenia płatności kartą lub nieautoryzowanej transakcji.
Oto typowe sytuacje, kiedy masz prawo wnioskować w banku o chargeback za transakcję kartą:
- sklep internetowy nie wysłał Ci zamówienia,
- dostałeś wadliwy, podrobiony lub uszkodzony towar,
- sprzedawca nie oddał Ci pieniędzy po prawidłowym zwrocie towaru (np. na podstawie odstąpienia od umowy),
- odwołano Twój lot, rezerwację hotelu, wycieczkę lub koncert,
- płatność kartą została zaksięgowana nieprawidłowo np. dwukrotnie albo w niewłaściwej kwocie lub walucie,
- terminal odrzucił transakcję kartą, ale z konta zostały pobrane pieniądze,
- Twoje konto zostało obciążone, pomimo że anulowałeś zakup lub subskrypcję,
- bankomat nie wypłacił Ci gotówki, ale transakcja obciążyła rachunek,
- odkryłeś nieautoryzowane transakcje w historii płatności kartą.
Pamiętaj, że zanim złożysz wniosek o chargeback, powinieneś najpierw samodzielnie porozumieć się ze sprzedawcą w sprawie zwrotu środków. Dopiero gdy nie przyniesie to rezultatu, możesz skorzystać z usługi obciążenia zwrotnego.
Jak zgłosić chargeback w banku?
Aby zgłosić chargeback, złóż oficjalną reklamację transakcji w swoim banku, który wydał kartę. Zazwyczaj w tym celu należy wypełnić formularz reklamacyjny oraz dołączyć do niego wymagane dokumenty. W większości banków reklamację chargeback złożysz na kilka sposobów:
- online – w bankowości elektronicznej, mailem lub za pomocą formularza dostępnego na stronie banku;
- telefonicznie – dzwoniąc na infolinię banku,
- osobiście – odwiedzając dowolną placówkę stacjonarną banku,
- pocztą – wysyłając pisemną reklamację listem tradycyjnym na adres korespondencyjny banku.
Możliwe sposoby zgłoszenia chargebacku warto sprawdzić na stronie internetowej banku, ponieważ każda instytucja ma inne wymagania w tym zakresie. Przykładowo, chargeback w PKO BP zgłosisz wszelkimi możliwymi sposobami, w tym także w serwisie iPKO i w aplikacji IKO. W Banku Pekao chargeback można natomiast zgłosić w serwisie internetowym Pekao24 lub w oddziale.
Ile masz czasu na zgłoszenie chargeback?
Na zgłoszenie chargebacku masz standardowo 120 dni liczonych od dnia transakcji lub od daty dostarczenia towaru/usługi. Tylko w przypadku niektórych transakcji zagranicznych przysługuje dłuższy termin na złożenie reklamacji, do 180 dni.
Powyższe terminy wynikają z regulaminów Visa i Mastercard. Niektóre banki wyznaczają je jednak w inny sposób. Przykładowo w Erste Bank Polska na złożenie reklamacji transakcji kartą masz 110 dni od daty realizacji usługi lub daty dostawy zakupionego towaru.
Jak napisać reklamację chargeback?
Reklamacja chargeback najczęściej ma formę gotowego formularza, który należy uzupełnić wymaganymi informacjami. Powinieneś w nim wpisać przede wszystkim dane karty i szczegóły transakcji, ale także opisać problem i powód żądania zwrotu pieniędzy.
Oto najważniejsze elementy, jakie powinna zawierać reklamacja chargeback:
- imię i nazwisko posiadacza karty;
- numer karty płatniczej;
- szczegóły transakcji – data, dokładna kwota oraz waluta, a także nazwa sprzedawcy lub usługodawcy;
- powód reklamacji – np. brak dostawy towaru, towar niezgodny z opisem, podwójne pobranie kwoty lub nieautoryzowana transakcja;
- opis sytuacji – należy tutaj dokładnie wyjaśnić, na czym polega problem z transakcją np. dlaczego towar jest niezgodny z opisem;
- dodatkowe informacje – niektóre banki wymagają opisania, jak przebiegał kontakt ze sprzedawcą w sprawie wyjaśnienia problemu.
Formularz wniosku o chargeback zazwyczaj wymaga udzielenia precyzyjnych informacji na temat transakcji. W większości przypadków powinieneś je także potwierdzić odpowiednią dokumentacją dołączoną do reklamacji.
Jakie dokumenty są potrzebne do chargeback?
Rodzaj dokumentów potrzebnych do chargeback zależy od przyczyny reklamacji. Zazwyczaj jednak powinny być to dokumenty potwierdzające transakcję i jej nieprawidłowy przebieg oraz próby wyjaśnienia sprawy ze sprzedawcą.
Najczęściej to bank poinformuje Cię o konieczności dostarczenia konkretnych dokumentów lub będą one wymienione w formularzu reklamacyjnym. Mogą być dokumenty potwierdzające:
- płatność kartą – np. wyciąg z konta bankowego z widoczną zaksięgowaną transakcją;
- zakup towaru lub usługi – np. potwierdzenie rezerwacji/ zamówienia/ usługi, faktura, paragon lub umowa;
- wystąpienie problemu – np. zdjęcia wadliwego produktu, potwierdzenie anulowania lotu lub rezerwacji, czy też zobowiązanie sprzedawcy do zwrotu pieniędzy;
- próby porozumienia się ze sprzedawcą – np. wydruki maili, czatów lub formularzy reklamacyjnych wysłanych do sklepu;
- zgłoszenie sprawy na Policję – jest to konieczne, jeśli wnioskujesz o chargeback w przypadku oszustwa lub nieautoryzowanych transakcji skradzioną lub zgubioną kartą.
Pamiętaj, że jeśli nie przedstawisz wymaganych dokumentów, bank może odrzucić Twój wniosek o chargeback z powodu braków formalnych. Nie będzie to wówczas jego zła wola, ponieważ konkretne wymagania w zakresie dokumentacji narzucają organizacje Visa i Mastercard.
Ile trwa procedura chargeback?
Procedura chargeback trwa zazwyczaj kilka tygodni, ale w niektórych przypadkach może się wydłużyć nawet do kilku miesięcy. Zgodnie z regulaminami organizacji płatniczych czas oczekiwania na odpowiedź sprzedawcy na reklamację wynosi:
- 30 dni – w przypadku Visa,
- 45 dni – w przypadku Mastercard.
Terminy 30 lub 45 dni liczy się od dnia przekazania kompletnego wniosku przez Twój bank do centrum rozliczeniowego. Najpierw bank musi zweryfikować Twoje zgłoszenie i może mu to zająć od nawet 30 dni.
Czas oczekiwania na zwrot pieniędzy z karty może wydłużyć odrzucenie chargebacku przez sprzedawcę, jeśli bank zdecyduje się kontynuować proces reklamacyjny. Wówczas wymiana kolejnych dokumentów i ewentualny arbitraż przed Visa/Mastercard mogą przedłużyć procedurę do nawet 120 dni.
W jakim przypadku chargeback nie zadziała?
Chargeback nie zadziała w każdym przypadku. Stanie się tak przede wszystkim wtedy, gdy płatność nie została dokonana kartą lub minął termin na zgłoszenie reklamacji. Nie możesz też liczyć na zwrot pieniędzy, jeżeli transakcja kartą została zrealizowana prawidłowo i nie ma podstaw do reklamacji.
Oto najważniejsze przypadki, kiedy chargeback nie zadziała:
- płatność została zrealizowana nie za pomocą karty – np. przelewem lub BLIK-iem;
- przekroczono termin do złożenia reklamacji – czyli gdy złożyłeś ją po upływie 120 dni od daty transakcji lub dostarczenia towaru;
- żądanie zwrotu środków jest bezzasadne – np. zamówiona usługa została zrealizowana prawidłowo, otrzymałeś towar zgodny z opisem lub sprzedawca oddał Ci już pieniądze;
- niedopełnienie wszystkich warunków reklamacji – np. gdy nie dostarczyłeś wszystkich dokumentów;
- brak podjęcia samodzielnej próby porozumienia się ze sprzedawcą – czyli gdy nie złożyłeś najpierw reklamacji u sprzedawcy lub w ogóle nie poinformowałeś go o problemie.
Pamiętaj, że chargeback nie działa automatycznie, a możliwość otrzymania zwrotu środków zależy od spełnienia określonych warunków. Sama procedura obciążenia zwrotnego jest jednak bardzo skuteczna i faktycznie pomaga odzyskać pieniądze w przypadku sporu ze sprzedawcą.
Z tego względu warto płacić za zakupy kartą, zwłaszcza w internecie. Tylko przy płatności kartą możesz skorzystać z chargeback, który daje Ci realną szansę na zwrot środków, gdy standardowe drogi reklamacji zawiodą.
FAQ - najczęściej zadawane pytania
Czy bank może odmówić chargebacku?
Tak, bank może odmówić chargebacku już na etapie weryfikacji zgłoszenia, jeśli nie spełnia ono wymogów regulaminowych organizacji Visa lub Mastercard. Powodem odrzucenia wniosku może być np. przekroczenie terminu na zgłoszenie reklamacji, czy też niezłożenie wymaganych dokumentów.
Ile kosztuje chargeback?
Chargeback jest usługą całkowicie bezpłatną. Za obciążenie zwrotne nie pobierają prowizji ani banki, ani organizacje płatnicze Visa i Mastercard. Nie ma też znaczenia rezultat złożonej reklamacji, co oznacza, że nie poniesiesz żadnych kosztów także w przypadku odrzucenia roszczenia.
Czy zwrot pieniędzy musi być na tą samą kartę?
Tak, w ramach chargeback pieniądze są domyślnie zwracane na rachunek powiązany z kartą, która była użyta do płatności. Jedynie w sytuacji, gdy rachunek został zamknięty, bank może zwrócić środki na inne konto, wskazane przez klienta.
Źródła
https://www.pkobp.pl/klient-indywidualny/karty-platnosci/chargeback
https://www.bnpparibas.pl/klienci-indywidualni/karty/chargeback
https://www.mbank.pl/indywidualny/karty/pytania-i-odpowiedzi/chargeback/


Bzdura. Może działa przy kwotach 10-20 zł. Nie będę tu rozwijał opowieści, ale w moim przypadku nieuczciwy sprzedawca stwierdził, że się mylę. Nie przedstawił żadnego dokumentu, nawet nie próbował nic preparować. Po prostu oświadczył, że transakcja OK i Citi Handlowy uznał, że chargeback odrzucony i tyle.