

Zadatek i zaliczka przy kupnie mieszkania różnią się przede wszystkim skutkami finansowymi w momencie, gdy zabezpieczana transakcja nie dochodzi do skutku. Zaliczkę co do zasady należy zwrócić, natomiast zwrot zadatku zależy od przyczyny niewykonania umowy. Sprawdzamy, które rozwiązanie wybrać i jak ograniczyć ryzyko utraty pieniędzy.
Najważniejsze informacje
- Zadatek na mieszkanie wpłacany przy umowie przedwstępnej będzie lepiej niż zaliczka chronił strony umowy i motywował do zawarcia umowy końcowej.
- Zadatek ulega zwrotowi w razie zgodnego rozwiązania umowy, jeśli do zawarcia umowy nie doszło z powodów, za które odpowiedzialne są obie strony lub za które nie odpowiada żadna ze stron. Jeśli do zerwania umowy doszło z winy potencjalnego kupca, wówczas druga strona może zatrzymać zadatek.
- Bank może zaliczyć zadatek lub zaliczkę na wkład własny, jeśli pieniądze przeznaczone na tę wpłatę nie pochodzą z kredytu lub pożyczki.
- 1. Czym jest zadatek przy umowie kupna mieszkania?
- 2. Zaliczka przy umowie kupna mieszkania – czym jest i jak działa?
- 3. Jakie są różnice między zaliczką a zadatkiem?
- 4. Jaki jest cel zaliczki i zadatku przy kupnie mieszkania?
- 5. Jaka jest wysokość zaliczki i zadatku przy kupnie mieszkania?
- 6. Jak zadatek i zaliczka wpływają na wysokość wkładu własnego przy kredycie hipotecznym?
- 7. Co dzieje się z zaliczką lub zadatkiem, gdy bank odmówi kredytu na mieszkanie?
- 8. Kiedy przysługuje zwrot zaliczki lub zadatku?
- 8.1. Co zrobić, gdy sprzedający nie chce oddać pieniędzy?
- 9. Zaliczka czy zadatek przy kupnie mieszkania – co wybrać?
Czym jest zadatek przy umowie kupna mieszkania?
Zadatek to suma pieniędzy, którą kupujący przekazuje sprzedającemu w momencie podpisania umowy przedwstępnej kupna mieszkania. Pełni on rolę zabezpieczenia transakcji i potwierdzenia realnego zamiaru zakupu nieruchomości. W praktyce oznacza to, że obie strony deklarują chęć zawarcia finalnej umowy przenoszącej własność w formie aktu notarialnego.
Zadatek jest formą finansowego zobowiązania, która motywuje obie strony do sfinalizowania transakcji. Jeżeli wszystko przebiegnie zgodnie z planem, zadatek zostanie zaliczony na poczet ceny nieruchomości. W sytuacji, gdy to kupujący wycofa się bez uzasadnienia, sprzedający ma prawo zatrzymać otrzymaną kwotę. Natomiast jeśli do transakcji nie dojdzie z winy sprzedającego, kupujący może żądać zwrotu zadatku w podwójnej wysokości. Co ważne, bank udzielający kredytu hipotecznego może uznać zadatek za część wymaganego wkładu własnego, co może mieć znaczenie przy kalkulacji zdolności kredytowej.
Co mówi prawo?
W kontekście rynku nieruchomości, zadatek najczęściej pojawia się przy podpisywaniu umowy przedwstępnej kupna mieszkania z drugiej ręki. Jeśli natomiast planujesz zakup lokalu od dewelopera, obowiązek zapłaty zadatku może wynikać z umowy rezerwacyjnej – dokumentu zabezpieczającego wybrane mieszkanie na określony czas.
Zaliczka przy umowie kupna mieszkania – czym jest i jak działa?
Zaliczka to kwota pieniędzy przekazywana przez kupującego sprzedającemu nieruchomość, najczęściej na podstawie umowy przedwstępnej kupna mieszkania. Choć pojęcie to nie zostało wprost zdefiniowane w przepisach prawa, jest powszechnie stosowane – zarówno w codziennych umowach ustnych, jak i przy większych transakcjach, takich jak zakup mieszkania.
Zaliczka to sygnał, że jako kupujący jesteś zainteresowany nieruchomością, ale potrzebujesz jeszcze czasu na sfinalizowanie transakcji, np. na uzyskanie kredytu hipotecznego. W przeciwieństwie do zadatku, zaliczka nie wiąże się z ryzykiem utraty pieniędzy w przypadku, gdy transakcja nie dojdzie do skutku.
Po podpisaniu umowy przedwstępnej i wpłacie zaliczki, jej kwota zostaje potraktowana jako część ustalonej ceny nieruchomości. Jeśli transakcja zostanie sfinalizowana – zaliczka jest odliczana od całkowitej kwoty zakupu. Natomiast jeśli umowa przyrzeczona (w formie notarialnej) nie zostanie zawarta, niezależnie od przyczyny, sprzedający ma obowiązek zwrócić zaliczkę w pełnej wysokości.
Przykład
Jakie są różnice między zaliczką a zadatkiem?
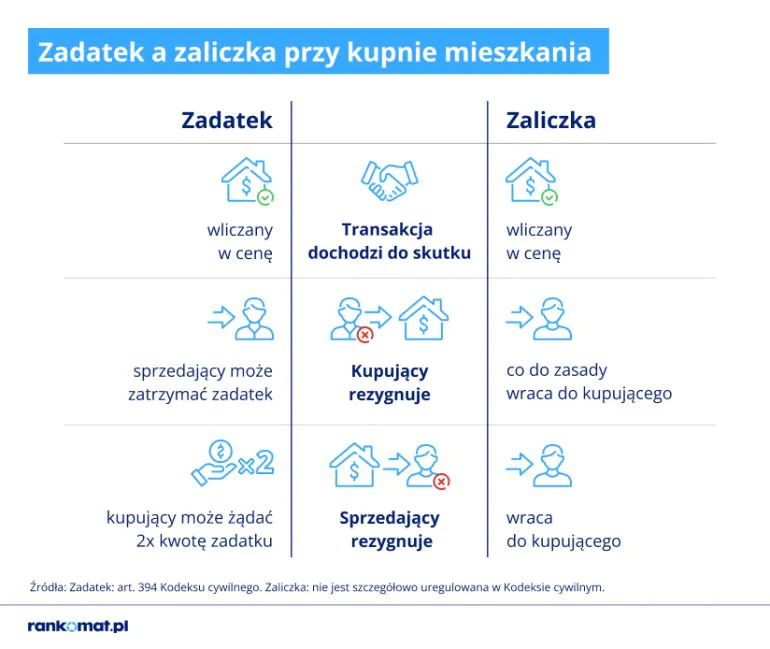
Zaliczka i zadatek różnią się przede wszystkim skutkami finansowymi w sytuacji, gdy umowa, której wykonanie zabezpieczają, nie zostanie sfinalizowana. Zaliczkę co do zasady należy zwrócić, natomiast zadatek może zostać zatrzymany przez sprzedającego albo zwrócony kupującemu w podwójnej wysokości – w zależności od tego, która strona nie wywiąże się z umowy.
- Zaliczka – jeśli wpłacisz zaliczkę, a transakcja nie dojdzie do skutku, masz prawo odzyskać całą przekazaną kwotę. Dotyczy to zarówno sytuacji, w której to Ty rezygnujesz z zakupu, jak i wówczas, gdy sprzedający zmienia zdanie.
Zaliczka to dobre rozwiązanie, jeśli wciąż oczekujesz na decyzję kredytową z banku. W razie odmowy finansowania – nie poniesiesz finansowych konsekwencji i odzyskasz pieniądze.
- Zadatek – jeśli jako kupujący wpłacisz zadatek i później wycofasz się z realizacji umowy bez uzasadnienia, stracisz całą przekazaną kwotę. To forma odpowiedzialności za swoje zobowiązania.
Z drugiej strony, jeśli to sprzedający nie wywiąże się z umowy, masz prawo domagać się dwukrotności zadatku – czyli zwrotu wpłaconej kwoty i środków odpowiadających kwocie zadeklarowanego zadatku. To rozwiązanie chroni interesy obu stron i mobilizuje je do sfinalizowania transakcji.
Przykład
Gdyby jednak strony umowy posłużyły się zadatkiem, sytuacja wyglądałaby inaczej. Rezygnacja pana Kowalskiego oznaczałaby dla niego utratę całej kwoty 20 000 zł, którą państwo Nowakowie mogliby zatrzymać. Gdyby natomiast to oni bez powodu odstąpili od umowy, kupujący miałby prawo żądać 40 000 zł, czyli dwukrotności zadatku.
| Kryterium | Zaliczka | Zadatek |
|---|---|---|
| Podstawa prawna | Brak precyzyjnej regulacji w kc | Art. 394 kc |
| Zastosowanie | Częściej przy prostych lub niskobudżetowych umowach | Najczęściej stosowany w umowach przedwstępnych zakupu nieruchomości |
| Zwrot środków przy braku umowy | Zawsze - bez względu na winę | Nie zawsze - zależy od przyczyny zerwania umowy |
| Konsekwencje rezygnacji przez kupującego | Kupujący otrzymuje zwrot zaliczki | Zadatek przepada na rzecz sprzedającego |
| Konsekwencje rezygnacji przez sprzedającego | Kupujący odzyskuje zaliczkę | Sprzedający musi oddać zadatek w podwójnej wysokości |
| Bezpieczeństwo dla kupującego | Wyższe (brak ryzyka utraty środków) | Niższe (ryzyko utraty pieniędzy przy braku kredytu) |
| Zabezpieczenie dla sprzedającego | Słabsze | Silne - mobilizuje do sfinalizowania transakcji |
| Ryzyko przy odmowie kredytu hipotecznego | Brak - środki zwracane | Wysokie - zadatek może przepaść |
| Możliwość modyfikacji zasad | Tak - strony mogą dowolnie ustalić warunki | Tak - warto dodać klauzulę o zwrocie zadatku w razie odmowy kredytu |
Jaki jest cel zaliczki i zadatku przy kupnie mieszkania?
Zarówno zaliczka, jak i zadatek mają na celu zabezpieczenie wykonania przyszłej umowy przyrzeczonej, czyli aktu notarialnego przenoszącego własność nieruchomości. Najczęściej są one uiszczane na etapie podpisywania umowy przedwstępnej kupna nieruchomości.
Zadatek działa jak realny mechanizm motywacyjny, który mobilizuje obie strony – kupującego i sprzedającego – do doprowadzenia transakcji do końca. Ryzyko utraty środków w razie niewywiązania się z umowy sprawia, że decyzja o podpisaniu umowy przedwstępnej z zadatkiem nie jest podejmowana pochopnie.
- Kupujący, który zrezygnuje bez ważnego powodu, traci zadatek.
- Sprzedający, który nie wywiąże się z umowy, musi zwrócić dwukrotność zadatku.
Tym samym zadatek chroni interesy obu stron i pełni funkcję prawnego i finansowego zabezpieczenia transakcji.
Zaliczka również potwierdza chęć zakupu nieruchomości, ale jej rola zabezpieczająca jest znacznie słabsza. W przypadku odstąpienia od umowy (niezależnie od przyczyny) zaliczka podlega zwrotowi. Dlatego zaliczka bywa traktowana bardziej jako forma rezerwacji niż gwarancja wykonania umowy. To rozwiązanie może być korzystne dla kupujących, którzy nie są jeszcze pewni dostępności środków, np. oczekują na decyzję kredytową. Z perspektywy sprzedającego zaliczka daje mniejszą pewność finalizacji transakcji.
Spróbuj tego
Jaka jest wysokość zaliczki i zadatku przy kupnie mieszkania?
Prawo nie narzuca konkretnej kwoty, jaką musi stanowić zadatek lub zaliczka przy podpisywaniu umowy przedwstępnej kupna nieruchomości. Wysokość tej wpłaty ustalana jest indywidualnie przez strony umowy – zwykle jako procent wartości nieruchomości. Najczęściej przyjmuje się, że kwota zadatku lub zaliczki wynosi od 10% do 20% ceny mieszkania.
Przykład
Jeśli planujesz zakup mieszkania o wartości 300 000 zł, to zadatek lub zaliczka w wysokości 10% oznacza wpłatę 30 000 zł na rzecz sprzedającego. Taka suma zostaje uwzględniona w rozliczeniu końcowym – niezależnie od tego, czy mowa o zadatku, czy zaliczce.
W transakcjach na mniejszą skalę, np. zamówienie usługi o wartości 2 000 zł, zaliczki bywają proporcjonalnie wyższe i mogą sięgać nawet 50% ceny, ale w przypadku rynku nieruchomości taka proporcja powinna wzbudzić Twoją czujność. Jeśli sprzedający żąda zaliczki lub zadatku przekraczającego 20% wartości nieruchomości, zachowaj ostrożność. Taka praktyka może świadczyć o nieuczciwych zamiarach, np. próbie wyłudzenia pieniędzy.
Jak zadatek i zaliczka wpływają na wysokość wkładu własnego przy kredycie hipotecznym?
Bank zaliczy kwotę zadatku lub zaliczki na poczet wkładu własnego pod warunkiem, że pieniądze przeznaczone na ten cel nie pochodzą z pożyczki lub kredytu. To oznacza, że wcześniejsza wpłata może pomóc Ci spełnić wymagania stawiane przy kredycie hipotecznym w zakresie posiadania wkładu własnego.
- Jeśli bank wymaga wkładu własnego na poziomie 20%, a Ty już wpłaciłeś 20% wartości nieruchomości jako zadatek lub zaliczkę, możesz uznać ten warunek za spełniony.
- Jeśli jednak wpłaciłeś mniej – np. 10% – nadal musisz pokryć brakującą część wkładu własnego z własnych środków. Banki nie udzielają kredytów pokrywających 100% wartości mieszkania.
Przykład finansowania
Pan Tomasz planuje zakup mieszkania za 400 000 zł. Podpisał umowę przedwstępną z właścicielem i wpłacił zadatek w wysokości 30 000 zł. Bank wymaga wkładu własnego na poziomie 20%, czyli 80 000 zł.
- 30 000 zł – już wpłacony zadatek,
- 50 000 zł – brakująca część wkładu własnego (musi ją dołożyć sam),
- 320 000 zł – kwota kredytu udzielona przez bank.
Co dzieje się z zaliczką lub zadatkiem, gdy bank odmówi kredytu na mieszkanie?
Jeśli bank odmówi Ci kredytu hipotecznego, zaliczka wpłacona na poczet zakupu mieszkania co do zasady podlega zwrotowi. W przypadku zadatku sytuacja jest bardziej skomplikowana – odmowa kredytu nie oznacza automatycznie ani jego utraty, ani zwrotu. Decydują przede wszystkim zapisy umowy przedwstępnej oraz okoliczności, z powodu których nie udało się uzyskać finansowania.
Odmowa kredytu a zaliczka
Jeśli w umowie przedwstępnej ustalono wpłatę zaliczki, możesz spać spokojnie. W przypadku, gdy nie dojdzie do zawarcia umowy przyrzeczonej (aktu notarialnego) z powodu odmowy kredytu, zaliczka podlega pełnemu zwrotowi – niezależnie od tego, kto odpowiada za niedojście transakcji do skutku.
To rozwiązanie szczególnie korzystne dla kupujących, którzy jeszcze nie mają zatwierdzonego finansowania, a chcą zarezerwować konkretną nieruchomość.
Odmowa kredytu a zadatek
Sytuacja komplikuje się w przypadku zadatku, który wiąże się z określonymi konsekwencjami prawnymi. Zgodnie z przepisami, jeśli to Ty – jako kupujący – nie doprowadzisz do zawarcia umowy końcowej, zadatek przepada na rzecz sprzedającego.
Czy odmowa kredytu może być traktowana jako okoliczność niezależna od Ciebie? Niestety, nie zawsze. Choć decyzja banku nie leży bezpośrednio w Twoich rękach, to jednak to właśnie Ty jesteś odpowiedzialny za zgromadzenie środków na zakup nieruchomości. Z tego powodu, w świetle prawa, odmowa finansowania może zostać potraktowana jako niewywiązanie się z umowy z Twojej winy, co oznacza utratę zadatku.
Ostateczne jednak liczą się również zapisy umowy. Kodeks cywilny pozwala na modyfikowanie standardowych zapisów – dlatego możesz uzgodnić ze sprzedającym, że w przypadku odmowy kredytu:
„Sprzedający zobowiązuje się do zwrotu zadatku w pełnej wysokości, jeśli kupujący nie uzyska decyzji pozytywnej o udzieleniu kredytu hipotecznego”.
Taki zapis ogranicza ryzyko utraty środków, zapewnia przejrzystość warunków i zwiększa bezpieczeństwo całej transakcji.
Kiedy przysługuje zwrot zaliczki lub zadatku?
Jeśli bank odmówi Ci kredytu hipotecznego, zaliczka wpłacona na poczet zakupu mieszkania co do zasady podlega zwrotowi. W przypadku zadatku sytuacja jest bardziej skomplikowana – odmowa kredytu nie oznacza automatycznie jego utraty. Decydują przede wszystkim zapisy umowy przedwstępnej oraz okoliczności, z powodu których nie udało się uzyskać finansowania.
Zwrot zaliczki
Masz prawo odzyskać wpłacone pieniądze niezależnie od przyczyny rozwiązania umowy. Zaliczka podlega zwrotowi zarówno wtedy, gdy:
- Obie strony wspólnie odstąpią od umowy,
- Jedna ze stron samodzielnie zdecyduje o rezygnacji z transakcji.
Brak konsekwencji finansowych to główny powód, dla którego zaliczka uznawana jest za bardziej elastyczne rozwiązanie, choć o mniejszej mocy zabezpieczającej interesy stron.
Zwrot zadatku
Zadatek, w przeciwieństwie do zaliczki, wiąże się z określonymi konsekwencjami prawnymi. Zwrot zadatku możliwy jest tylko w kilku konkretnych przypadkach:
- Brak winy po żadnej stronie – np. wystąpiły niezależne przeszkody uniemożliwiające podpisanie umowy (klęska żywiołowa, śmierć jednej ze stron itp.).
- Wspólna rezygnacja – strony zgodnie postanowiły rozwiązać umowę i sporządziły stosowne oświadczenia.
- Wina leży po obu stronach – np. obie strony nie dotrzymały ustaleń, co uniemożliwiło zawarcie umowy przyrzeczonej.
W każdej z tych sytuacji zadatek powinien zostać zwrócony w pełnej wysokości stronie, która go wpłaciła.
Co zrobić, gdy sprzedający nie chce oddać pieniędzy?
Jeśli mimo obowiązku sprzedający odmawia zwrotu zaliczki lub zadatku, masz prawo do podjęcia formalnych działań. W pierwszej kolejności należy:
- Wysłać pisemne wezwanie do zapłaty, najlepiej za potwierdzeniem odbioru.
- W przypadku braku reakcji – wystąpić na drogę postępowania cywilnego.
Posiadanie dobrze sporządzonej umowy przedwstępnej oraz potwierdzenia dokonania wpłaty znacznie zwiększa Twoje szanse na wygraną w sądzie.
Podsumowując:
- Zaliczka podlega zwrotowi niemal zawsze, niezależnie od przyczyny rezygnacji.
- Zadatek zostanie Ci zwrócony tylko wtedy, gdy żadna ze stron nie ponosi winy lub obie rezygnują za porozumieniem.
- W razie sporu warto działać formalnie – zaczynając od wezwania do zapłaty, kończąc na ewentualnym postępowaniu sądowym.
Zaliczka czy zadatek przy kupnie mieszkania – co wybrać?
Wybór między zaliczką a zadatkiem zależy od tego, na czym bardziej Ci zależy. Zadatek lepiej zabezpiecza transakcję i motywuje obie strony do jej sfinalizowania, ale wiąże się z większym ryzykiem utraty pieniędzy. Zaliczka daje większą elastyczność, ponieważ w razie niedojścia transakcji do skutku co do zasady podlega zwrotowi. Jeśli kupujesz mieszkanie na kredyt, szczególnie ważne jest odpowiednie zabezpieczenie w umowie sytuacji, w której bank odmówi finansowania.
Zadatek – częściej wybierany i silniej zabezpieczający
Na rynku nieruchomości zadatek jest znacznie częściej stosowany niż zaliczka. Dlaczego? Ponieważ pełni funkcję nie tylko potwierdzenia poważnych zamiarów, ale również skutecznego zabezpieczenia interesów obu stron.
Spróbuj tego
Warto jednak pamiętać, że zadatek wiąże się z ryzykiem. Jeśli bank odmówi Ci przyznania kredytu hipotecznego, a nie zabezpieczyłeś się odpowiednią klauzulą w umowie, możesz stracić całą kwotę zadatku.
Zaliczka – większa elastyczność, mniejsze zobowiązanie
Zaliczka to rozwiązanie bezpieczniejsze pod względem finansowym w razie niezrealizowania transakcji (np. z powodu braku kredytu), masz prawo do pełnego zwrotu wpłaconej kwoty.
Niestety, zaliczka nie daje takiej pewności finalizacji umowy jak zadatek. Sprzedający, który chce mieć realne zabezpieczenie transakcji, może w ogóle nie zgodzić się na zaliczkę – uznając ją za zbyt słabe zabezpieczenie. W takiej sytuacji masz do wyboru: zaakceptować formę zadatku lub zrezygnować z podpisania umowy.
FAQ - najczęściej zadawane pytania
Czy umowa przedwstępna kupna mieszkania jest ważna bez zadatku lub zaliczki?
Tak. Umowa przedwstępna nie musi wiązać się z wniesieniem jakiegokolwiek zabezpieczenia. Sama umowa powinna określać przede wszystkim najważniejsze warunki czyli wskazywać strony umowy, nieruchomość, która ma być przedmiotem transakcji oraz jej cenę.
Czy zadatek przy zakupie mieszkania można wpłacić przelewem po podpisaniu umowy przedwstępnej?
Tak, zadatek można wpłacić przelewem już po podpisaniu umowy przedwstępnej. W umowie warto jednak wskazać, jak zadatek ma być przekazany, w jakiej kwocie i w jakim terminie.
Czy umowa przedwstępna z zadatkiem musi być zawarta u notariusza?
Nie. Samo ustalenie zadatku nie oznacza, że umowę przedwstępną trzeba zawrzeć w formie aktu notarialnego. W takiej sytuacji wystarczy zwykła forma pisemna.
Źródła

Ustawa z dnia 23 kwietnia 1964 r. - Kodeks cywilny - https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=wdu19640160093


Brawo , prościej się nie da , dziękuję.
Ania