
Ubezpieczenie NNW (następstwa nieszczęśliwych wypadków) w ubezpieczeniu turystycznym to element polisy, który zapewnia odszkodowanie w razie wypadku w czasie podróży zagranicznej. Ubezpieczyciel wypłaci procent z sumy ubezpieczenia dopasowany do uszczerbku na zdrowiu lub całą kwotę w razie śmierci. Sprawdź, jak działa NNW i co dokładnie zapewnia.
Najważniejsze informacje
- NNW w ubezpieczeniu turystycznym zapewnia świadczenie finansowe w razie trwałego uszczerbku na zdrowiu lub śmierci wskutek nieszczęśliwego wypadku podczas podróży.
- Wysokość odszkodowania z NNW zależy od sumy ubezpieczenia, stopnia uszczerbku na zdrowiu oraz zasad wypłaty świadczeń określonych w OWU.
- Suma NNW na wakacje może wynosić od 10 000 zł do 100 000 zł i więcej, a jej wybór warto dopasować do charakteru wyjazdu oraz planowanych aktywności.
- Ubezpieczenie NNW może nie zadziałać, jeśli do wypadku doszło pod wpływem alkoholu, podczas uprawiania sportów wysokiego ryzyka bez odpowiedniego rozszerzenia lub w innych okolicznościach wyłączonych w OWU.
- Zgłoszenie szkody z NNW wymaga przedstawienia dokumentacji medycznej, a ocena trwałego uszczerbku na zdrowiu następuje zazwyczaj po zakończeniu leczenia i rehabilitacji.
- Co to jest NNW w ubezpieczeniu turystycznym?
- Jak działa ubezpieczenie następstw nieszczęśliwych wypadków na wakacjach?
- NNW a KL (koszty leczenia) – czym się różnią?
- Jaką sumę NNW wybrać w ubezpieczeniu turystycznym?
- Czy NNW w polisie turystycznej jest potrzebne, jeśli masz już NNW szkolne lub z pracy?
- Kiedy NNW w ubezpieczeniu turystycznym nie wypłaci świadczenia?
- Jak zgłosić szkodę z NNW po wypadku za granicą?
Co to jest NNW w ubezpieczeniu turystycznym?
NNW, czyli ubezpieczenie następstw nieszczęśliwych wypadków to element polisy turystycznej, który zapewnia wypłatę świadczenia, jeśli podczas podróży doznasz trwałego uszczerbku na zdrowiu wskutek wypadku. W razie śmierci ubezpieczonego pieniądze otrzymają osoby uprawnione do świadczenia – np. rodzina czy osoby wskazane na polisie.
Nie każde nagłe pogorszenie stanu zdrowia zostanie uznane za nieszczęśliwy wypadek. Zawał serca, udar mózgu czy omdlenie spowodowane chorobą zazwyczaj nie są objęte ochroną NNW, ponieważ nie wynikają z przyczyny zewnętrznej. Przed zakupem polisy sprawdź definicję nieszczęśliwego wypadku oraz wyłączenia odpowiedzialności w OWU. To od tych zapisów zależy, czy otrzymasz świadczenie.
Jak działa ubezpieczenie następstw nieszczęśliwych wypadków na wakacjach?
NNW w ubezpieczeniu turystycznym zapewnia wypłatę świadczenia, jeśli w wyniku nieszczęśliwego wypadku podczas podróży doznasz trwałego uszczerbku na zdrowiu. Ochrona obejmuje również śmierć ubezpieczonego wskutek wypadku. W takim przypadku pieniądze otrzymuje osoba wskazana w polisie lub inna osoba uprawniona do świadczenia.
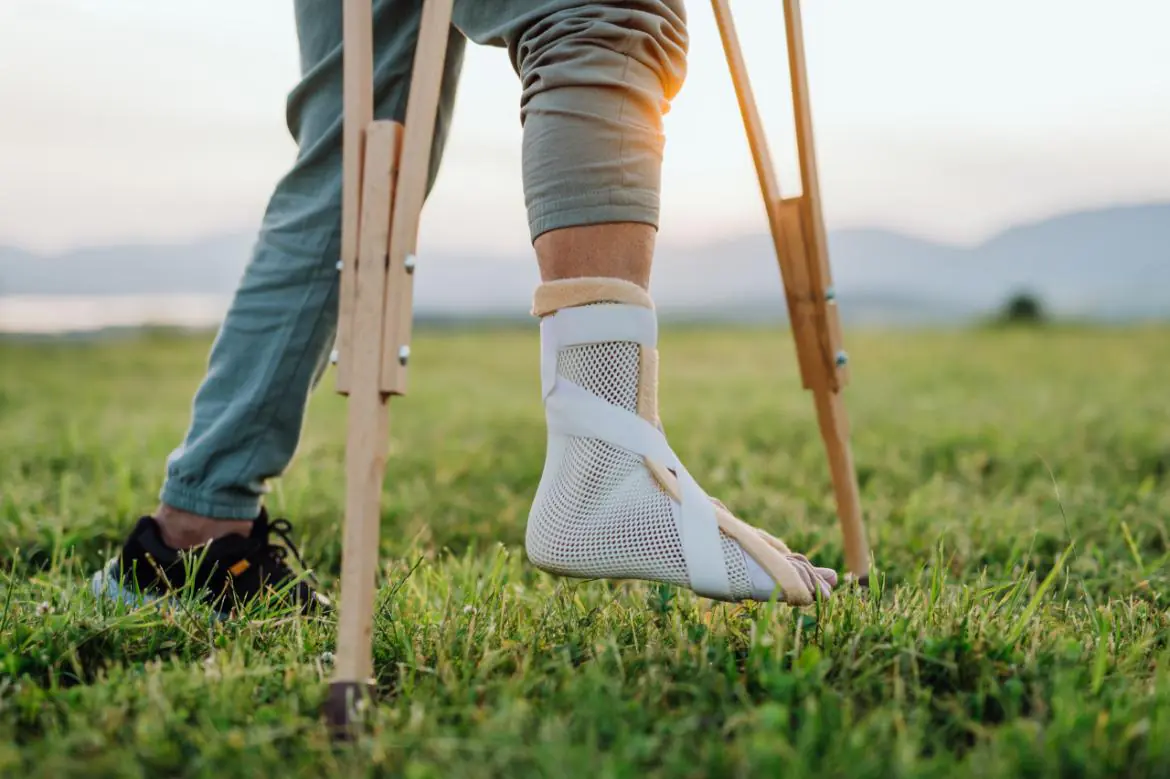
Przykładowo, jeśli podczas wakacji złamiesz nogę, ubezpieczyciel może wypłacić Ci odszkodowanie, o ile uraz spełnia warunki określone w OWU. Samo złamanie nie oznacza jednak automatycznej wypłaty. Liczą się następstwa urazu, sposób ich oceny oraz zakres wykupionej ochrony.
W zależności od towarzystwa NNW może obejmować również dodatkowe świadczenia, np. zwrot kosztów rehabilitacji, zakupu protez czy środków pomocniczych po powrocie do Polski. Takie wydatki są rozliczane na zasadach i do limitów wskazanych w OWU.
Ile możesz dostać z NNW?
Wysokość odszkodowania z NNW zależy od sumy ubezpieczenia oraz procentu trwałego uszczerbku na zdrowiu, który ustala ubezpieczyciel na podstawie dokumentacji medycznej i tabeli uszczerbków. Najczęściej ocena następuje po zakończeniu leczenia, gdy można określić trwałe następstwa wypadku.
Poniższa tabela pokazuje, jak zmienia się wysokość świadczenia przy różnych procentach uszczerbku.
| Świadczenie z NNW - ile dostaniesz? | ||
Trwały uszczerbek na zdrowiu | Suma NNW | Wypłata |
1% | 50 000 zł | 500 zł |
5% | 50 000 zł | 2 500 zł |
10% | 50 000 zł | 5 000 zł |
20% | 50 000 zł | 10 000 zł |
100% | 50 000 zł | 50 000 zł |
Przykładowe wyliczenia przy założeniu wypłaty 1% sumy NNW za każdy 1% trwałego uszczerbku. Rzeczywista wysokość świadczenia zależy od OWU.
Ten szczegół łatwo pominąć przy porównywaniu polis. Suma NNW nie jest kwotą, którą automatycznie otrzymasz po wypadku, lecz podstawą do obliczenia świadczenia. Sprawdź też tabelę uszczerbków, ponieważ podobne urazy mogą być różnie oceniane przez poszczególnych ubezpieczycieli.
Kto dostaje świadczenie w razie śmierci ubezpieczonego?
Jeśli wskutek nieszczęśliwego wypadku podczas podróży umrzesz, to świadczenie z NNW otrzyma osoba uposażona, czyli wskazana przez Ciebie w umowie ubezpieczenia. Zazwyczaj wypłata wynosi 100% sumy NNW, pod warunkiem że śmierć pozostaje w związku z wypadkiem i spełnione są warunki określone w OWU.
Jeżeli nie wskażesz osoby uposażonej, pieniądze trafiają do osób uprawnionych według kolejności zapisanej w OWU. Najczęściej jest to mąż lub żona, następnie dzieci, rodzice i rodzeństwo, a w dalszej kolejności pozostali spadkobiercy. Możesz też samodzielnie zmienić osobę uposażoną w trakcie obowiązywania umowy.
Przed zakupem polisy sprawdź, w jakim terminie od wypadku musi nastąpić śmierć, aby ubezpieczyciel wypłacił świadczenie. W wielu umowach jest to maksymalnie 24 miesiące od zdarzenia.
NNW a KL (koszty leczenia) – czym się różnią?
NNW zapewnia wypłatę świadczenia za następstwa nieszczęśliwego wypadku, a ubezpieczenie kosztów leczenia (KL) pokrywa wydatki na pomoc medyczną podczas podróży. Obie formy ochrony proponowane przez ubezpieczenie turystyczne wzajemnie się uzupełniają, ale mają inne zastosowanie.
| NNW a KL | ||
NNW | KL | |
Co obejmuje? | Następstwa nieszczęśliwego wypadku | Koszty leczenia w razie nagłego zachorowania lub nieszczęśliwego wypadku |
Kiedy działa? | Gdy wypadek powoduje uszczerbek na zdrowiu objęty polisą lub śmierć | Gdy potrzebujesz pomocy medycznej podczas wyjazdu |
Co otrzymasz? | Świadczenie pieniężne obliczone zgodnie z OWU | Pokrycie kosztów leczenia do limitu polisy, pokrycie kosztów transportu medycznego |
Przykład | Odszkodowanie za trwałe następstwa złamania nogi | Opłacenie wizyty lekarskiej, badań i leczenia złamania |
Oznacza to, że w razie wypadku możesz skorzystać z obu rodzajów ochrony: KL pokryje koszty pomocy medycznej i zakupu leków czy powrotu do Polski, a NNW zapewni dodatkowe świadczenie, jeśli uraz spełni warunki wypłaty określone w OWU.
Jaką sumę NNW wybrać w ubezpieczeniu turystycznym?
Suma NNW w ubezpieczeniu turystycznym wynosi najczęściej od 10 000 zł do 100 000 zł, choć dostępne są również polisy z ochroną na 200 000 zł i więcej. Im wyższa suma, tym większe świadczenie możesz otrzymać w razie trwałego uszczerbku na zdrowiu.
Przykładowo przy 10% uszczerbku polisa na 20 000 zł zapewni wypłatę 2 000 zł, a na 100 000 zł już 10 000 zł, jeśli OWU przewidują proporcjonalny sposób naliczania świadczenia.
Podczas wyboru sumy ubezpieczenia NNW weź pod uwagę charakter wyjazdu, planowane aktywności oraz ewentualne konsekwencje dłuższej niezdolności do pracy. Na spokojny urlop ze zwiedzaniem możesz rozważyć 30 000–50 000 zł, a na narty, trekking czy inne aktywne wakacje wyższą sumę, np. 100 000 zł. To orientacyjne rekomendacje, a nie obowiązujące limity.
Wyższa suma NNW może oznaczać wyższą składkę, ale ostateczna cena zależy również od pozostałego zakresu ochrony, kierunku i długości podróży. Porównaj dostępne warianty w naszym rankingu ubezpieczeń turystycznych.
Suma NNW dla dziecka na wakacje
Dla dziecka możesz rozważyć sumę 30 000–50 000 zł lub wyższą, zwłaszcza jeśli w planach są aktywne wakacje. Sprawdź też, czy polisa pokrywa koszty rehabilitacji i zakupu leków oraz czy obejmuje wszystkie zaplanowane zajęcia. Pamiętaj, że szkolne NNW nie zawsze zapewnia taki sam zakres ochrony jak ubezpieczenie turystyczne.
Suma NNW a sporty wysokiego ryzyka
Jeśli planujesz jazdę na nartach, snowboardzie, wspinaczkę lub nurkowanie, rozważ wyższą sumę NNW, np. 100 000 zł, ponieważ następstwa poważniejszych urazów mogą wymagać długiej rehabilitacji.
Sama wysoka suma nie wystarczy jednak do uzyskania świadczenia. Sprawdź w OWU, czy wybrany sport jest objęty ochroną, czy wymaga dodatkowego rozszerzenia oraz czy obejmuje ono również NNW.
Czy NNW w polisie turystycznej jest potrzebne, jeśli masz już NNW szkolne lub z pracy?
Dodatkowe NNW nie zawsze jest konieczne, jeśli masz już ubezpieczenie szkolne lub pracownicze. Sprawdź jednak, czy obecna polisa działa za granicą, obejmuje planowane aktywności i zapewnia odpowiednio wysoką sumę ubezpieczenia.
Możesz mieć kilka polis NNW i otrzymać świadczenie z każdej z nich za ten sam wypadek, zgodnie z warunkami OWU. Pamiętaj też, że NNW nie zastępuje ubezpieczenia kosztów leczenia za granicą.
Kiedy NNW w ubezpieczeniu turystycznym nie wypłaci świadczenia?
Ubezpieczyciel może odmówić wypłaty świadczenia z NNW, jeśli do wypadku doszło w okolicznościach wyłączonych z ochrony. Takie sytuacje są opisane w Ogólnych Warunkach Ubezpieczenia (OWU) i mogą różnić się w zależności od towarzystwa oraz wybranego wariantu polisy.
Do najczęstszych wyłączeń należą:
- Stan po spożyciu alkoholu lub środków odurzających – jeśli do wypadku doszło pod wpływem alkoholu, narkotyków lub innych substancji psychoaktywnych, ubezpieczyciel może odmówić wypłaty. Ochronę w przypadku alkoholu może zapewniać klauzula alkoholowa, dostępna w standardzie lub jako rozszerzenie polisy. Nie obejmuje ona jednak wszystkich sytuacji.
- Uprawianie sportów wysokiego ryzyka bez rozszerzenia – jeśli doznasz urazu podczas wspinaczki, nurkowania czy jazdy na nartach poza wyznaczonymi trasami, a Twoja polisa nie obejmuje takiej aktywności, możesz nie otrzymać świadczenia.
- Prowadzenie pojazdu bez uprawnień – np. wypadek na skuterze lub motocyklu, gdy nie masz prawa jazdy odpowiedniej kategorii.
- Umyślne działanie – celowe spowodowanie urazu, samookaleczenie czy udział w bójce mogą stanowić podstawę do odmowy wypłaty.
- Choroby samoistne – zawał serca, udar mózgu czy inne nagłe problemy zdrowotne niewywołane przyczyną zewnętrzną zazwyczaj nie są traktowane jako nieszczęśliwy wypadek. Niektóre polisy przewidują jednak dodatkową ochronę dla określonych zdarzeń medycznych.
Przed zakupem ubezpieczenia sprawdź nie tylko listę wyłączeń, ale też definicję nieszczęśliwego wypadku i zakres dodatkowych klauzul. Sama obecność NNW w polisie nie oznacza, że każdy uraz podczas wakacji uprawnia do odszkodowania.
Jak zgłosić szkodę z NNW po wypadku za granicą?
Aby otrzymać świadczenie z NNW po wypadku za granicą, musisz zgłosić szkodę ubezpieczycielowi i przedstawić dokumentację potwierdzającą uraz oraz jego następstwa.
Wysokość odszkodowania jest zazwyczaj ustalana po zakończeniu leczenia i rehabilitacji, gdy można ocenić trwały uszczerbek na zdrowiu.
Proces zgłoszenia szkody w 4 krokach
1. Zbierz dokumentację medyczną jeszcze w czasie pobytu za granicą. Poproś lekarza o dokumenty potwierdzające diagnozę, wyniki badań, wypis ze szpitala i zalecenia dotyczące dalszego leczenia. Jeśli doszło do wypadku komunikacyjnego, zachowaj również notatkę policyjną.
2. Zgłoś szkodę ubezpieczycielowi. Możesz to zrobić najczęściej przez formularz internetowy, telefonicznie lub e-mailowo. Podaj numer polisy, datę i okoliczności wypadku oraz dołącz wymagane dokumenty. Nie musisz czekać z samym zgłoszeniem do zakończenia leczenia.
3. Poczekaj na ustalenie wysokości uszczerbku na zdrowiu. Po zakończeniu leczenia i rehabilitacji ubezpieczyciel oceni trwałe następstwa wypadku na podstawie dokumentacji medycznej i zasad określonych w OWU. Może również skierować Cię na badanie wykonane przez lekarza orzecznika.
4. Odbierz świadczenie. Po pozytywnej decyzji ubezpieczyciel wypłaci pieniądze na wskazany rachunek bankowy. Wysokość kwoty będzie zależeć od sumy NNW, ustalonego uszczerbku oraz sposobu naliczania świadczeń w polisie.
Ile masz czasu na zgłoszenie szkody? Termin zawiadomienia o wypadku sprawdź w OWU konkretnego ubezpieczyciela. Niektóre towarzystwa wymagają zgłoszenia w określonej liczbie dni, a ocena trwałego uszczerbku następuje zwykle po zakończeniu leczenia, często nie później niż 24 miesiące od wypadku.
Przed zakupem polisy sprawdź nie tylko sumę NNW, ale też zakres kosztów leczenia, assistance i OC w życiu prywatnym. W naszym kalkulatorze ubezpieczeń turystycznych porównasz oferty różnych towarzystw, sprawdzisz dostępne sumy ubezpieczenia i wyłączenia odpowiedzialności.
| Ubezpieczyciel | Zakres ubezpieczenia | Cena | ||
|---|---|---|---|---|
Koszty leczenia 80 000 eur Ratownictwo 80 000 eur Bagaż 500 eur Dodatkowo: NNW: 5 000 eurOC: 100 000 eursporty objęte polisą: 100zdarzenia pod wpływem alkoholuCOVID-19 | 73,22 zł 2 os. / 7 dni | |||
Koszty leczenia 200 000 eur Ratownictwo 7 000 eur Bagaż 2 000 zł Dodatkowo: NNW: 40 000 złOC: 100 000 eursporty objęte polisą: 85zdarzenia pod wpływem alkoholuCOVID-19 | 89,60 zł 2 os. / 7 dni | |||
Koszty leczenia 200 000 eur Ratownictwo 100 000 eur Bagaż 5 000 zł Dodatkowo: NNW: 60 000 złOC: 100 000 eursporty objęte polisą: 83zdarzenia pod wpływem alkoholuCOVID-19 | 126,86 zł 2 os. / 7 dni | |||
Koszty leczenia 1 250 000 zł Ratownictwo 1 250 000 zł Bagaż 5 000 zł Dodatkowo: NNW: 75 000 złOC: 500 000 złsporty objęte polisą: 52zdarzenia pod wpływem alkoholuCOVID-19 | 199,34 zł 2 os. / 7 dni | |||
Dzięki temu wybierzesz ochronę dopasowaną do kierunku podróży, planowanych aktywności i swojego budżetu.
Najczęściej zadawane pytania
Czy z NNW dostanę pieniądze za złamanie, które dobrze się zrosło?
To zależy od warunków polisy. Jeśli złamanie zagoiło się bez trwałego uszczerbku na zdrowiu, ubezpieczyciel może nie wypłacić świadczenia. Niektóre polisy NNW przewidują jednak odszkodowanie za samo złamanie, niezależnie od jego trwałych następstw. Sprawdź w OWU tabelę uszczerbków i zakres świadczeń.
Czy NNW obejmuje wypadki podczas wycieczek fakultatywnych?
Tak, o ile dana aktywność jest objęta zakresem ubezpieczenia. Zwykłe zwiedzanie czy rejs turystyczny zazwyczaj mieszczą się w standardowej ochronie, ale wyprawa quadami, rafting lub nurkowanie mogą wymagać dodatkowego rozszerzenia.
Czy NNW działa podczas podróży samolotem?
Tak, ubezpieczenie NNW może obejmować wypadki podczas lotu, wsiadania do samolotu i wysiadania z niego, jeśli podróż odbywa się w okresie i na warunkach objętych polisą. Sprawdź jednak, czy ubezpieczyciel nie przewiduje ograniczeń dotyczących określonych rodzajów transportu lotniczego.
Czy można otrzymać odszkodowanie z NNW za bliznę po wypadku?
Tak, jeśli blizna stanowi następstwo wypadku i jest objęta tabelą uszczerbków lub odrębnym świadczeniem przewidzianym w OWU. Nie każda blizna uprawnia do wypłaty, ponieważ ubezpieczyciel może uwzględniać jej rozmiar, umiejscowienie i trwałość.
Czy ubezpieczenie NNW działa po powrocie z wakacji?
Tak, świadczenie z NNW może zostać wypłacone już po powrocie do Polski, nawet jeśli polisa turystyczna przestała obowiązywać. Warunkiem jest to, aby wypadek wydarzył się w okresie ochrony, a jego następstwa spełniały wymagania określone w OWU.