
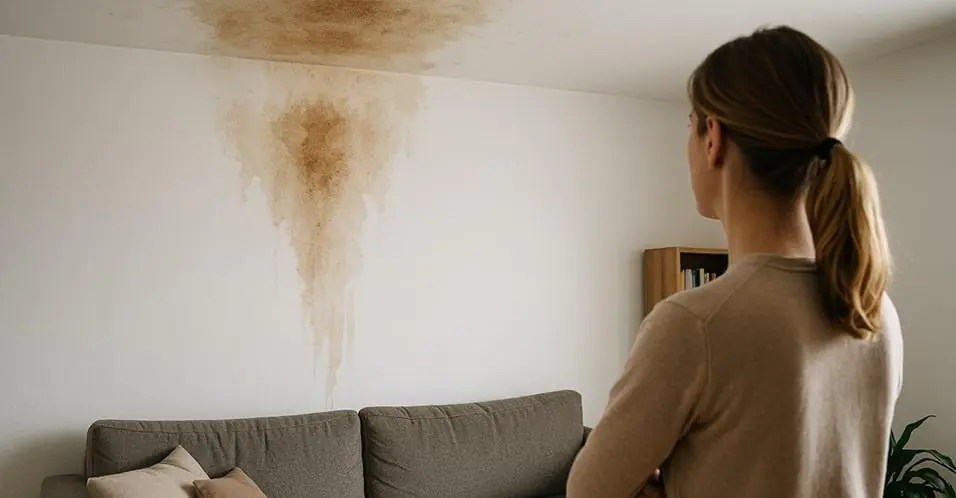
Ubezpieczenie mieszkania od zalania to część polisy mieszkaniowej, która pokrywa szkody wyrządzone przez wodę z pękniętej rury, nieszczelnej pralki czy przeciekającego dachu. Dla mieszkania kosztuje od 178 zł rocznie. Mury i elementy stałe zwykle chroni już zakres podstawowy, ale zalane wyposażenie i szkody u sąsiada pokryjesz dopiero z ochroną mienia ruchomego i OC w życiu prywatnym. Kto odpowiada za zalanie mieszkania, jak przebiega zgłoszenie szkody i ile kosztuje ubezpieczenie mieszkania?
Najważniejsze informacje
- Ubezpieczenie mieszkania z tytułu zalania lokalu to część polisy ubezpieczeniowej, która gwarantuje pokrycie szkód, za które odpowiada awaria instalacji wodnej, nieszczelna pralka u sąsiada lub przeciekający dach.
- Ubezpieczenie mieszkania w swoim podstawowym zakresie obejmuje mury oraz elementy stałe, warto jednak pomyśleć o tym, by uwzględnić w polisie również sprzęty gospodarstwa domowego
- Zalanie mieszkania może powstać z winy spółdzielni, ale również jeśli sąsiad zostanie uznany za sprawcę spowodowania szkody, możesz liczyć na odszkodowanie.
- Jeśli kupując ubezpieczenie mieszkania, zdecydujesz się na OC w życiu prywatnym to taka polisa obejmuje również szkody, jeśli Ty zalejesz sąsiada.
- Aby uzyskać odszkodowanie za zalane mieszkanie kluczowe jest sporządzenie szczegółowego protokołu szkód powstałych w wyniku zalania, dane świadków zdarzenia, wszelkie rachunki dotyczące naprawy zniszczeń, a nawet rzeczoznawca oceniający szkody.
- Ubezpieczyciel może odmówić wypłaty, jeśli do zalania doszło przez rażące niedbalstwo lub zaniedbanie stanu technicznego instalacji.
- Czym jest zalanie dla ubezpieczyciela?
- Kto odpowiada za zalanie mieszkania?
- Jak ubezpieczyć mieszkanie i dom od zalania?
- Ile kosztuje ubezpieczenie domu i mieszkania od zalania?
- Kiedy ubezpieczenie nie pokryje szkód związanych z zalaniem?
- Co zrobić po zalaniu mieszkania?
- Gdzie ubezpieczyć nieruchomość od zalania?
Czym jest zalanie dla ubezpieczyciela?
Zalanie to nagłe i niezamierzone wydostanie się wody, płynów lub pary wewnątrz nieruchomości, spowodowane awarią instalacji lub błędem użytkownika. W ubezpieczeniach termin ten dotyczy zdarzeń o charakterze technicznym, takich jak pęknięcie wężyka w pralce, nieszczelność rur w ścianach czy awaria klimatyzacji. Odróżnia go to od powodzi, która w definicjach ubezpieczycieli oznacza wyłącznie zalanie terenu wynikające z naturalnego podniesienia się poziomu wód w rzekach lub zbiornikach.
Przyczyny, jakie można znaleźć w OWU (Ogólne Warunki Ubezpieczenia) polisy od zalania:
- awaria przewodów, instalacji lub urządzeń sieci wodociągowej, kanalizacyjnej, klimatyzacyjnej, grzewczej, przeciwpożarowej lub pomp wodnych;
- samoczynne wyłączenie się instalacji tryskaczowej, zraszającej lub mgły wodnej;
- przerwy w dopływie prądu oraz awarii urządzeń gospodarstwa domowego (pralki, wirówki, zmywarki, suszarki, urządzeń chłodniczych);
- cofnięcie się cieczy z sieci wodociągowej, kanalizacyjnej lub z urządzeń publicznej sieci kanalizacyjnej;
- pozostawienie otwartych kranów lub zaworów w urządzeniach sieci wodociągowej, kanalizacyjnej lub grzewczej;
- zalanie cieczą przez osoby trzecie z innego lokalu;
- akcja ratownicza;
- uszkodzenie łóżka wodnego;
- rozbicie, stłuczenie, pęknięcie akwarium lub awaria jego urządzeń;
- opady atmosferyczne, topniejący śnieg lub lód;
- zamarzanie lub rozmarzanie cieczy w urządzeniach i instalacjach;
- pękanie mrozowe.
Kto odpowiada za zalanie mieszkania?
Za zalanie mieszkania możesz odpowiadać Ty sam, Twój sąsiad, zarządca budynku lub deweloper. Znaczenie ma to, gdzie i z jakiego powodu powstała awaria instalacji wodnej.
Jeśli Twoje mieszkanie zostało zalane z powodu pęknięcia rury idącej w ścianie, tj. pionów kanalizacyjnych lub nieszczelnego dachu - wina może leżeć po stronie spółdzielni lub dewelopera, jeśli udowodni się wadliwą konstrukcję.
W sytuacji, gdy dojdzie do pęknięcia wężyka w Twojej pralce lub w pośpiechu zapomnisz zakręcić kran tuż przed wyjściem z domu i zalejesz sąsiada z dołu - wina leży po Twojej stronie. Tak samo, jak u sąsiada zepsuje się zmywarka i zaleje Twoje mieszkanie - on będzie odpowiadał za zalanie. Przy wyborze polisy ważne jest, aby ubezpieczenie mieszkania chroniło Cię w wielu różnych sytuacjach.
Najczęstszym zdarzeniem jest awaria wężyków oraz przyłączeń AGD, uszkodzenie uszczelek i zaworów oraz zepsucie instalacji wewnątrzściennej. Jeśli masz polisę i dojdzie do nieszczęśliwego wypadku to najczęstsze przyczyny w wiekszości przypadków wpisują się do objęcia szkód powstałych w wyniku zalania i możesz liczyć na wypłatę odszkodowania.
Jak ubezpieczyć mieszkanie i dom od zalania?
Standardowe ubezpieczenie mieszkania od zalania chroni mury i elementy stałe przed skutkami awarii instalacji wodno-kanalizacyjnej lub grzewczej. Aby zapewnić sobie pełne bezpieczeństwo, warto rozszerzyć zakres ochrony o następujące elementy:
- ubezpieczenie OC w życiu prywatnym – pokrywa koszty remontu u sąsiada, jeśli to z Twojej winy (np. przez pęknięty wężyk pralki) doszło do zalania jego mieszkania.
- Ochrona ruchomości domowych – gwarantuje wypłatę odszkodowania za zniszczone meble, sprzęt RTV, ubrania oraz inne przedmioty wolnostojące, gdy wystąpi zalanie mieszkania.
- Home Assistance – zapewnia szybką pomoc hydraulika oraz pokrycie kosztów transportu i noclegu w hotelu, jeśli dom nie nadaje się do zamieszkania po zalaniu.
- Szkody po akcji ratowniczej – uwzględnia dalsze szkody, chroni mienie na wypadek zalania go przez straż pożarną w trakcie gaszenia pożaru u Ciebie lub u sąsiadów.
Pamiętaj, że ubezpieczyciele rozróżniają zalanie (awaria wewnątrz budynku) od powodzi (podniesienie stanu wód naturalnych). Wybór odpowiedniego wariantu polisy pozwala skutecznie zabezpieczyć finansowo każdy element nieruchomości.
Powódź i zalanie w polisie mieszkaniowej – różnice | ||
| Zdarzenie | POWÓDŹ | ZALANIE |
| Czego dotyczy? |
|
|
| Jakie przyczyny? |
|
|
| Gdzie dostępne ryzyko? |
|
|
| Ile wynosi karencja? |
|
|
Opracowanie własne na podstawie wybranych OWU.
Ile kosztuje ubezpieczenie domu i mieszkania od zalania?
Koszt ubezpieczenia na wypadek zalania będzie inny dla mieszkania 40m2 na ostatnim piętrze w bloku w Wałbrzychu, a inny dla mieszkania 80m2 na parterze we Wrocławiu. Na cenę ubezpieczenia wpływ ma kilka ważnych czynników, o których należy pamiętać przy wyborze polisy.
Wysokość składki zależy również od tego, co polisa obejmuje, czyli jaki ma zakres ochrony, a także sumy ubezpieczenia. To na podstawie sumy ubezpieczenia oraz powstałych szkód będzie wyliczane odszkodowanie. W poniższym zestawieniu przyjęliśmy standardowe mieszkanie o wartości 350 000 zł, skupiając się na ofertach, które realnie uwzględniają takie sytuacje jak awaria pralki.
Ile kosztuje ubezpieczenie mieszkania od zalania + OC w życiu prywatnym? Porównanie ofert | ||
TU | Zakres ochrony | Składka roczna od |
Allianz | Assistance | 113 zł |
TUZ Ubezpieczenia | Assistance, Przepięcia, Dewastacja, | 150 zł |
Benefia | Assistance, Przepięcia | 197 zł |
Link4 | All risk, Assistance, Przepięcia, Dewastacja | 197 zł |
Wiener | All risk, Assistance, Przepięcia, Dewastacja | 252 zł |
INTER Polska | All risk, Assistance, Przepięcia, Dewastacja | 289 zł |
UNIQA | Assistance, Przepięcia, Dewastacja, Pakiet medyczny | 352 zł |
Generali | All risk, Assistance, Przepięcia, Przedmioty szklane, | 620 zł |
Tabela 1. Opracowanie własne na podstawie kalkulacji z dnia 26.10.2026 r.
Ile kosztuje ubezpieczenie domu na wypadek zalania?
Poniższa tabela przedstawia koszty ochrony dla domu o wartości 800 000 zł. Zwróć uwagę, jak drastycznie różnią się sumy gwarancyjne w OC – od standardowych 75 000 zł aż po milion złotych w ofercie premium. Pamiętaj o tym, by dokładnie określić wartość swojego domu - zaniżenie sumy ubezpieczenia może prowadzić do tego, że otrzymasz odszkodowanie, które nie pokryje strat, do jakich doszło. Nie oznacza to jednak, że wysokość sumy ubezpieczenia wpłynie na wyższe odszkodowanie - należy wskazać w polisie realną wartość nieruchomości oraz oszacować szkody zgodnie z rzeczywistością.
Ile kosztuje ubezpieczenie domu od zalania + OC w życiu prywatnym? Porównanie ofert | ||
TU | Zakres ochrony | Składka roczna od |
TUZ Ubezpieczenia | Assistance, Przepięcia, Dewastacja, | 499 zł |
Benefia | Assistance, Przepięcia, Instalacja fotowoltaiczna | 640 zł |
TUZ Ubezpieczenia | All risk, Assistance, Przepięcia, Przedmioty szklane, | 851 zł |
BeeSafe | Assistance, Powódź, Przepięcia, Dewastacja, | 1155 zł |
Generali | All risk, Assistance, Przepięcia, Przedmioty szklane, | 1600 zł |
Allianz | Assistance, Powódź, Przepięcia, | 1730 zł |
Tabela 2. Opracowanie własne na podstawie kalkulacji z dnia 26.10.2026 r.
Im droższe mienie chcemy ubezpieczyć, tym więcej będzie nas kosztowało. Dlatego też z reguły domy są droższe w ubezpieczeniu, niż mieszkania. Wyniki kalkulacji to potwierdzają – najtańsza polisa dla domu jest ponad dwukrotnie droższa, od najtańszej polisy dla mieszkania. W obu przypadkach składka byłaby jeszcze wyższa, gdybyśmy włączyli w ochronę np. ruchomości domowe oraz uzupełnili zakres o kolejne ryzyka. To logiczne, że za dodatkowe mienie i większe bezpieczeństwo trzeba dopłacić.
Kiedy ubezpieczenie nie pokryje szkód związanych z zalaniem?
Każde zgłoszone zalanie wymaga od ubezpieczyciela weryfikacji. Rzeczoznawca ocenia skalę szkód i ustala winnego zalania i na tej podstawie decyduje o przyznaniu odszkodowania.
Jeśli zatem przyczyną zalania doszło wskutek zaniedbania lub celowego działania, to odszkodowanie może nie zostać wypłacone. Chodzi tu o konkretne sytuacje, jak:
- awarie lub uszkodzenia sieci wodno-kanalizacyjnej w wyniku zaniedbania stanu technicznego,
- pozostawienie uchylonych okien w trakcie deszcz,
- zatkane rynny,
- pęknięcie akwarium,
- samowolne wykonywanie prac hydraulicznych,
- zastosowanie nieodpowiednich materiałów budowlanych (sanitarnych lub wykończeniowych).
Nie każda szkoda spowodowana zalaniem oznacza wypłatę odszkodowania. Przy dokonaniu oględzin ocena rzeczoznawcy zwykle wskazuje powód zalania. Jeśli winą była awaria pralki - odszkodowanie będzie możliwe. Jeśli jednak ubezpieczyciel zauważy, że pralka nie była użytkowana zgodnie z jej przeznaczeniem to odszkodowanie nie zostanie wypłacone.
Pan Dariusz wyjechał na urlop, zostawiając niedokręcony zawór przy pralce. Pęknięty wężyk spowodował zalanie sąsiada. Mimo, że sąsiad w potrzebnej dokumentacji wskazał ściany pełne zacieków, ubezpieczyciel odmówił wypłaty świadczenia, które mogłoby obejmować pokrycie strat. Jako przyczynę wskazał rażące niedbalstwo pana Dariusza. Pan Dariusz musiał z własnej kieszeni pokryć szkody w wysokości zgodnej z wyceną rzeczoznawcy.
Warto uważnie czytać OWU i zadbać o właściwe zgłoszenie wszystkich pomieszczeń i elementów majątku, które mają podlegać ochronie.
Co zrobić po zalaniu mieszkania?
Kiedy zauważymy, że doszło do szkody, należy podjąć odpowiednie działania. Szybka reakcja jest bardzo ważna, ale pominięcie jednego z kroków może wydłużyć całą procedurę, w efekcie czego dłużej będziemy oczekiwać na otrzymanie odszkodowania.
Procedura ubezpieczeniowa zgłaszania szkody - krok po kroku
Najlepiej zastosować się do poniższych kroków:
1. Zadbaj o bezpieczeństwo
Zadbaj o bezpieczeństwo swoje i innych osób o których wiesz, że mogą zostać poszkodowane. Następnie możesz przystąpić do zabezpieczenia swoich rzeczy przed zniszczeniem.
2. Ustal przyczynę, znajdź źródło awarii
O ile to możliwe, ustal, co wpłynęło na zalanie mieszkania. Zidentyfikowanie źródła może pomóc w zmniejszeniu strat.
3. Ogranicz szkody
Jeśli widzisz, że np. woda z zatkanej wanny lub pralki rozlewa się do innych pomieszczeń, jak najszybciej zamknij dopływ wody. W tym celu zorientuj się, gdzie znajduje się zawór. W nagłej sytuacji ważne jest to, aby nie tracić cennego czasu. W zależności od źródła zdarzenia o sytuacji powinny być powiadomione osoby odpowiedzialne za to mienie (jeśli zalanie nastąpiło u sąsiada, należy w pierwszej kolejności próbować powiadomić właśnie jego lub/ i zarządcę budynku).
4. Ustal sprawcę
Jeśli to możliwe, jak najszybciej ustal osobę odpowiedzialną za zalanie mieszkania. Będzie to niezbędne do spisania oświadczenia o zdarzeniu. Przy sporządzeniu szczegółowego protokołu ubezpieczyciel może potrzebować takiego oświadczenia.
5. Wykonaj dokumentację
Znaczące będą tu zdjęcia szkody. Zalanie mieszkania to nie tylko ściany pełnie zacieków, ale również sprzęty gospodarstwa domowego, meble, pamiątki itd. Niejeden właściciel mieszkania wykonał zbyt pośpiesznie dokumentację, a później miał problem z uzyskaniem odpowiedniej kwoty odszkodowania. Im bardziej dokładne, tym lepiej. Potrzebne mogą być dane osobowe świadków zdarzenia. Przed zakończeniem dokumentowania szkody, niczego nie poprawiaj, nie sprzątaj, nie przekładaj (o ile nie wymagają tego względy bezpieczeństwa). Wartościowym dokumentem będzie protokół szkód wykonany na miejscu zalania przez straż pożarną, policję lub inne służby.
6. Złóż wniosek
Towarzystwo ubezpieczeniowe, po zapoznaniu się z nim, prawdopodobnie będzie chciało umówić się jeszcze na tzw. oględziny. W tym celu, skierowany zostanie do nas pracownik TU, celem zweryfikowania poprawności danych zamieszczonych w formularzu. Po tych czynnościach, należy oczekiwać na decyzję ubezpieczyciela.
Jeśli sąsiad zalał Twoje mieszkanie i nie ma ubezpieczenia, koszty naprawy powinien pokryć z własnych środków – brak polisy nie zwalnia go z odpowiedzialności za wyrządzoną szkodę. W praktyce musisz dochodzić roszczeń bezpośrednio od niego, bez pośrednictwa żadnego ubezpieczyciela.
Najpierw spróbuj załatwić sprawę polubownie – najlepiej pisemnie, żeby mieć dowód zgłoszenia szkody. Jeśli sąsiad odmawia zapłaty, pozostaje droga sądowa, dlatego warto zadbać o dokumentację: zdjęcia, protokół straży pożarnej (jeśli interweniowała) oraz wycenę kosztów naprawy.
Dlatego warto mieć własne ubezpieczenie mieszkania, niezależnie od tego, czy mieszkanie sąsiada jest ubezpieczone. W takiej sytuacji możesz zgłosić szkodę u swojego ubezpieczyciela, aby uzyskać odszkodowanie.
Jak przygotować się do wizyty rzeczoznawcy?
Po zgłoszeniu szkody ubezpieczyciel zazwyczaj wysyła rzeczoznawcę, który ma ocenić zakres zniszczeń i potwierdzić ich przyczynę. Warto wcześniej uporządkować zalane pomieszczenia na tyle, by dostęp do uszkodzonych elementów był możliwy. Dobrze jest też przygotować dokumentację fotograficzną, faktury za zniszczone sprzęty oraz ewentualne protokoły interwencji (np. administracji budynku czy straży pożarnej). Im więcej rzetelnych informacji otrzyma rzeczoznawca, tym sprawniej przebiegnie proces likwidacji szkody.
Gdzie ubezpieczyć nieruchomość od zalania?
Obecnie najprostszym i jednocześnie najszybszym sposobem na ubezpieczenie nieruchomości na wypadek zalania i innych zdarzeń, jest kupienie polisy online. Można to zrobić w 100% przez Internet i bez zbędnych formalności. Zanim jednak podpiszemy umowę i opłacimy składkę, zastanówmy się dobrze, jaki zakres ochrony będzie dla nas najlepszy i ile warto za niego zapłacić. W tym niezastąpiony okaże się kalkulator ubezpieczeń - zanim zdecydujesz się na zakup polisy, sprawdź naszą ofertę. Porównaj, ile kosztuje OC, co dokładnie oferuje Ci ubezpieczenie mieszkania od zalania, co wchodzi do zakresu polisy w pierwszej kolejności.
Wybór polisy ułatwiają czytelne wyróżnienia ofert Najlepiej ocenianych oraz Najkorzystniejszych, dzięki którym nie musisz samodzielnie analizować zawiłych warunków ubezpieczenia. System automatycznie porównuje zakres ochrony i cenę każdej propozycji, wskazując Ci opcje najwyżej punktowane przez ekspertów i innych użytkowników. W ten sposób kalkulator ubezpieczenia nieruchomości pomaga błyskawicznie znaleźć solidną ochronę, która realnie zadziała w razie szkody.
Nie daj się zaskoczyć – porównaj ubezpieczenia od zalania
FAQ Ubezpieczenie od zalania – najczęściej zadawane pytania
Jak wycenić szkodę po zalaniu?
Wycena szkody po zalaniu przebiega w kilku etapach. Najpierw należy w miarę możliwości i zachowaniem bezpieczeństwa ograniczyć rozprzestrzenianie się wody, następnie zawiadomić odpowiednie służby i zgłosić zalanie do ubezpieczyciela. Na miejsce najpewniej zostanie przysłany rzeczoznawca, który ustali rozmiar szkód, a następnie wyceni ich koszt. W tym pomocna będzie sporządzona przez poszkodowanego lista obiektów i przedmiotów, rachunki, faktury i wszelka dokumentacja, która pomoże przy wycenie szkód zalaniowych.
Jak napisać protokół szkody zalania mieszkania?
Protokół szkody zalania mieszkania zwykle sporządza wezwane na miejsce pogotowie wodno-kanalizacyjne lub straż pożarna. Od tych służb należy uzyskać kopię celem przedstawienia dokumentu ubezpieczycielowi. Jeśli protokół sporządzamy samodzielnie z powodu małych rozmiarów szkody i niewzywania służb na miejsce zdarzenie, należy opisać precyzyjnie okoliczności zdarzenia i wskazać szacunkowy rachunek szkód. Protokół uzupełniamy danymi osobowymi, adresem mieszkania, podpisem i datą zdarzenia.
Co zrobić, jeśli interweniująca straż pożarna zalała mi mieszkanie?
Skutki akcji ratowniczej, w tym zalanie mieszkania przez strażaków, są odrębnym ryzykiem, które również może być uwzględnione w polisie mieszkaniowej. W niektórych ubezpieczeniach znajdziemy je już w podstawie, a w innych jest to dodatkowo płatne rozszerzenie.
Kiedy zgłosić zalanie mieszkania do ubezpieczyciela?
Szkodę najlepiej zgłosić niezwłocznie, chociaż teoretycznie mamy na to, w zależności od towarzystwa, od 3 do 7 dni. Termin ten może zostać wydłużony, jeśli podczas zalania ubezpieczony przebywał poza miejscem ubezpieczenia, np. na wakacjach.
Czy zawsze płaci osoba, z której mieszkania wypłynęła woda?
Nie zawsze. Za awarię wewnątrz mieszkania (np. pęknięty wężyk pralki) zwykle odpowiada jego mieszkaniec, ale za piony i inne elementy wspólne budynku odpowiedzialność ponosi zarządca lub spółdzielnia mieszkaniowa. Winnym może być też deweloper, jeśli instalacja została wadliwie wykonana, lub producent sprzętu w przypadku wady fabrycznej. Ostateczne ustalenie winnego wymaga zwykle oceny rzeczoznawcy.