
Ubezpieczenie w góry może pokryć koszty leczenia, ratownictwa i transportu po wypadku, także wtedy, gdy akcja z użyciem śmigłowca kosztuje tysiące euro. Sprawdź, jak dobrać polisę do wyjazdu w polskie i zagraniczne góry, jakie limity sprawdzić oraz kiedy potrzebujesz rozszerzenia o sporty wysokiego ryzyka. Dzięki temu unikniesz sytuacji, w której po wypadku rachunek za pomoc zostanie po Twojej stronie.
Najważniejsze informacje
- Ubezpieczenie w góry nie jest obowiązkowe, ale może uchronić Cię przed wysokimi kosztami leczenia, ratownictwa i transportu medycznego. Możesz je kupić już od 7 zł za dzień ochrony.
- EKUZ nie zastępuje polisy turystycznej za granicą, ponieważ ma ograniczony zakres i nie daje pełnej ochrony w górach.
- Poza Polską za akcję ratowniczą w górach często płaci turysta, jeśli nie ma ubezpieczenia obejmującego koszty ratownictwa.
- Przy nartach, snowboardzie i bardziej wymagających aktywnościach sprawdź, czy polisa obejmuje sporty wysokiego ryzyka lub ekstremalne.
- Przed zakupem polisy warto porównywać nie tylko cenę, ale też zakres ochrony, sumy ubezpieczenia i wyłączenia odpowiedzialności.
- Czy ubezpieczenie turystyczne na wyjazd w góry jest niezbędne?
- Kiedy potrzebujesz rozszerzenia o sporty wysokiego ryzyka w górach?
- Wezwanie służb ratunkowych, czyli kto płaci za akcję ratowniczą w górach?
- Ubezpieczenie w góry w Polsce i za granicą - czym się różni?
- Ubezpieczenie w góry – co powinno zawierać i na co zwrócić szczególną uwagę?
- Wyjazd w góry z grupą - czy polisa od organizatora wystarczy?
- Ile kosztuje ubezpieczenie górskie?
- Kiedy najpóźniej kupić ubezpieczenie turystyczne w góry?
Czy ubezpieczenie turystyczne na wyjazd w góry jest niezbędne?
Ubezpieczenie turystyczne na wyjazd w góry nie jest obowiązkowe, ale w praktyce jest bardzo potrzebne. Polisa może ochronić Cię przed wydatkami, których nie pokrywa ani NFZ, ani sama karta EKUZ. Dotyczy to przede wszystkim kosztów ratownictwa, transportu medycznego i leczenia za granicą.
EKUZ na wyjazd w góry – dlaczego nie wystarczy?
Europejska Karta Ubezpieczenia Zdrowotnego działa tylko w krajach UE i EFTA, więc poza tym obszarem nie zapewnia żadnej ochrony. Jeśli do wypadku dojdzie np. podczas trekkingu w Nepalu, koszty leczenia będziesz musiał pokryć z własnej kieszeni.
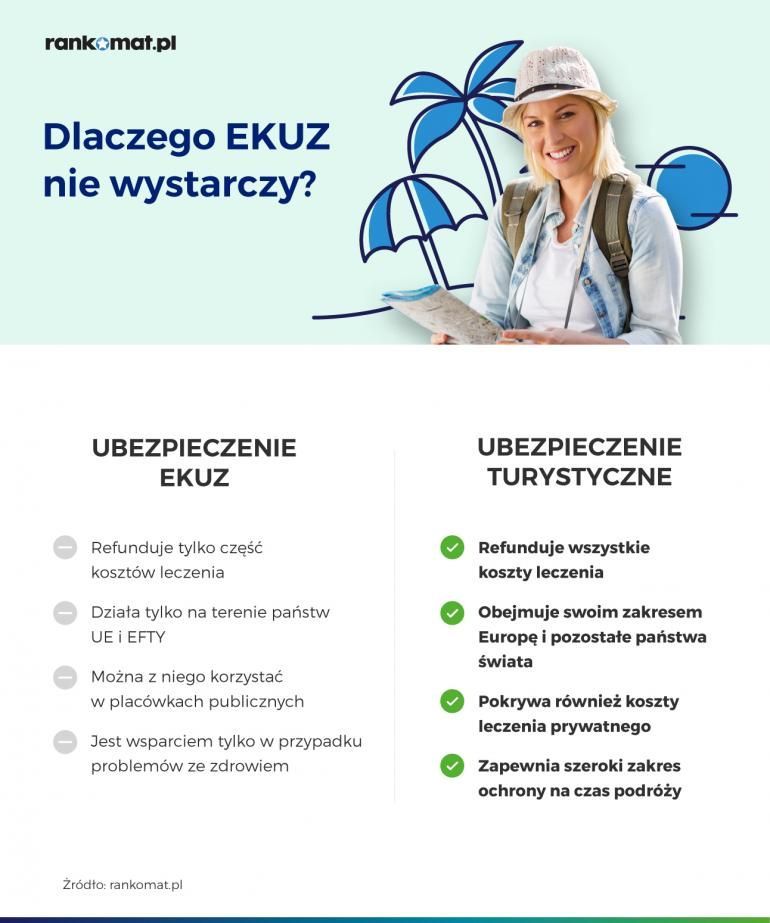
To nie jedyne ograniczenie EKUZ. W praktyce trzeba pamiętać także o tym, że EKUZ:
- działa w ramach publicznego systemu ochrony zdrowia lub w placówkach współpracujących z odpowiednikiem NFZ. Jeśli na miejscu najszybciej dostępna jest pomoc prywatna, koszt leczenia może nie zostać pokryty z karty;
- co do zasady, nie pokrywa kosztów międzynarodowego transportu sanitarnego do Polski. W praktyce oznacza to, że bez dodatkowej polisy powrót do kraju po wypadku lub nagłym zachorowaniu może być bardzo kosztowny;
- nie daje gwarancji pokrycia kosztów ratownictwa górskiego i akcji poszukiwawczych. W części krajów, np. w Austrii, pomoc ratowników po wypadkach narciarskich może być traktowana jako świadczenie prywatne, za które trzeba zapłacić samodzielnie.
Warto też pamiętać, że EKUZ nie oznacza automatycznie całkowicie bezpłatnego leczenia. Zakres świadczeń zależy od zasad obowiązujących w danym kraju, dlatego możliwe są dopłaty np. do wizyt lekarskich, hospitalizacji czy niektórych zabiegów.
Karta dotyczy również wyłącznie niezbędnych świadczeń zdrowotnych - nie zastępuje OC w życiu prywatnym, ubezpieczenia bagażu, ochrony sprzętu sportowego ani wsparcia w razie opóźnionego lotu, pomocy prawnej czy kosztów tłumaczenia.
Kiedy potrzebujesz rozszerzenia o sporty wysokiego ryzyka w górach?
Jeśli podczas wyjazdu w góry planujesz uprawiać sport wysokiego ryzyka lub ekstremalny, standardowa polisa może nie wystarczyć. Bez odpowiedniego rozszerzenia ubezpieczyciel może odmówić pokrycia kosztów leczenia, ratownictwa albo wypłaty świadczenia po wypadku.
Do sportów wysokiego ryzyka ubezpieczyciele zaliczają nie tylko najbardziej wymagające aktywności. W OWU na takiej liście mogą znaleźć się również np. jazda na nartach poza wyznaczonymi trasami czy kajakarstwo górskie.
Dlatego przed zakupem polisy sprawdź, jak Twoja aktywność została sklasyfikowana i czy wymaga rozszerzenia ochrony o sporty wysokiego ryzyka lub sporty ekstremalne.
Wezwanie służb ratunkowych, czyli kto płaci za akcję ratowniczą w górach?
Poza Polską za akcję ratowniczą w górach turysta może zapłacić z własnej kieszeni, jeśli nie ma ubezpieczenia obejmującego koszty ratownictwa. To jeden z najważniejszych powodów, dla których przy wyjeździe w góry nie warto ograniczać się do samego EKUZ ani oceniać polisy wyłącznie po cenie.
Koszty ratownictwa górskiego mogą być bardzo wysokie, zwłaszcza gdy akcja wymaga transportu w trudnym terenie, zaangażowania kilku ratowników albo użycia dodatkowego sprzętu.
| Kraj / pasmo górskie | Czy ratownictwo może być płatne? | Przykładowy koszt lub stawka | Śmigłowiec | Co warto wiedzieć? |
|---|---|---|---|---|
| Słowacja (Tatry Słowackie, Fatra) | TAK | Cennik HZS: m.in. 54,12 euro/h za ratownika, 71,92 euro/h za drona i 19,68 euro/h za psa | Cennik HZS nie zawiera stawki za śmigłowiec | Za akcję płaci osoba, której ona dotyczy. EKUZ nie pokrywa ratownictwa górskiego. |
| Austria (Alpy Austriackie) | TAK | Ponad 5 000 euro za ok. 40 minut lotu śmigłowca | Ok. 130 euro za minutę lotu (bez opieki lekarskiej) | Koszt zależy od operatora i przebiegu akcji. Przed wyjazdem sprawdź, czy polisa obejmuje ratownictwo i transport ze stoku lub trudno dostępnego terenu. |
| Włochy (Dolomity, Alpy) | TAK, zwłaszcza gdy akcja nie była uzasadniona medycznie | Osoba bez obrażeń, ale w realnym zagrożeniu, płaci ok. 750 euro. Przy wezwaniu nieuzasadnionym płaci pełny koszt akcji, a obcokrajowiec nawet do 3 500 euro | Ok. 100–140 euro za minutę lotu przy wezwaniu nieuzasadnionym | Stawki ustalają regiony, dlatego się różnią. Jeśli akcja kończy się hospitalizacją, zwykle płacisz niewielką opłatę albo nic. Turysta zagraniczny może jednak zapłacić także za akcję medyczną. |
| Szwajcaria (Alpy Szwajcarskie) | TAK | Rega: średnio ok. 4 500 CHF za misję śmigłowca | Koszt rośnie wraz z czasem i stopniem skomplikowania akcji | Przy długich poszukiwaniach lub udziale ratowników górskich rachunek może być znacznie wyższy. |
| Czechy (Karkonosze, Jesioniki) | TAK | Cennik HS ČR: 60 euro na stacji, 230 euro w terenie do 3 km, 460 euro powyżej 3 km lub przy 4-10 ratownikach | Brak stawki w cenniku HS ČR | Nie zakładaj, że czeskie ratownictwo działa dla polskiego turysty tak samo jak GOPR/TOPR. EKUZ nie zastępuje ubezpieczenia turystycznego. |
| USA (Yosemite, Rocky Mountain National Park) | NIE za akcję SAR w parku narodowym | NPS nie pobiera opłat za poszukiwania i ratownictwo | Transport medyczny śmigłowcem nie jest częścią akcji SAR | Trzeba rozdzielić ratownictwo w parku narodowym od późniejszego transportu medycznego, który może być płatny. |
Jak widać, rachunek za akcję ratowniczą może składać się z kilku elementów i szybko rosnąć wraz z przebiegiem akcji. Dlatego przy wyborze polisy w góry warto sprawdzić nie tylko jej cenę, ale też sumę kosztów ratownictwa i zapisy w OWU.
Ubezpieczenie w góry w Polsce i za granicą - czym się różni?
W polskich górach ratownictwo jest bezpłatne, ale to nie znaczy, że dodatkowa polisa będzie zbędna. Ubezpieczenie turystyczne może przydać się także w naszym kraju, zwłaszcza jeśli planujesz aktywny wypoczynek lub zabierasz drogi sprzęt.
Przy wyjazdach zagranicznych polisa ma jeszcze większe znaczenie. Przykładowo, w Tatrach problem może zacząć się nawet wtedy, gdy nie planujesz przekraczać granicy. Wystarczy zjazd lub zejście po słowackiej stronie, by ewentualny wypadek oznaczał już odpłatną pomoc ratowników.
Ubezpieczenie w góry – co powinno zawierać i na co zwrócić szczególną uwagę?
Dobra polisa w góry powinna być dopasowana do charakteru wyjazdu i planowanej aktywności. Innego zakresu ochrony potrzebuje osoba, która wybiera się na spokojne wędrówki, a innego turysta planujący narty, snowboard czy bardziej wymagające trasy.
W podstawowym zakresie ubezpieczenia w góry powinny znaleźć się przede wszystkim:
- Ubezpieczenie kosztów leczenia - to podstawa każdej polisy turystycznej. Takie ubezpieczenie pokrywa wydatki związane z wizytami lekarskimi, badaniami, pobytem w szpitalu, lekami czy zabiegami. Im droższy kraj i bardziej aktywny wyjazd, tym wyższa powinna być suma kosztów leczenia;
- Koszty ratownictwa - ten element ma kluczowe znaczenie przy wyjazdach w góry za granicę. Dzięki niemu ubezpieczyciel może pokryć koszty akcji ratunkowej lub poszukiwawczej, w tym transportu z miejsca wypadku;
- Ubezpieczenie następstw nieszczęśliwych wypadków - NNW daje prawo do wypłaty świadczenia, jeśli dojdzie do uszczerbku na zdrowiu lub śmierci osoby ubezpieczonej;
- Ubezpieczenie od odpowiedzialności cywilnej - to przydatny element ochrony, jeśli podczas wyjazdu wyrządzisz komuś szkodę, np. doprowadzisz do kolizji na stoku albo uszkodzisz cudzy sprzęt. Przy aktywnym wyjeździe w góry OC bywa równie ważne jak NNW;
- Assistance - pomaga w organizacji wsparcia po wypadku lub w nagłym zachorowaniu. Może obejmować m.in. kontakt z centrum alarmowym, pomoc organizacyjną, transport czy wsparcie informacyjne.
Najważniejszym rozszerzeniem przy aktywnym wyjeździe jest klauzula sportów wysokiego ryzyka lub ekstremalnych - bez niej ubezpieczyciel może odmówić wypłaty np. po wypadku na nartach poza trasą.
Oprócz podstawowych elementów polisy turystycznej, przydać może Ci się również (w zależności od wyjazdu):
- OC sportowe - jeśli uprawiasz sporty i chcesz zabezpieczyć się na wypadek szkód wyrządzonych innym osobom;
- Ubezpieczenie bagażu - to dobre rozwiązanie, jeśli zabierasz ze sobą drogie rzeczy lub sprzęt;
- Ubezpieczenie sprzętu sportowego - ochroni Cię finansowo na wypadek zniszczenia, zgubienia albo kradzieży sprzętu;
- Klauzula alkoholowa - jeśli chcesz zachować ochronę także po spożyciu alkoholu (sprawdź czy dane towarzystwo przewiduje taką opcję);
- Klauzula chorób przewlekłych - to ważne rozszerzenie dla osób chorujących przewlekle, które chcą mieć ochronę także w razie pogorszenia stanu zdrowia podczas wyjazdu.
Wyjazd w góry z grupą - czy polisa od organizatora wystarczy?
Ubezpieczenie dołączone do wyjazdu grupowego nie zawsze zapewnia wystarczającą ochronę. W praktyce takie polisy często mają podstawowy zakres i niskie sumy ubezpieczenia, które mogą nie wystarczyć przy poważniejszym urazie albo kosztownej akcji ratowniczej.
Dotyczy to zwłaszcza wyjazdów w góry, gdzie ryzyko leczenia, transportu i ratownictwa jest wyższe niż przy zwykłym wyjeździe wypoczynkowym. Dlatego przed wyjazdem najlepiej sprawdzić, czy polisa grupowa obejmuje koszty leczenia, ratownictwa, transport medyczny, OC oraz aktywności planowane na miejscu.
Jeśli zakres ochrony jest zbyt wąski albo sumy ubezpieczenia są niskie, dobrym rozwiązaniem może być dokupienie indywidualnej polisy. Dzięki temu łatwiej dopasujesz ochronę do charakteru wyjazdu i unikniesz sytuacji, w której mimo ubezpieczenia część kosztów trzeba będzie pokryć samodzielnie.
Ile kosztuje ubezpieczenie górskie?
Cena ubezpieczenia w góry zależy przede wszystkim od kierunku wyjazdu, długości podróży, planowanych aktywności i zakresu ochrony. Najtańsze polisy można znaleźć już od kilku złotych dziennie, ale przy wyjeździe narciarskim lub bardziej wymagającej aktywności ważniejszy od samej ceny jest zakres ochrony.
Droższa polisa nie zawsze będzie najlepsza, ale zbyt tani wariant może nie obejmować ratownictwa, OC, sprzętu sportowego albo rozszerzenia o sporty wysokiego ryzyka. Dlatego koszt ubezpieczenia warto oceniać indywidualnie, biorąc pod uwagę sumy ubezpieczenia, rozszerzenia i wyłączenia odpowiedzialności.
Dobrze widać to na przykładzie aktualnych ofert dla osób wybierających się na narty do Słowenii. Już przy polisach kupowanych na jeden dzień widać, że różnice w cenie nie zawsze są duże, ale zakres ochrony potrafi się wyraźnie zmieniać.
| Ubezpieczyciel | Zakres ubezpieczenia | Cena | ||
|---|---|---|---|---|
Koszty leczenia 300 000 zł Ratownictwo 300 000 zł Bagaż 500 zł Dodatkowo: NNW: 20 000 złOC: 200 000 złOC sportowe: 200 000 złsporty objęte polisą: 114zdarzenia pod wpływem alkoholuCOVID-19 | 6,90 zł 1 os. / 1 dzień | |||
Koszty leczenia 500 000 zł Ratownictwo 100 000 zł Bagaż 2 000 zł Dodatkowo: NNW: 10 000 złOC: 300 000 złOC sportowe: 300 000 złsporty objęte polisą: 11zdarzenia pod wpływem alkoholuCOVID-19 | 14,14 zł 1 os. / 1 dzień | |||
Koszty leczenia 750 000 zł Ratownictwo 750 000 zł Bagaż 3 000 zł Dodatkowo: NNW: 50 000 złOC: 250 000 złOC sportowe: 500 000 złsprzęt sportowy: 5 000 złzdarzenia pod wpływem alkoholuCOVID-19 | 24,22 zł 1 os. / 1 dzień | |||
Koszty leczenia 10 000 000 eur Ratownictwo 10 000 000 eur Bagaż 1 500 eur Dodatkowo: NNW: 20 000 eurOC: 500 000 eurOC sportowe109 sportów objętych ochronązdarzenia pod wpływem alkoholuCOVID-19 | 30,52 zł 1 os. / 1 dzień | |||
Kalkulacja z 29.04.2026 r.
Jak pokazuje kalkulacja, niższa cena nie zawsze oznacza gorszą ofertę, ale też wyższa składka nie daje automatycznie najlepszej ochrony. O ostatecznej opłacalności polisy decyduje to, czy jej zakres odpowiada planowanemu wyjazdowi i aktywnościom.
Kiedy najpóźniej kupić ubezpieczenie turystyczne w góry?
Ubezpieczenie w góry najlepiej kupić najpóźniej dzień przed wyjazdem, choć w praktyce polisę możesz kupić także w dniu podróży. Lepiej jednak nie zostawiać tego na ostatnią chwilę, bo wtedy łatwo przeoczyć ważne elementy ochrony.
Przed zakupem sprawdź kierunek wyjazdu, termin podróży i planowane aktywności. To od nich zależy, czy polisa obejmie koszty ratownictwa, transport medyczny oraz potrzebne rozszerzenie o sporty wysokiego ryzyka lub ekstremalne.
Jeśli kupujesz ubezpieczenie online, porównaj nie tylko cenę, ale też zakres ochrony, sumy ubezpieczenia, rozszerzenia i wyłączenia odpowiedzialności w OWU różnych ubezpieczycieli. W rankomat.pl możesz zrobić to szybko i wygodnie, wypełniając jeden krótki formularz i od razu porównując kilka ofert dopasowanych do Twojego wyjazdu.
Najczęściej zadawane pytania
Jakie ubezpieczenie wybrać w polskie Tatry?
Na wyjazd w polskie Tatry warto wybrać polisę z NNW, OC, assistance oraz - jeśli zabierasz drogi ekwipunek - ochronę bagażu lub sprzętu sportowego. Ratownictwo w polskich górach jest bezpłatne, ale dodatkowa polisa może przydać się w wielu innych sytuacjach po wypadku.
Czy ubezpieczenie górskie działa poza szlakiem?
To zależy od warunków danej polisy i zapisów OWU. Przed wyjazdem warto sprawdzić, czy ubezpieczyciel obejmuje ochroną aktywność poza wyznaczonymi szlakami lub trasami i czy nie przewiduje w takich sytuacjach dodatkowych wyłączeń.
Ile kosztuje ubezpieczenie w Tatrach?
Cena zależy od długości wyjazdu, zakresu ochrony i planowanych aktywności. Najtańsze polisy można znaleźć już od kilku złotych dziennie, ale przy wyjeździe w góry ważniejsze od samej ceny są warunki i zakres ubezpieczenia.
Czy dziecko też powinno mieć osobne ubezpieczenie w góry?
Tak, dziecko również powinno być objęte ochroną ubezpieczeniową, zwłaszcza jeśli jedzie na narty, snowboard albo aktywny wyjazd rodzinny. Przy wyborze polisy warto sprawdzić przede wszystkim koszty leczenia, ratownictwa, NNW i assistance.
Czy ubezpieczenie w góry obejmuje sprzęt sportowy?
Nie zawsze. Jeśli zabierasz własne narty, snowboard lub inny drogi sprzęt, sprawdź, czy polisa obejmuje jego kradzież, zniszczenie albo zgubienie, bo często wymaga to dodatkowego rozszerzenia.