
Odszkodowanie za złamanie ręki wynosi zwykle od kilkuset złotych za proste złamanie do kilkunastu tysięcy przy poważniejszych urazach wymagających operacji – dokładna kwota zależy od rodzaju złamania, stopnia uszczerbku na zdrowiu i warunków konkretnej polisy. Możesz je otrzymać nawet z kilku źródeł jednocześnie: z własnej polisy na życie lub NNW, z ZUS (jeśli do złamania doszło w pracy) oraz z OC sprawcy, jeśli to nie Twoja wina. Sprawdzamy, ile realnie możesz dostać, z jakich źródeł, i jak krok po kroku ubiegać się o wypłatę.
Najważniejsze informacje
- Złamanie ręki może nas spotkać zarówno w pracy, jak i w domu.
- Polisy na życie i NNW rozróżniają złamania na zamknięte i otwarte, uwzględniają stopień urazu, a niektóre inaczej obliczają świadczenie w zależności od tego, czy złamana została ręka dominująca.
- Im wyższa suma ubezpieczenia, tym wyższe świadczenie za złamanie ręki.
- Jeśli do złamania doszło w pracy, możesz dodatkowo ubiegać się o jednorazowe odszkodowanie z ZUS - od 1 kwietnia 2026 roku stawka wynosi 1781 zł za każdy 1% uszczerbku na zdrowiu.
- Gdy za złamanie odpowiada inna osoba (np. właściciel sklepu przez niezabezpieczoną śliską podłogę), możesz dochodzić odszkodowania z jego polisy OC - niezależnie od świadczenia z własnego ubezpieczenia.
- Porównanie ofert pozwoli nam znaleźć najbardziej opłacalną polisę na wypadek złamania.
- Ile odszkodowania za złamaną rękę?
- Czy rodzaj złamania ma wpływ na odszkodowanie?
- Co oprócz świadczenia za złamaną rękę może oferować ubezpieczenie?
- Ile za złamanie może otrzymać dziecko?
- Czy dwie polisy to dwa odszkodowania z tytułu złamania ręki?
- Jak ubiegać się o odszkodowanie za złamanie ręki krok po kroku?
- Kiedy nie będzie odszkodowania za złamaną rękę?
- Jak znaleźć najlepszą i najtańszą polisę na złamanie ręki?
Ile odszkodowania za złamaną rękę?
Zastanawiasz się, ile wynosi odszkodowanie za złamanie ręki? To zależy od trzech rzeczy: wybranej sumy ubezpieczenia, konkretnej kości, która uległa złamaniu, oraz tego, czy leczenie było zachowawcze (np. gips), czy wymagało operacji. Większość towarzystw nie podaje sztywnej kwoty w złotówkach - świadczenie wylicza się jako procent sumy ubezpieczenia wskazanej w polisie.
Poniższa tabela pokazuje, jak wygląda to w praktyce dla przykładowej sumy ubezpieczenia 100 000 zł, na podstawie aktualnych ogólnych warunków ubezpieczenia czterech dużych towarzystw.
| Towarzystwo | Złamanie proste – wysokość świadczenia | Złamanie skomplikowane – wysokość świadczenia |
|---|---|---|
| PZU | 5% (5 000 zł) – złamanie trzonu kości ramiennej bez przemieszczenia | 10% (10 000 zł) – z przemieszczeniem / wieloodłamowe |
| Allianz | 4% (4 000 zł) – leczone ambulatoryjnie | 8% (8 000 zł) – leczone operacyjnie |
| Ergo Hestia | 4% (4 000 zł) – leczone ambulatoryjnie | 8% (8 000 zł) – leczone operacyjnie |
| Nationale-Nederlanden | 6% (6 000 zł) – bez zniekształceń | 12–20% (12 000–20 000 zł) – ze zniekształceniami |
| Źródło: Opracowanie własne (stan na 27.08.2026 r.). | ||
Czy rodzaj złamania ma wpływ na odszkodowanie?
Rodzaj złamania ma kluczowe znaczenie dla wysokości odszkodowania. Ubezpieczyciele zawsze analizują stopień skomplikowania urazu, co bezpośrednio przekłada się na wysokość świadczenia.
Stopień skomplikowania:
- Złamanie proste (zamknięte, pęknięcie): wymaga gipsu i krótszej rekonwalescencji. Wiąże się z niższym odszkodowaniem.
- Złamanie złożone (otwarte, wieloodłamowe, z przemieszczeniem): często wymaga operacji chirurgicznej i długiej rehabilitacji. Ubezpieczyciele przyznają za nie wyższe świadczenia, aby pokryć wyższe koszty leczenia i dłuższą niezdolność do pracy.
- Miejsce złamania: ubezpieczyciele rozróżniają urazy, przyznając procent SU w zależności od złamanej kości (np. złamanie palców, śródręcza, czy nadgarstka).
- Ręka dominująca: jeśli złamiesz rękę dominującą (np. prawą, będąc praworęcznym), możesz otrzymać wyższą rekompensatę. Wynika to z faktu, że uraz ręki, którą używasz najczęściej, znacznie bardziej utrudnia codzienne funkcjonowanie i pracę.
Co oprócz świadczenia za złamaną rękę może oferować ubezpieczenie?
Złamanie ręki rzadko kończy się na samym unieruchomieniu w gipsie. Jeśli doszło do przemieszczenia odłamów lub złamania wieloodłamowego, konieczna bywa operacja, a po niej długa rehabilitacja – i te koszty również można pokryć z polisy, niezależnie od samego odszkodowania za uszczerbek na zdrowiu.
- Odszkodowanie za operację ortopedyczną. Część towarzystw (np. Allianz) organizuje i pokrywa koszty operacji ortopedycznej związanej z wypadkiem do kwoty wskazanej w polisie - wystarczy skierowanie od lekarza prowadzącego, wystawione w ciągu 90 dni od zdarzenia. Inne firmy (np. Ergo Hestia) oferują osobne ubezpieczenie "Operacje chirurgiczne", w którym świadczenie wypłacane jest jako procent sumy ubezpieczenia za każdą operację, aż do limitu 600% sumy ubezpieczenia w całym okresie ochrony.
- Świadczenie za pobyt w szpitalu. Jeśli złamanie wymagało hospitalizacji, towarzystwo wypłaca świadczenie za każdy dzień pobytu - zwykle od momentu, gdy hospitalizacja trwa nieprzerwanie dłużej niż 24 godziny (choć w niektórych produktach próg wynosi 7 dni). Podobnie jak przy operacjach, łączna wypłata z tego tytułu jest limitowana - często do 600% sumy ubezpieczenia.
- Zwrot kosztów rehabilitacji. Tu zakres bywa najszerszy: w ramach usług assistance po wypadku niektóre towarzystwa (np. Allianz) organizują i pokrywają koszty do 10 wizyt fizjoterapeuty lub w poradni rehabilitacyjnej na jeden wypadek, wraz z transportem na zabiegi. Dodatkowo ubezpieczyciel może zorganizować i pokryć koszty sprzętu rehabilitacyjnego (np. ortezy, kul, stabilizatora), dowóz zaordynowanych leków czy wizytę pielęgniarki w domu, jeśli lekarz zalecił, żeby nie opuszczać mieszkania.
Zanim wybierzesz polisę, sprawdź w OWU, czy interesujące Cię świadczenia (operacja, szpital, rehabilitacja) są wliczone w podstawowy zakres, czy wymagają wykupienia dodatkowego rozszerzenia - to jeden z częstszych błędów przy porównywaniu ofert na wypadek złamania kości.
Ile za złamanie może otrzymać dziecko?
Ubezpieczenie dziecka to bardzo ważna sprawa – ze względu na swoją wysoką aktywność pociechy są bowiem narażone na różnego rodzaju urazy. Wysokość odszkodowania za złamanie u dziecka zależy od rodzaju ubezpieczenia, warunków polisy oraz stopnia skomplikowania urazu. Dzieci są często objęte specjalnymi polisami ubezpieczeniowymi, np. ubezpieczeniami szkolnymi (NNW szkolne) lub indywidualnymi polisami wykupionymi przez rodziców. Ubezpieczyciele, tak jak w przypadku dorosłych, przy wycenie złamań biorą pod uwagę stopień uszczerbku na zdrowiu, ale często odszkodowania dla dzieci są nieco niższe, ponieważ polisy szkolne zazwyczaj mają ograniczone sumy ubezpieczenia.
W przypadku dzieci ubezpieczyciele wyróżniają te same rodzaje złamań:
- złamania proste (np. złamanie zamknięte bez przemieszczenia) – takie urazy są wyceniane niżej, zwykle w granicach od 200 zł do 1 500 zł,
- złamania złożone (otwarte lub wieloodłamowe, wymagające operacji, dłuższego leczenia i rehabilitacji) – w przypadku tego typu złamań odszkodowania mogą sięgać nawet kilku tysięcy złotych, choć zależy to od konkretnej polisy i sumy ubezpieczenia.
| Towarzystwo/ubezpieczenie | Złamanie w obrębie kości ramiennej | Złamanie w obrębie kości przedramienia | Złamanie w obrębie kości nadgarstka | Złamanie w obrębie kości palca |
|---|---|---|---|---|
| PZU NNW szkolne | 5-7% | 2-4% | 1-3% | 1-3% |
| Nationale-Nederlanden Ubezpieczenie dziecka bez przerwy | 600-1000 zł | |||
| Signal Iduna NNW Dzieci i młodzieży szkolnej | 1,4-4,9% | 1,4-2,8% | 1,4-2,8% | 0,7-1,4% |
| Źródło: Opracowanie własne (stan na 27.08.2026 r.). | ||||
Czy dwie polisy to dwa odszkodowania z tytułu złamania ręki?
Posiadanie dwóch polis na życie może zapewnić Ci podwójne odszkodowanie. Wiele osób może twierdzić, że jest to zbędny wydatek. Warto jednak wiedzieć o tym, że masz taką możliwość i zapewni Ci ona podwójną korzyść. Oczywiście zakup dwóch ubezpieczeń indywidualnych może wydawać się zbędny, jednak posiadanie dwóch polis dotyczy najczęściej różnych produktów – np. polisy indywidualnej i grupowej.
Takie rozwiązanie może zapewnić Ci szerszy zakres ochrony dla polisy podstawowej lub rozszerzyć ochronę, którą już posiadasz. W sytuacji, gdy obie polisy uwzględniają zdarzenie polisowe, jakim jest złamanie ręki, możesz z tego tytułu otrzymać aż dwa świadczenia.
Pani Marta, 41 lat, złamała kość promieniową z przemieszczeniem, poślizgnąwszy się na nieodśnieżonym i nieposypanym chodniku przed sklepem osiedlowym. Złamanie wymagało zabiegu nastawienia i kilkutygodniowej rehabilitacji.
Ponieważ zdarzenie miało miejsce poza pracą, ZUS nie wchodził tu w grę – Pani Marta skorzystała z dwóch niezależnych źródeł:
- Prywatna polisa na życie z opcją NNW – suma ubezpieczenia 150 000 zł. Zgodnie z OWU jej towarzystwa, złamanie kości promieniowej z przemieszczeniem to 4% sumy ubezpieczenia, czyli 6 000 zł. Dodatkowo, w ramach tej samej polisy, Pani Marta skorzystała z pakietu rehabilitacyjnego assistance – ubezpieczyciel zorganizował i pokrył koszt 10 wizyt fizjoterapeutycznych, o wartości ok. 1 200 zł. Łącznie z polisy otrzymała 7 200 zł.
- OC właściciela sklepu – ponieważ do wypadku doszło z powodu niedopełnienia obowiązku odśnieżania (co potwierdziło zgłoszenie do zarządcy terenu i zdjęcia zrobione bezpośrednio po zdarzeniu), Pani Marta wystąpiła też z roszczeniem do ubezpieczyciela OC sklepu. Po negocjacjach otrzymała zadośćuczynienie za ból i cierpienie w wysokości 2 500 zł oraz zwrot kosztów zniszczonej podczas upadku odzieży (200 zł) – łącznie 2 700 zł.
Łącznie Pani Marta otrzymała 9 900 zł – z czego zdecydowaną większość, bo aż 7 200 zł, zapewniła jej własna polisa na życie z opcją NNW, bez konieczności udowadniania czyjejkolwiek winy. Roszczenie z OC sprawcy wymagało więcej czasu i formalności (negocjacje, dokumentacja dowodząca zaniedbania), podczas gdy świadczenie z polisy własnej zostało wypłacone szybko, na podstawie samej dokumentacji medycznej.
Jak ubiegać się o odszkodowanie za złamanie ręki krok po kroku?
Proces ubiegania się o odszkodowanie różni się w zależności od źródła, z którego chcesz skorzystać, ale kilka kroków powtarza się niezależnie od tego, czy zgłaszasz roszczenie do własnej polisy, ZUS, czy OC sprawcy.
- Zabezpiecz dokumentację medyczną od samego początku. Zachowaj kartę informacyjną z izby przyjęć lub szpitala, wyniki RTG, skierowania na rehabilitację oraz wszystkie rachunki za prywatne leczenie czy fizjoterapię. To podstawa każdego wniosku – bez niej żadne towarzystwo ani ZUS nie wypłaci świadczenia.
- Jeśli podejrzewasz czyjąś winę, udokumentuj miejsce zdarzenia. Zrób zdjęcia oblodzonego chodnika, uszkodzonej nawierzchni czy niezabezpieczonego miejsca w pracy najszybciej, jak to możliwe – dowody znikają (śnieg topnieje, rozlana ciecz zostaje posprzątana), a bez nich trudno udowodnić zaniedbanie po stronie sprawcy czy pracodawcy.
- Zgłoś zdarzenie odpowiedniej instytucji. Jeśli doszło do niego w pracy, poinformuj pracodawcę – ma obowiązek sporządzić protokół powypadkowy, niezbędny do ubiegania się o świadczenie z ZUS. Jeśli winę ponosi osoba trzecia (np. właściciel sklepu czy zarządca chodnika), zgłoś zdarzenie tej osobie lub instytucji zarządzającej terenem.
- Złóż wniosek do własnego ubezpieczyciela (jeśli masz polisę na życie lub NNW). Skontaktuj się z towarzystwem – zwykle przez formularz online, infolinię lub aplikację – i dołącz dokumentację medyczną oraz numer polisy. Większość towarzystw ma na wypłatę 30 dni od zgłoszenia kompletnych dokumentów.
- Złóż wniosek o jednorazowe odszkodowanie z ZUS (jeśli to wypadek przy pracy). Potrzebny będzie protokół powypadkowy od pracodawcy oraz zaświadczenie o zakończeniu leczenia i rehabilitacji. Wniosek składasz do ZUS po zakończeniu leczenia – to wtedy komisja lekarska ZUS ocenia procentowy uszczerbek na zdrowiu, od którego zależy wysokość świadczenia.
- Zgłoś roszczenie do ubezpieczyciela OC sprawcy (jeśli to nie Twoja wina). Skieruj pismo z opisem zdarzenia, dokumentacją medyczną i dowodami zaniedbania (zdjęcia, zgłoszenie do zarządcy terenu) bezpośrednio do towarzystwa, w którym sprawca ma wykupione OC. Możesz też zgłosić się do zakładu ubezpieczeń bezpośrednio, jeśli znasz jego dane – w przeciwnym razie pomoże w tym Ubezpieczeniowy Fundusz Gwarancyjny lub sam sprawca.
- Bądź przygotowany na negocjacje przy roszczeniach z OC. W przeciwieństwie do świadczeń z własnej polisy czy ZUS, kwoty proponowane przez ubezpieczyciela sprawcy są często zaniżone w pierwszej propozycji. Warto rzeczowo uzasadnić swoje żądanie (rachunki, zaświadczenia o bólu i cierpieniu) i, jeśli to konieczne, skorzystać z pomocy prawnika specjalizującego się w odszkodowaniach.
Jeśli korzystasz z kilku źródeł jednocześnie, pamiętaj: każde zgłaszasz osobno i niezależnie od pozostałych – wypłata z jednego źródła nie pomniejsza świadczenia z innego.
Kiedy nie będzie odszkodowania za złamaną rękę?
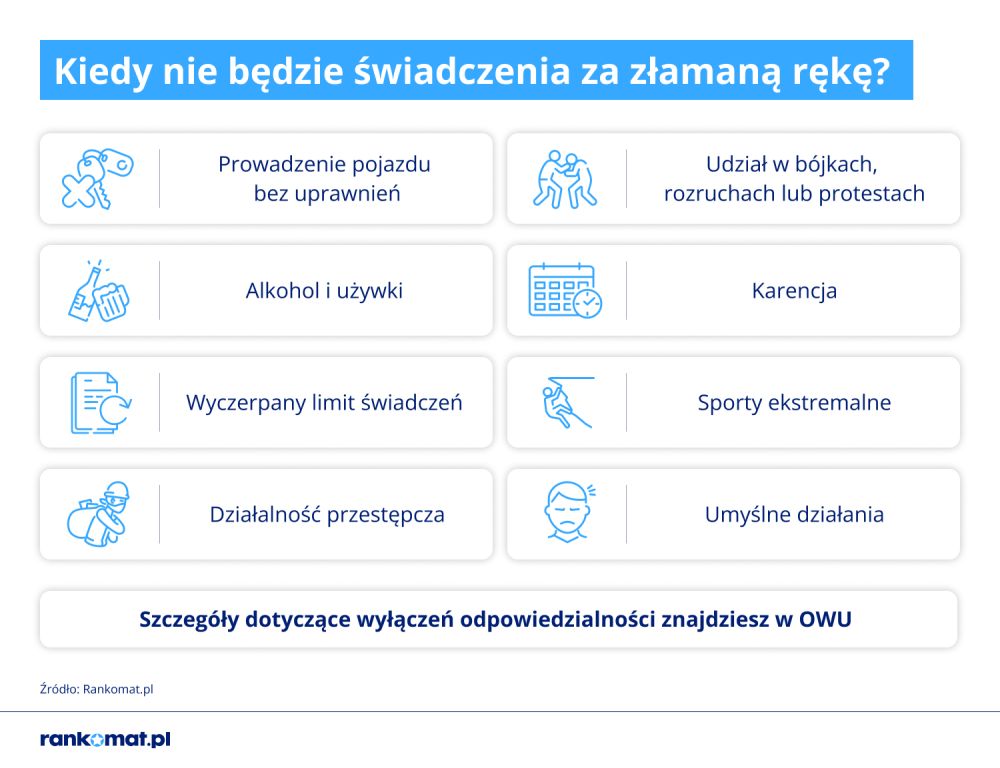
Powinieneś pamiętać o tym, że towarzystwo ubezpieczeniowe zawsze dokładnie precyzuje, w jakich sytuacjach nie otrzymasz odszkodowania za złamaną rękę. Mowa tu o wyłączeniach odpowiedzialności, które znajdziesz w Ogólnych Warunkach Ubezpieczenia (OWU).
Ubezpieczyciel może odmówić wypłaty odszkodowania za złamanie ręki, jeśli do wypadku doszło wskutek:
- prowadzenia pojazdu bez wymaganych uprawnień,
- brania udziału w bójkach, rozruchach lub protestach,
- spożywania alkoholu lub innych substancji zmieniających świadomość.
Świadczenie może również nie zostać wypłacone w sytuacji, gdy w umowie znajduje się zapis o karencji. Oznacza ona okres ochronny po zawarciu umowy, kiedy to towarzystwo ubezpieczeniowe nie ma obowiązku wypłaty odszkodowania.
Karencja może trwać od 1 miesiąca do nawet 24 miesięcy – wtedy nie dostaniemy odszkodowania, nawet jeśli dojdzie do urazu uwzględnionego w zakresie ochrony (np. złamania palców, w obrębie kości nadgarstka lub poważnego złamania trzonu kości łokciowej).
Limity świadczeń określają z kolei, ile razy w ciągu roku polisowego możesz otrzymać odszkodowanie z tytułu tego samego zdarzenia (czyli w tym przypadku z tytułu złamania ręki). Jeśli, przykładowo, w ciągu roku przytrafiły Ci się dwa złamania – a umowa uwzględnia tylko jedno – to firma ubezpieczeniowa nie może wypłacić Ci dodatkowego odszkodowania.
Jak znaleźć najlepszą i najtańszą polisę na złamanie ręki?
Najlepszy sposób na znalezienie odpowiedniej oferty ubezpieczenia na życie stanowi skorzystanie z narzędzia, jakim jest porównywarka ubezpieczeniowa. Ułatwi Ci ona dotarcie wyłącznie do atrakcyjnych ofert. Po wypełnieniu krótkiej ankiety zadzwoni do Ciebie konsultant w celu przedstawienia oferty dopasowanej do Twoich oczekiwań. Możesz w ten sposób zaoszczędzić zarówno pieniądze, jak i czas, który musiałbyś poświęcić na wnikliwe czytanie różnych ofert.
Każdemu z nas zależy na tym, by uniknąć przepłacania, a zarazem zapewnić sobie odpowiednią ochronę na wypadek uszczerbku na zdrowiu, a nawet na wypadek śmierci ubezpieczonego. Porównywarka ułatwi Ci znalezienie ubezpieczenia, które okaże się optymalnym rozwiązaniem, ale które będziesz mógł nabyć w okazyjnej cenie.
FAQ – Najczęściej zadawane pytania o ubezpieczenie na wypadek złamania
Czy dostanę odszkodowanie z ZUS za złamaną rękę w pracy?
Tak, jeśli złamanie zostało uznane za wypadek przy pracy i skutkuje stałym lub długotrwałym uszczerbkiem na zdrowiu. Od 1 kwietnia 2026 roku ZUS wypłaca 1781 zł za każdy 1% uszczerbku – przy 5% uszczerbku będzie to więc 8905 zł. To świadczenie jest niezależne od odszkodowania z prywatnej polisy na życie czy NNW, więc możesz otrzymać obie wypłaty jednocześnie.
Od czego zależy dokładna wysokość odszkodowania za złamanie ręki?
Trzy czynniki mają największe znaczenie: wybrana suma ubezpieczenia (świadczenie to zwykle procent tej kwoty), konkretna złamana kość (nadgarstek wyceniany jest niżej niż kość ramienna) oraz sposób leczenia - złamania wymagające operacji są wyceniane wyżej niż te leczone zachowawczo, np. w gipsie.
Czy karencja w polisie oznacza, że nie dostanę odszkodowania za złamanie?
Jeśli do złamania doszło w okresie karencji (czyli krótko po zawarciu umowy, zanim ochrona w pełni zacznie działać), towarzystwo może odmówić wypłaty. Długość karencji różni się między produktami – zwykle od 1 do kilku miesięcy – dlatego warto sprawdzić ten zapis w OWU przed podpisaniem umowy, szczególnie jeśli planujesz aktywność zwiększającą ryzyko złamania.
Jak długo czeka się na wypłatę odszkodowania za złamaną rękę?
Większość towarzystw ma na to 30 dni od zgłoszenia roszczenia i dostarczenia kompletnej dokumentacji medycznej. Jeśli sprawa wymaga dodatkowych wyjaśnień (np. konsultacji z lekarzem orzecznikiem), termin może się wydłużyć – ale bezsporną część świadczenia towarzystwo powinno wypłacić w pierwotnym terminie 30 dni.