
Ubezpieczenie od powodzi kupisz w polisie mieszkaniowej już od 269 zł rocznie, ale ochrona nie zacznie działać od razu. Większość towarzystw stosuje 30-dniową karencję, więc polisa kupiona w trakcie ulewy nie pokryje strat. Jeśli przed zakupem sprawdzisz strefę zagrożenia powodziowego, karencję i wyłączenia w OWU, unikniesz odmowy wypłaty, gdy woda przyjdzie.
Najważniejsze informacje
- Ubezpieczenie od powodzi to zwykle rozszerzenie polisy mieszkaniowej. Polisa z ryzykiem powodzi kosztuje od 269 zł rocznie, a z ochroną All Risk od 461 zł (kalkulacja rankomat.pl z 29.10.2026 r.).
- Nowa polisa ma zwykle 14- lub 30-dniową karencję na powódź. Nie obowiązuje ona przy przedłużeniu umowy w tym samym towarzystwie.
- Cena zależy głównie od strefy zagrożenia powodziowego, którą sprawdzisz bezpłatnie na mapach ISOK.
- Pełne odszkodowanie za zalany dobytek wymaga ubezpieczenia murów i elementów stałych oraz ruchomości domowych.
- Po powodzi zrób zdjęcia zniszczeń przed sprzątaniem i zachowaj rachunki za prace ratunkowe.
- Co oznacza powódź w polisie mieszkaniowej?
- Co można chronić w ubezpieczeniu nieruchomości od powodzi?
- Jak sprawdzić, czy nieruchomość znajduje się w strefie powodziowej?
- Czy warto kupić ubezpieczenie od powodzi i dla kogo?
- Ile kosztuje ubezpieczenie nieruchomości od powodzi?
- Ile trwa karencja w polisie powodziowej?
- Kiedy ubezpieczyciel wypłaci odszkodowanie za powódź?
- Jak zgłosić szkodę powodziową ubezpieczycielowi?
- Jak wybrać ubezpieczenie od powodzi?
Co oznacza powódź w polisie mieszkaniowej?
Ochronę na wypadek powodzi znajdziesz w prawie każdej polisie. I prawie zawsze to ryzyko będzie dostępne w formie umowy dodatkowej. Nie należy zapominać też o karencji i wyłączeniach odpowiedzialności, w wyniku których ubezpieczyciel nie wypłaci odszkodowania za podtopienie nieruchomości.
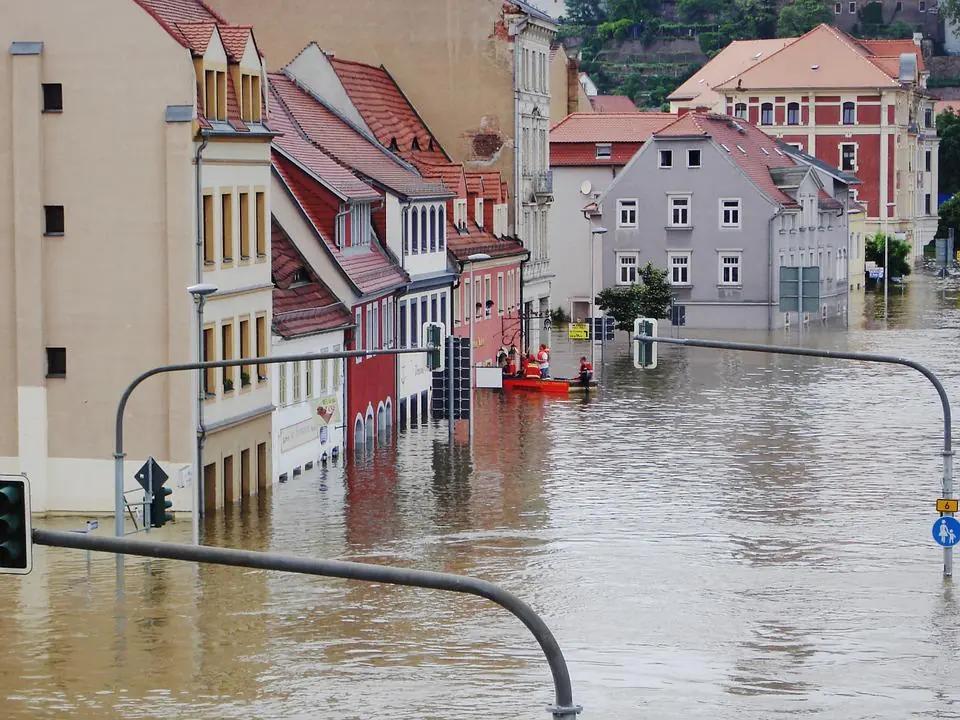
W ubezpieczeniach nieruchomości powódź to działanie żywiołu, które prowadzi do zalania terenu w wyniku podniesienia się poziomu wód – najczęściej rzek, jezior, mórz lub innych naturalnych zbiorników wodnych – wywołane intensywnymi opadami atmosferycznymi, topnieniem śniegu lub lodu, sztormem lub uszkodzeniem wałów przeciwpowodziowych.
W definicji przyjmowanej przez większość towarzystw ubezpieczeniowych powódź to:
„Zalanie terenów w następstwie podniesienia się poziomu wody w korytach wód płynących lub zbiornikach wód stojących, wywołane czynnikami naturalnymi, skutkujące wdarciem się wody do ubezpieczonej nieruchomości.”
Ważne rozróżnienie: W warunkach ubezpieczenia należy zwrócić uwagę na różnicę między powodzią a zalaniem. Choć oba zjawiska wiążą się z działaniem wody, zalanie może wynikać z:
- awarii instalacji wodno-kanalizacyjnej,
- pęknięcia rury,
- cofnięcia się wody z kanalizacji,
- opadów deszczu niespełniających warunków powodzi (np. krótkotrwałe ulewy).
Z kolei powódź jako ryzyko dodatkowe jest często wyłączona z podstawowej polisy mieszkaniowej i wymaga wykupienia osobnego rozszerzenia. Jest to szczególnie istotne dla właścicieli nieruchomości położonych w pobliżu cieków wodnych lub terenów zalewowych.
| Zdarzenie | Na czym polega | Czy chroni je ubezpieczenie od powodzi? |
|---|---|---|
| Powódź | Zalanie terenu po wylaniu rzeki, jeziora lub morza, np. po ulewach, roztopach albo przerwaniu wału | Tak |
| Deszcz nawalny | Opad o współczynniku wydajności co najmniej 4 (tak definiuje go m.in. LINK4) | Zwykle nie, to osobne ryzyko w polisie |
| Zalanie | Wyciek wody lub innej cieczy z instalacji, np. po pęknięciu rury | Nie, to osobne ryzyko |
| Cofnięcie wody z kanalizacji | Wypływ wody z kanalizacji do budynku | Zależy od OWU, najczęściej należy do ryzyka zalania |
| Podtopienie | Potoczne określenie wody w piwnicy lub na parterze, w OWU zwykle bez osobnej definicji | Tylko jeśli przyczyną jest powódź |
| Tabela 1. Opracowanie własne. | ||
Co można chronić w ubezpieczeniu nieruchomości od powodzi?
Sama polisa na mury nie wystarczy, by odzyskać pieniądze za zniszczony dobytek. Musisz mieć rozszerzenie o ruchomości domowe, jeśli chcesz otrzymać środki na odkupienie wyposażenia.
W ramach ubezpieczenia od powodzi możesz chronić:
- Mury i elementy stałe – fundamenty, ściany, tynki, podłogi oraz instalacje (grzewczą, elektryczną).
- Ruchomości domowe – meble, sprzęt RTV/AGD, ubrania, zapasy żywności, a nawet książki.
- Mienie specjalne – dzieła sztuki, kolekcje, biżuterię oraz sprzęt medyczny.
- Infrastrukturę posesji – garaże wolnostojące, ogrodzenia, altany, roślinność ogrodową i nagrobki.
- Budowle w budowie – materiały budowlane i elementy konstrukcyjne domu w trakcie inwestycji.
Spośród zdarzeń spowodowanych przez powódź ochrona dotyczy także przesiąkania wód gruntowych, zawilgocenia oraz zagrzybienia. Za te szkody również możesz ubiegać się o rekompensatę finansową. Kompleksowe ubezpieczenie zapewni ci wykupienie ochrony od wszystkich ryzyk na całą nieruchomość (tzw. polisa All Risk).
Każde towarzystwo, które oferuje ochronę od powodzi, posiada inny zakres, dlatego przed zakupem polisy sprawdź w ogólnych warunkach ubezpieczenia (OWU) kiedy możesz liczyć na odszkodowanie, a kiedy nie.
Jak sprawdzić, czy nieruchomość znajduje się w strefie powodziowej?
Strefę zagrożenia powodziowego sprawdzisz bezpłatnie na mapach ISOK po wpisaniu adresu nieruchomości. Mapy pokazują obszary, które może zalać powódź zdarzająca się średnio raz na 10, 100 lub 500 lat. Polska należy do krajów o średnim i wysokim ryzyku powodziowym, a zagrożenie to dotyczy nie tylko obszarów bezpośrednio przylegających do rzek. Do regionów szczególnie zagrożonych należą:
- Dolny Śląsk (np. Wrocław, Kłodzko),
- Małopolska (np. Kraków, Nowy Sącz),
- Podkarpacie (np. Rzeszów),
- Mazowsze (np. Płock, okolice Warszawy),
- Lubelszczyzna i Żuławy Wiślane.
Jeśli Twój dom leży w strefie zagrożenia, przeczytaj też, czy można ubezpieczyć dom na terenie zalewowym.
Czy warto kupić ubezpieczenie od powodzi i dla kogo?
Ubezpieczenie od powodzi warto kupić, jeśli nieruchomość leży w strefie zagrożenia na mapach ISOK, blisko rzeki lub zbiornika wodnego, ma piwnicę albo jest lokalem na parterze. Rozszerzenie podnosi składkę, ale – jak zauważa Krystyna Klyta – sama powódź może przynieść straty rzędu kilkudziesięciu, a nawet kilkuset tysięcy złotych.
W bloku ryzyko dla mieszkań na wyższych piętrach jest mniejsze, ale woda może zniszczyć komórkę lokatorską albo miejsce w garażu podziemnym. Części wspólne budynku ubezpiecza wspólnota lub spółdzielnia, a Twoja polisa obejmuje lokal i ruchomości. Sprawdź więc, czy komórka lokatorska jest w zakresie ochrony.
Jeśli spłacasz kredyt hipoteczny, bank zwykle wymaga ubezpieczenia nieruchomości od ognia i innych zdarzeń losowych z cesją na bank, a lista tych zdarzeń często obejmuje powódź. Wymagany zakres sprawdzisz w umowie kredytowej.
Rozszerzenie ma najmniejszy sens dla mieszkania na wyższym piętrze, daleko od rzek, bez piwnicy i komórki lokatorskiej. Nawet wtedy sprawdź, czy polisa obejmuje deszcz nawalny, bo to ryzyko dotyczy także terenów poza strefami powodziowymi.
Ile kosztuje ubezpieczenie nieruchomości od powodzi?
Na cenę najbardziej wpływają strefa zagrożenia powodziowego, wartość nieruchomości, suma ubezpieczenia ruchomości i dodatki w zakresie. W tym samym towarzystwie wariant All Risk może kosztować ponad 150 zł więcej: w TUZ Ubezpieczenia to 337 zł za wariant podstawowy i 489 zł za All Risk.
Składka dla Twojego mieszkania będzie inna, bo zależy od adresu i zakresu ochrony. Aktualne ceny sprawdzisz w kalkulatorze ubezpieczeń nieruchomości.
| TU | Zakres ochrony | Składka roczna od |
|---|---|---|
| BeeSafe | Assistance, Powódź, Przepięcia, Dewastacja | 269 zł |
| INTER Polska | Assistance, Powódź, Przepięcia, Dewastacja | 290 zł |
| TUZ Ubezpieczenia | Assistance, Powódź, Przepięcia, Dewastacja, Pakiet medyczny | 337 zł |
| UNIQA | Assistance, Powódź, Przepięcia, Dewastacja, Pakiet medyczny | 459 zł |
| Link4 | All risk, Assistance, Powódź, Przepięcia, Dewastacja | 461 zł |
| TUZ Ubezpieczenia | All risk, Assistance, Powódź, Przepięcia, Przedmioty szklane, Dewastacja, Pakiet medyczny | 489 zł |
| Benefia | All risk, Assistance, Powódź, Przepięcia, Przedmioty szklane | 579 zł |
| Wiener | All risk, Assistance, Powódź, Przepięcia, Dewastacja | 658 zł |
| Allianz | Assistance, Powódź, Przepięcia, Przedmioty szklane: 30 000 zł | 715 zł |
| Generali | All risk, Assistance, Przepięcia, Przedmioty szklane, Dewastacja, Pakiet medyczny, NNW psa i kota | 1055 zł |
| Tabela 2. Opracowanie własne, kalkulacja z dnia 29.10.2026 r. Kalkulacja dla mieszkania 60 m2 w Żaganiu o wartości 350 000 zł. | ||
Ile trwa karencja w polisie powodziowej?
Karencja to czas, w którym płacisz za polisę, ale Twoja ochrona jeszcze nie działa. Firmy ubezpieczeniowe chronią się w ten sposób przed osobami, które kupują ubezpieczenie dopiero wtedy, gdy widzą nadchodzącą wodę.
Miej świadomość, że jeśli kupujesz nową polisę, na start ochrony poczekasz zazwyczaj od 14 do 30 dni. Pamiętaj: ten termin nie obowiązuje, jeśli przedłużasz umowę w tej samej firmie (tzw. kontynuacja).
Jak długo ubezpieczyciel nie odpowiada za finansowe skutki powodzi? | |
TU | Nowa polisa |
Proama | 30 dni |
Generali | 30 dni |
Benefia | 30 dni |
LINK4 | 30 dni |
mtu24.pl | 30 dni |
Uniqa | 30 dni |
TUZ | 30 dni |
Wiener | 14 dni |
Inter Polska | 14 dni |
Oprac. własne na podstawie OWU (29.10.2026 r.).
Kiedy ubezpieczyciel wypłaci odszkodowanie za powódź?
Ubezpieczyciel wypłaci odszkodowanie, jeśli zdarzenie spełnia definicję powodzi z OWU, ryzyko powodzi jest w Twojej polisie, minęła karencja, a szkoda nie podlega wyłączeniu odpowiedzialności. Najczęstsze wyłączenia to szkody w okresie karencji, zawilgocenie i grzyb, gdy nie podjąłeś działań, by osuszyć budynek, oraz zalanie, które nie spełnia definicji powodzi.
Zdarza się, że z pojęciem powodzi w ubezpieczeniach wiąże sięudział własny. Jest to kwota, o którą pomniejsza się wysokość odszkodowania z tytułu szkody powodziowej. Suma ta, naliczana procentowo, jest ustalona w dokumencie OWU.
Najczęściej wysokość odszkodowania zmniejsza się o udział własny w wysokości 30% w przypadku umowy wznowionej albo 50% w przypadku umowy nowej.
Sprawdź w swoim dokumencie OWU zapis o sposobie składowania mienia w piwnicach i garażach. Wielu ubezpieczycieli wypłaci odszkodowanie za zalany sprzęt czy meble tylko wtedy, gdy leżały one minimum 14 cm nad podłogą (np. na paletach lub regałach). Jeśli trzymasz cenne przedmioty bezpośrednio na betonie w najniższej kondygnacji, przy powodzi zostaniesz z niczym. Pamiętaj: zabezpiecz dobytek fizycznie, zanim poprosisz o polisę.
Jak zgłosić szkodę powodziową ubezpieczycielowi?
Szkodę powodziową zgłoś ubezpieczycielowi jak najszybciej, w terminie wskazanym w OWU, a przed sprzątaniem udokumentuj zniszczenia zdjęciami i filmami. Działaj według tych kroków, aby ubezpieczyciel nie miał podstaw do odrzucenia wniosku o odszkodowanie:
- Rób zdjęcia i filmy: obfotografuj każde pomieszczenie, ślady wody na ścianach i każdy zniszczony przedmiot, zanim zaczniesz cokolwiek wynosić.
- Ratuj, co się da: masz obowiązek ograniczyć rozmiary szkody. Jeśli możesz bezpiecznie wypompować wodę lub osuszyć sprzęt – zrób to.
- Zbieraj rachunki i faktury: zachowaj dowody zapłaty za osuszanie, materiały do zabezpieczenia okien czy pomoc fachowców. Ubezpieczyciel musi zwrócić Ci te koszty.
- Nie wyrzucaj zniszczonych rzeczy: meble, panele i sprzęty muszą zostać na posesji (nawet na stercie przed domem) do czasu wizyty rzeczoznawcy lub otrzymania wyraźnej zgody na ich utylizację.
- Zgłoś szkodę online: formularz na stronie ubezpieczyciela to najszybsza droga. Miej pod ręką numer polisy i numer konta do wypłaty środków.
Jak przygotować dom, żeby przy kolejnej wielkiej wodzie straty były mniejsze, przeczytasz w poradniku o tym, jak chronić nieruchomość przed powodzią.
Jak wybrać ubezpieczenie od powodzi?
Przy wyborze ubezpieczenia od powodzi porównaj nie tylko cenę, ale też warunki z OWU, bo to one decydują o wysokości odszkodowania. W każdej ofercie sprawdź:
- definicję powodzi i to, czy polisa obejmuje też deszcz nawalny,
- długość karencji i to, czy obowiązuje przy przedłużeniu umowy,
- sumy ubezpieczenia osobno dla murów i ruchomości domowych,
- udział własny i franszyzę redukcyjną, czyli część szkody, której ubezpieczyciel nie pokrywa,
- wyłączenia odpowiedzialności, np. wymóg przechowywania rzeczy nad podłogą,
- limity dla piwnic, komórek lokatorskich i garaży,
- czy assistance obejmuje pomoc po powodzi.
Ceny polis z ryzykiem powodzi w kilku towarzystwach porównasz w kalkulatorze ubezpieczeń nieruchomości. Zaznacz w formularzu ryzyko powodzi i podaj, czy nieruchomość leży w strefie zagrożenia.
FAQ - najczęściej zadawane pytania o ubezpieczenie nieruchomości od powodzi
Czy można ubezpieczyć nieruchomość tylko od powodzi?
Ubezpieczenie od powodzi nie występuje jako samodzielny produkt. Dostępne jest tylko jako element polisy mieszkaniowej zawierającej również inne ryzyka.
Czy można dokupić ubezpieczenie od powodzi w trakcie trwania polisy?
Jest to możliwe i bardzo łatwe do zrealizowania, o ile nieruchomość nie znajduje się w strefie szczególnie zagrożonej podtopieniami. Żeby poszerzyć ochronę o powódź, wystarczy tylko zgłosić taki zamiar do TU, a także dopłacić różnicę w składce.
Czy za podtopienie piwnicy w bloku również przysługuje odszkodowanie?
Jeśli masz polisę chroniącą Cię przed powodzią, a piwnica traktowana jest przez towarzystwo jako pomieszczenie przynależne (zazwyczaj tak właśnie jest), to przysługuje ci odszkodowanie.
Dlaczego przy ubezpieczeniu od powodzi obowiązuje karencja?
Powódź jest zdarzeniem, którego nadejście jest monitorowane i często zapowiadane z pewnym wyprzedzeniem. Towarzystwa chcą więc uniknąć sytuacji, w których klienci wykupują polisę w momencie, w którym są już przekonani, że za chwilę poniosą szkodę powodziową.
Ile wynosi odszkodowanie, gdy po powodzi dom nadaje się do rozbiórki?
Powódź jest zdarzeniem mogącym wywołać stratę całkowitą, a jeśli do niej dojdzie, ubezpieczyciel powinien ją w pełni zrekompensować. Warunkami uzyskania pełnego odszkodowania są: ubezpieczenie nieruchomości na kwotę odzwierciedlającą jej realną wartość oraz nie zaistnienie sytuacji wyłączającej odpowiedzialność towarzystwa.