
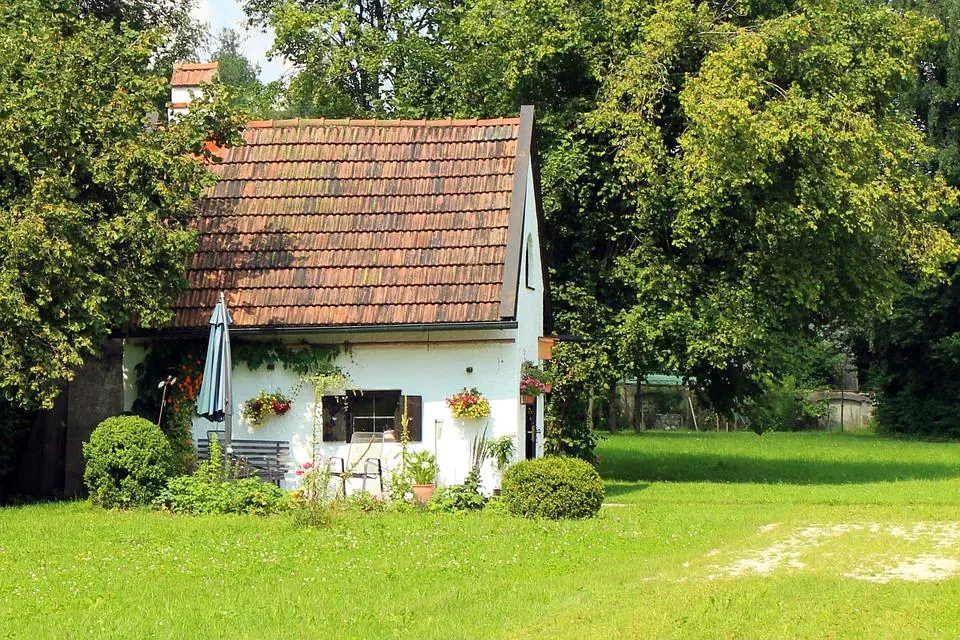
Ubezpieczenie domku letniskowego chroni budynek przed pożarem, huraganem czy upadkiem drzew, a z rozszerzeniem – także przed kradzieżą z włamaniem. Polisa obejmuje domek trwale związany z gruntem, z fundamentami i dachem. Kupisz ją jako dodatek do polisy domu albo jako odrębną polisę – w UNIQA od 139 zł rocznie za domek o powierzchni 45 m². Sprawdź, co obejmuje polisa, ile kosztuje i kiedy ubezpieczyciel nie wypłaci odszkodowania.
Najważniejsze informacje
- Polisa chroni domek przed pożarem, huraganem, zalaniem i upadkiem drzew – kradzież z włamaniem wymaga rozszerzenia.
- Ubezpieczysz domek, który jest budynkiem w rozumieniu Prawa budowlanego – trwale związany z gruntem, z fundamentami i dachem.
- Domek ubezpieczysz jako dodatek do polisy domu albo osobno – w UNIQA od 139 zł rocznie za domek o powierzchni 45 m².
- Domek na działce ROD obejmie np. PZU – Link4 i Allianz wyłączają takie obiekty.
- Link4 nie wypłaci odszkodowania, jeśli domek był niezamieszkany dłużej niż 180 dni w roku.
- Co oznacza domek letniskowy?
- Jak ubezpieczyć dom letniskowy?
- Co chroni polisa w domku letniskowym?
- Ile kosztuje ubezpieczenie domku letniskowego?
- Gdzie ubezpieczyć domek letniskowy?
- Jakie odszkodowanie za domek letniskowy?
- W jakich sytuacjach ubezpieczenie domu letniskowego nie działa?
- Jak szukać ubezpieczenia nieruchomości z domkiem letniskowym?
Co oznacza domek letniskowy?
Domek letniskowy to budynek rekreacji indywidualnej, czyli – według Prawa budowlanego – budynek przeznaczony do okresowego wypoczynku (art. 3 pkt 2g, obowiązuje od 20 września 2026 roku). Różni się od domu mieszkalnego przeznaczeniem: służy do wypoczynku, a nie do stałego zamieszkania.
Żeby domek został ubezpieczony jako budynek, musi spełniać definicję budynku z Prawa budowlanego (art. 3 pkt 2), czyli:
- być trwale związany z gruntem i mieć fundamenty – domki na kołach lub bloczkach nie spełniają tego warunku; sprawdź, jak działa ubezpieczenie domku holenderskiego,
- być wydzielony z przestrzeni przegrodami budowlanymi – mieć ściany, okna i drzwi; wiata, czyli budowla nie w pełni wydzielona przegrodami (art. 3 pkt 5b), nie jest budynkiem,
- mieć dach.
Wolno stojący, parterowy domek letniskowy zbudujesz bez pozwolenia na budowę, na podstawie zgłoszenia (art. 29 ust. 1 pkt 16 Prawa budowlanego). Dotyczy to domków o powierzchni zabudowy do 35 m² (jeden na każde 500 m² działki) oraz od 35 do 70 m², jeśli rozpiętość konstrukcji nie przekracza 6 m, a wysięg wsporników 2 m.
Lokalizacja domku – las, jezioro czy działka prywatna – wpływa na ocenę ryzyka. Jeśli domek stoi na terenie zalewowym, ubezpieczyciel może wyłączyć ryzyko powodzi albo podnieść składkę.
Jak ubezpieczyć dom letniskowy?
Domek letniskowy ubezpieczysz na dwa sposoby: jako dodatek do polisy domu lub mieszkania albo jako odrębną polisę. Dodatek oferują m.in. Allianz, Link4 i Generali – trwa wtedy tyle co polisa główna, zwykle 12 miesięcy. Odrębną polisę na sam domek ma w ofercie np. UNIQA.
Którą opcję wybrać?
- Dodatek do polisy domu – gdy masz już ubezpieczony dom lub mieszkanie. Zarządzasz jedną umową, ale zakres ochrony domku bywa węższy niż domu głównego.
- Odrębna polisa – gdy domek jest Twoją jedyną nieruchomością albo chcesz go ubezpieczyć w innym towarzystwie niż dom. Sam dobierasz zakres i sumy ubezpieczenia.
Do wyceny przygotuj wartość domku, materiał konstrukcji (murowany czy drewniany), powierzchnię i informację o zabezpieczeniach drzwi i okien.
Co chroni polisa w domku letniskowym?
Polisa domku letniskowego chroni mury, dach, instalacje i elementy posesji przed zdarzeniami losowymi, a ruchomości, kradzież z włamaniem i stłuczenie – po wykupieniu rozszerzeń. Odszkodowanie pokryje koszt naprawy lub odbudowy po pożarze, huraganie czy zalaniu.
W zakresie podstawowym polisa obejmuje:
- Elementy konstrukcyjne i wykończeniowe – fundamenty, ściany, dach, rynny oraz okna i drzwi.
- Instalacje i urządzenia stałe – systemy grzewcze (w tym kominki i piece), instalacje wodno-kanalizacyjne, gazowe oraz armaturę sanitarną.
- Elementy posesji – ogrodzenie wraz z bramą i napędem, altany, wiaty oraz murowane grille, o ile zgłosisz je do ubezpieczenia.
Za dopłatą rozszerzysz ochronę o:
- Ruchomości domowe – meble, sprzęt AGD, narzędzia ogrodnicze, sprzęt sportowy i turystyczny przechowywany w domku.
- Kradzież z włamaniem – ubezpieczyciel zapłaci, jeśli złodziej pokonał zabezpieczenia, np. wyłamał drzwi lub wybił szybę. Wejście przez niezamknięte okno lub drzwi nie jest kradzieżą z włamaniem.
- Stłuczenie – szyby okienne i drzwiowe, ceramiczna umywalka, szyba w piekarniku czy szyba kominkowa.
- Dewastację – celowe zniszczenie domku przez osoby trzecie.
- OC w życiu prywatnym – pokryje szkody, które wyrządzisz innym, np. gdy gość zrani się na schodach Twojego domku albo podczas prac na działce uszkodzisz ogrodzenie sąsiada.
Ile kosztuje ubezpieczenie domku letniskowego?
Ceny ubezpieczenia domku letniskowego różnią się znacznie między towarzystwami - większość z nich ustala składkę indywidualnie, w zależności od wartości i lokalizacji budynku. Jedynym towarzystwem, które podaje na swojej stronie konkretną kwotę startową, jest obecnie Uniqa - polisa dla domku letniskowego dostępna jest tam już od 139 zł rocznie.
Na wysokość składki ubezpieczenia domku letniskowego wpływa przede wszystkim jego wartość oraz materiał, z którego został wykonany. Ubezpieczyciele stosują asymetrię stawek – obiekty o podwyższonym ryzyku pożarowym są droższe w utrzymaniu.
Co najbardziej wpływa na cenę polisy?
- Materiał konstrukcyjny - ubezpieczenie domku drewnianego jest zazwyczaj o 30–50% droższe niż murowanego. Wynika to z faktu, że w przypadku pożaru drewnianej konstrukcji szansa na całkowite zniszczenie mienia jest znacznie wyższa.
- Zakres ochrony (All Risks vs ryzyka zazwane) - wariant obejmujący niemal każde zdarzenie (np. graffiti na elewacji czy przegryzienie kabli przez kuny) będzie droższy niż podstawowa ochrona od ognia i huraganu.
- Zabezpieczenia antywłamaniowe – posiadanie certyfikowanych drzwi, solidnych okiennic lub monitoringu z grupą interwencyjną może znacząco obniżyć koszt rozszerzenia o kradzież.
- Lokalizacja - domki położone w gęstym lesie (ryzyko upadku drzewa) lub na terenach zalewowych są oceniane surowiej niż te na otwartej przestrzeni prywatnych działek.
Pamiętaj o tym, że najkorzystniej jest ubezpieczyć domek letniskowy jako dodatek do głównej polisy mieszkaniowej (domu lub lokalu mieszkalnego). Towarzystwa oferują wtedy atrakcyjne zniżki pakietowe, a Ty zarządzasz ochroną całego majątku w ramach jednej umowy.
| Towarzystwo ubezpieczeniowe | Czy ma domek letniskowy w ofercie | Wysokość składki rocznej |
|---|---|---|
| UNIQA | Tak | Od 139 zł |
| PZU | Tak | Ustalana indywidualnie |
| Link4 | Tak | Ustalana indywidualnie |
| Generali | Tak | Ustalana indywidualnie |
| Allianz | Tak | Ustalana indywidualnie |
| Warta | Tak | Ustalana indywidualnie |
| Źródło: opracowanie własne, stan na 13.08.2026 r. | ||
Gdzie ubezpieczyć domek letniskowy?
Domek letniskowy ubezpieczysz m.in. w UNIQA, PZU, Link4 i Generali – w UNIQA także jako odrębną polisę, a w Link4 i Generali jako dodatek do polisy domu lub mieszkania. Ceny dla swojego domku sprawdzisz w kalkulatorze ubezpieczeń nieruchomości – przy domku letniskowym zamów kontakt z konsultantem.
Ubezpieczenie domku letniskowego w UNIQA
UNIQA oferuje odrębną polisę na domek letniskowy – od 139 zł rocznie za domek o powierzchni 45 m². Ubezpieczysz w niej wyposażenie, m.in. meble, urządzenia domowe, sprzęt elektroniczny, komputerowy, fotograficzny, ogrodniczy, turystyczny i sportowy. Ochrona obejmuje zdarzenia losowe, kradzież z włamaniem i dewastację, a także uszkodzone zabezpieczenia, np. zamek w drzwiach czy wybitą szybę. Sama polisa na domek nie obejmuje OC w życiu prywatnym ani assistance.
Ubezpieczenie domku letniskowego w PZU
PZU obejmuje ochroną domki letniskowe także na działkach ROD. W polisie ubezpieczysz też garaż, inne budynki niemieszkalne i elementy posesji, np. altanę, basen ogrodowy, ogrodzenie i instalacje.
Ubezpieczenie domku letniskowego w Link4
W Link4 domek letniskowy ubezpieczysz jako dodatek do polisy Link4 Dom. Chroni on domek przed zdarzeniami losowymi:
- pożarem,
- uderzeniem lub upadkiem statku powietrznego,
- silnym wiatrem,
- zalaniem,
- deszczem nawalnym,
- dymem i sadzą,
- upadkiem drzew i masztów.
Polisa pokrywa też koszty akcji ratowniczej i uprzątnięcia pozostałości po szkodzie.
Ubezpieczenie domku letniskowego w Generali
W Generali domek letniskowy ubezpieczysz jako dodatek do polisy domu lub mieszkania – od pożaru, uderzenia pioruna, wybuchu, implozji i upadku statku powietrznego. Generali nie wymaga przeglądów technicznych, ale domek nie może mieć więcej niż 50 lat. Przy zużyciu technicznym poniżej 50% odszkodowanie liczy się według wartości odtworzeniowej, a powyżej 50% – według wartości rzeczywistej.
Jakie odszkodowanie za domek letniskowy?
Odszkodowanie za domek letniskowy pokrywa koszt naprawy lub odbudowy – maksymalnie do sumy ubezpieczenia wpisanej w polisie. Ubezpieczyciel wylicza je na podstawie kosztorysu prac budowlanych, instalacyjnych i elektrycznych. Wypłata nie może być wyższa od poniesionej szkody, chyba że umowa stanowi inaczej (art. 824¹ § 1 Kodeksu cywilnego).
O wysokości odszkodowania decyduje to, według jakiej wartości ubezpieczysz domek:
- Wartość odtworzeniowa – koszt odbudowy domku w stanie nowym, bez potrąceń za zużycie.
- Wartość rzeczywista – ten sam koszt pomniejszony o zużycie techniczne budynku.
Przykład: domek wart 100 000 zł w stanie nowym jest zużyty w 40%. Jeśli spłonie, przy wartości odtworzeniowej dostaniesz do 100 000 zł, a przy rzeczywistej – do 60 000 zł.
Wybór wartości zależy często od wieku domku. PZU stosuje wartość odtworzeniową dla domków letniskowych, które mają nie więcej niż 20 lat, a starsze wycenia z uwzględnieniem zużycia. Sprawdź też, czy OWU przewidują zasadę proporcjonalności – jeśli zaniżysz sumę ubezpieczenia, przy szkodzie częściowej ubezpieczyciel wypłaci proporcjonalnie mniej.
W jakich sytuacjach ubezpieczenie domu letniskowego nie działa?
Ubezpieczenie domku letniskowego nie zadziała przy szkodach wynikających z rażącego niedbalstwa lub zaniedbania stanu technicznego, gdy domek stoi niezamieszkany dłużej, niż pozwalają OWU, oraz przy mieniu wyłączonym z ochrony. W razie rażącego niedbalstwa odszkodowanie się nie należy, chyba że umowa lub OWU stanowią inaczej (art. 827 § 1 Kodeksu cywilnego).
Pan Dariusz posiada murowany domek letniskowy nad jeziorem. Na czas zimy nie spuścił wody z instalacji ani nie zapewnił minimalnego ogrzewania. W lutym, wskutek silnych mrozów, doszło do pęknięcia rur i zalania podłóg. Ubezpieczyciel odmówił wypłaty odszkodowania, powołując się na punkt w OWU o „szkodach spowodowanych przemarzaniem instalacji wskutek braku nadzoru".
Na co uważać, żeby nie stracić odszkodowania:
- Limit niezamieszkania – Link4 nie wypłaci odszkodowania, jeśli domek był niezamieszkany dłużej niż 180 dni w roku. Sprawdź, czy Twoja polisa ma podobny zapis.
- Stan instalacji – przy pożarze od instalacji elektrycznej ubezpieczyciel może poprosić o protokół z ostatniego przeglądu. Bez niego trudniej wykażesz, że szkoda nie wynikła z zaniedbania.
- Cenne mienie – nie zostawiaj w domku na zimę gotówki, biżuterii ani drogiej elektroniki. Allianz i Generali wyłączają takie przedmioty z ochrony.
- Stan dachu i rynien – szkody z wieloletnich zaniedbań, np. powolnego przeciekania dachu, nie są zdarzeniem losowym, więc polisa ich nie pokryje.
Za co brak odszkodowania w domku letniskowym - przykłady | ||
Allianz | Link4 | Generali |
| dom letniskowy znajduje się na terenie ogródków działkowych | dom letniskowy znajduje się na terenie | dom letniskowy w trakcie budowy |
| za zniszczone lub skradzione: przedmioty wartościowe, pieniądze, sprzęt audiowizualny, komputerowy, fotograficzny, optyczny, telefoniczny, nośniki danych, urządzenia do nawigacji GPS, instrumenty muzyczne, dokumenty | dom letniskowy niezamieszkały przez okres dłuższy niż 180 dni w roku | sprzęt muzyczny, |
Oprac. własne.
Jak szukać ubezpieczenia nieruchomości z domkiem letniskowym?
Jeśli jesteśmy zainteresowani zakupem ubezpieczenia domku letniskowego, zawsze warto wcześniej dokonać analizy dostępnych opcji. Może okazać się, że oferty znacznie się od siebie różnią, zarówno cenowo, jak i pod względem zakresu ubezpieczenia.
Przed porównaniem ofert sprawdźmy, co obejmuje ubezpieczenie domku letniskowego i zastanówmy się nad tym, na jakiej ochronie nam zależy. Czy chcemy objąć ochroną ruchomości domowe, czy chcemy ochrony od kradzieży z włamaniem, od zdarzeń losowych, OC w życiu prywatnym? Czy ochrona powinna obejmować również budynki gospodarcze, wyposażenie domku letniskowego, obiekty małej architektury? Na każdej działce rekreacyjnej stan zabudowań, wartość sprzętów oraz nieruchomości jest zupełnie inny, dlatego oferta powinna być odpowiednio dopasowana.
W poszukiwaniach pomóc może porównywarka ubezpieczeniowa. Dzięki niej możemy dowiedzieć się o różnych możliwościach oraz cenach. Prosta i szybka kalkulacja ma charakter wyłącznie informacyjny - szczegóły możesz sprawdzić w Ogólnych Warunkach Ubezpieczenia polisy, jak również omówić z konsultantem Rankomat. Jeśli potrzebujesz pomocy - zostaw swój numer, a skontaktują się z Tobą nasi specjaliści.
UBEZPIECZENIE DOMKU LETNISKOWEGO – SPRAWDŹ CENĘ
Ubezpieczenie domku letniskowego – najczęściej zadawane pytania
Czy ubezpieczenie domku letniskowego jest obowiązkowe?
Nie. Wyjątkiem jest domek o powierzchni powyżej 20 m², który należy do gospodarstwa rolnego o powierzchni powyżej 1 ha – wtedy obejmuje go obowiązkowe ubezpieczenie budynków rolniczych. Sprawdź, kiedy ubezpieczenie domu jest obowiązkowe.
Czy mogę dopisać domek letniskowy do polisy, którą już mam?
Zwykle tak, ale decyzja należy do ubezpieczyciela. Może doliczyć dopłatę do składki albo zaproponować nową umowę w miejsce dotychczasowej.
Czy polisa obejmie domek, który wynajmuję turystom?
Nie zawsze. Część polis mieszkaniowych wyłącza szkody związane z najmem krótkoterminowym lub działalnością gospodarczą. Jeśli wynajmujesz domek, zapytaj ubezpieczyciela, czy polisa obejmuje najem, zanim podpiszesz umowę.
Czy można ubezpieczyć domek letniskowy w trakcie budowy?
Tak, ale nie w każdym towarzystwie - Generali wyłącza domki w trakcie budowy. Jeśli dopiero stawiasz domek, zapytaj ubezpieczyciela o ochronę budynku w budowie.