
Nagrobek ubezpieczysz zwykle jako dodatek do polisy mieszkaniowej, za opłatą dodatkowej składki, a ochronę oferuje kilka towarzystw, m.in. PZU, Warta, TUZ, Inter Polska i Wiener, natomiast UNIQA ma też osobny wariant Bezpieczny Nagrobek. Polisa chroni go przed zdarzeniami losowymi (np. pożarem, wichurą, powodzią), dewastacją i kradzieżą stałych elementów, ale TUZ, Inter Polska i Warta wyłączają szkody wyrządzone przez zarząd cmentarza, firmę pogrzebową i kamieniarza, więc o odszkodowanie za nie można zwrócić się do tych podmiotów, a nie do ubezpieczyciela. Cenę rozszerzenia ustala każde towarzystwo indywidualnie, a zależy ona głównie od sumy ubezpieczenia nagrobka i wybranej polisy mieszkaniowej.
Najważniejsze informacje
- Nagrobek ubezpieczysz zwykle jako dodatek do polisy mieszkaniowej, za opłatą dodatkowej składki, a UNIQA ma też osobny wariant Bezpieczny Nagrobek.
- Polisa chroni nagrobek przed zdarzeniami losowymi, dewastacją i kradzieżą stałych elementów, a dewastację ograniczają limity, np. 70% sumy ubezpieczenia nagrobka w TUZ i 20% w Inter Polska i UNIQA.
- Osuwanie i zapadanie się ziemi większość towarzystw wyłącza (np. TUZ, Inter Polska, Warta), ale UNIQA obejmuje osuwanie się ziemi jako zdarzenie losowe.
- Szkody wyrządzone przez zarząd cmentarza, firmy pogrzebowe i kamieniarzy wyłączają m.in. TUZ, Inter Polska i Warta, a odszkodowania za nie można dochodzić od tych podmiotów.
- Pojedynczy nagrobek z granitu kosztuje ok. 7 180 zł, a podwójny ok. 11 560 zł (Wrocław, 2026), więc suma ubezpieczenia powinna odpowiadać jego realnej wartości.
- Co oznacza nagrobek w polisie mieszkaniowej?
- Dlaczego warto ubezpieczyć nagrobek?
- Jak ubezpieczyć nagrobek?
- Od jakich zdarzeń ubezpieczenie chroni nagrobek?
- Ile kosztuje ubezpieczenie nagrobka?
- Czego nie obejmuje ubezpieczenie nagrobka?
- Kto odpowiada za zniszczenie nagrobka na cmentarzu?
- Kiedy ubezpieczenie nagrobka się opłaca, a kiedy nie?
- Gdzie kupić ubezpieczenie nagrobka?
Co oznacza nagrobek w polisie mieszkaniowej?
Nagrobek w polisie mieszkaniowej to budowla naziemna na cmentarzu wraz z elementami ozdobnymi zamocowanymi na stałe, ale każde towarzystwo definiuje go nieco inaczej, więc sprawdź tę definicję w OWU. Inter Polska wymaga, by nagrobek stał na cmentarzu komunalnym lub wyznaniowym i był zgłoszony zarządcy cmentarza. TUZ uznaje za nagrobek także grobowiec z dostępnym wnętrzem, o ile powstał za zezwoleniem i został zgłoszony zarządcy cmentarza. UNIQA opisuje nagrobek jako obiekt budowlany przeznaczony do pochówku lub upamiętnienia zmarłego, który składa się z płyty, tablicy napisowej, liter, rzeźby i innych elementów zamocowanych na stałe.
Dlaczego warto ubezpieczyć nagrobek?
Nagrobek warto ubezpieczyć, bo stoi na dworze przez cały rok, a jego zakup i montaż kosztują średnio ok. 7 800 zł, podczas gdy składka za rozszerzenie nie jest szczególnie wysoka. Mimo trwałego materiału jest narażony na działanie czynników atmosferycznych i może zostać uszkodzony wskutek upadku drzewa, wichury, powodzi czy dewastacji, a jego stałe elementy mogą zostać skradzione. Średni koszt dotyczy pojedynczego nagrobka granitowego (7 180 zł plus 665 zł montażu, kb.pl, 2026).
Ceny nagrobków zależą od co najmniej kilku czynników, ale kluczowy jest rozmiar – nagrobki pojedyncze są wyraźnie tańsze od podwójnych. Ponadto, istotne są zdobienia, im więcej znajduje się ich na płycie, tym większy koszt. Rzecz jasna, nie bez znaczenia jest też jakość i rodzaj materiału. Najpopularniejsze i jednocześnie najtańsze są nagrobki z granitu, najdroższe z impali. Często wykonuje się je również z marmuru, co również jest kosztowne. Do ceny samego nagrobka trzeba również doliczyć koszty montażu, czyli kolejne kilkaset złotych.
Jak łatwo się domyślić, ceny nagrobków i ogólnie koszty pogrzebów są zależne również od lokalizacji. Średnie koszty nagrobków z granitu we Wrocławiu i okolicach w 2026 roku pokazuje tabela poniżej.
| Usługa/nagrobek | Cena netto | Cena brutto | Opis wymiary |
|---|---|---|---|
| Pojedynczy nagrobek z granitu | 6 650 zł | 7 180 zł | Granit, dobra jakość, wymiary ok. 190 x 90 cm, normalna ilość zdobień. |
| Podwójny nagrobek z granitu | 10 710 zł | 11 560 zł | Granit, dobra jakość, wymiary ok. 190 x 170 cm, normalna ilość zdobień. |
| Nagrobek urnowy | 7 550 zł | 8 160 zł | Granit impala, dobra jakość, ozdobne dodatki na płycie. |
| Montaż nagrobka pojedynczego | 616 zł | 665 zł | Średni koszt montażu na cmentarzu, normalny stopień skomplikowania. |
| Montaż nagrobka podwójnego | 860 zł | 929 zł | Średni koszt montażu na cmentarzu, normalny stopień skomplikowania. |
| Wykonanie piaskowanego napisu | 14,00 zł | 15,10 zł | Cena za jeden znak tekstu normalną czcionką. |
| Wykonanie piaskowanego krzyża | 105 zł | 113 zł | Średni koszt wykonania piaskowanego krzyża na płytę. |
| Wazon nagrobny | 420 zł | 454 zł | Ozdobny wazon (ok. 9 x 9 x 15 cm). |
| Granitowa książka na nagrobek | 1 040 zł | 1 130 zł | Ozdobna książka granitowa (cena nie obejmuje napisów). |
| Tabela 1. Opracowanie własne na podstawie danych z kb.pl (cennik na 2026 r., opublikowany 29.04.2026 r.). | |||
Jak ubezpieczyć nagrobek?
Aby ubezpieczyć nagrobek, wystarczy, że masz wykupioną polisę mieszkaniową, która uwzględnia ochronę takiego obiektu. Ubezpieczenie nagrobka to najczęściej opcja dodatkowa, więc do podstawy trzeba dokupić rozszerzenie.
Podstawa ubezpieczenia nieruchomości to ochrona murów i stałych elementów (np. wmurowanych instalacji) na wypadek ognia, zalania czy upadku drzewa. Dodatki to wyposażenie, które chronisz także na wypadek kradzieży z włamaniem, stłuczenia przedmiotów szklanych i kilkanaście innych rozszerzeń, w tym nagrobek.
Polisę mieszkaniową, również taką, która uwzględnia ochronę nagrobka, kupisz bez wychodzenia z domu. Porównując oferty, sprawdź w OWU m.in. zakres ochrony nagrobka, limity i wyłączenia.
W porównywarce rankomat.pl nagrobek ubezpieczysz obecnie w Uniqa, Wiener i Inter Polska. Każde z tych TU zaznacza, że musisz wykupić odpowiednie rozszerzenie. Będzie to możliwe po zaznaczeniu opcji ZAMÓW ROZMOWĘ w wynikach kalkulacji. Dokument OWU każdej z tych polis, a zarazem warunki ubezpieczenia nagrobka, sprawdzisz w SZCZEGÓŁACH.
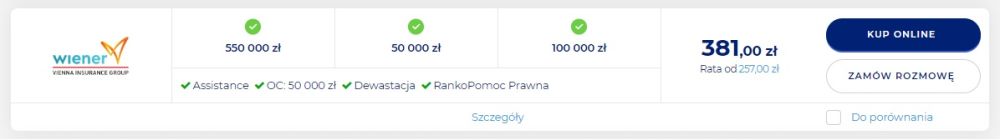
Przykładowa oferta na rankomat.pl zawierająca ochronę nagrobka razem z nieruchomością.
Od jakich zdarzeń ubezpieczenie chroni nagrobek?
Polisa mieszkaniowa z rozszerzeniem chroni nagrobek najczęściej przed zdarzeniami losowymi, dewastacją i kradzieżą, ale dokładna lista zależy od towarzystwa. W OWU TUZ i Inter Polska w zakresie ochrony są zwykle:
- pożar,
- uderzenie pioruna,
- silny wiatr lub huragan,
- powódź lub opady atmosferyczne,
- upadek drzewa lub innego przedmiotu,
- upadek statku powietrznego,
- trzęsienie ziemi,
- dewastacja i kradzież stałych elementów nagrobka.
Uderzenie pojazdu obejmuje Inter Polska (poza pojazdem należącym do ubezpieczonego lub przez niego kierowanym), ale TUZ szkody wyrządzone ruchem pojazdów mechanicznych wyłącza. W UNIQA umowa dotycząca nagrobka obejmuje zdarzenia losowe oraz dewastację i kradzież elementów zamocowanych na stałe.
Ile kosztuje ubezpieczenie nagrobka?
Samodzielne ubezpieczenie nagrobka jest produktem bardzo rzadko dostępnym i raczej mało popularnym. Koszt takiej polisy rozpoczyna się od około 100 zł w skali roku. Ciekawszą, chociaż droższą opcją jest natomiast ubezpieczenie nagrobka ze zwykłej polisy mieszkaniowej.
Koszt ubezpieczenia nagrobka w ramach ubezpieczenia nieruchomości zależy od kilku czynników:
- wartości nieruchomości oraz innego mienia objętego polisą,
- zakresu ochrony, czyli liczby ryzyk w podstawie i dobranych rozszerzeń,
- sumy ubezpieczenia nagrobka,
- okresu ubezpieczenia, bo polisy mieszkaniowe najczęściej wykupuje się na rok,
- wariantu polisy mieszkaniowej, bo ubezpieczenie od ryzyk wszystkich jest zwykle droższe niż od ryzyk nazwanych,
- indywidualnej polityki cenowej towarzystwa.
Ubezpieczenie nagrobka, nawet najdroższego, zawsze jest tylko dodatkiem do ochrony mienia o zdecydowanie większej wartości, czyli domu lub mieszkania. Dlatego też poszerzenie ubezpieczenia nieruchomości o nagrobek zwiększy składkę tylko nieznacznie. Na ostateczną jej wysokość istotnie wpłynie za to wybór ubezpieczyciela. Każde towarzystwo samodzielnie szacuje ryzyko ubezpieczeniowe i m. in. na tej podstawie ustala cenę polisy. Szukając więc ubezpieczenia chroniącego jednocześnie nieruchomość i nagrobek warto porównać ze sobą większą liczbę ofert.
Czego nie obejmuje ubezpieczenie nagrobka?
Ubezpieczenie nagrobka nie obejmuje m.in. elementów niezamocowanych na stałe, naturalnego zużycia, osuwania i zapadania się ziemi, zabrudzeń oraz szkód wyrządzonych przez kamieniarzy, zarząd cmentarza i firmy pogrzebowe. Szczegóły różnią się między towarzystwami, a najczęstsze wyłączenia w OWU TUZ i Inter Polska to:
- elementy dekoracyjne niezamocowane na stałe, np. wieńce, wazony, znicze i rośliny doniczkowe, które nie należą do nagrobka według definicji,
- starzenie się materiału, czyli skutki naturalnego zużycia (TUZ),
- osuwanie się ziemi, osiadanie i zapadanie się gruntu oraz podnoszenie ziemi przez korzenie roślin (TUZ, Inter Polska),
- zabrudzenia, pomazanie, graffiti, wylanie wosku, osmolenie i odbarwienie (TUZ, Inter Polska),
- szkody wyrządzone przez zarządy cmentarzy, przedsiębiorstwa pogrzebowe i firmy kamieniarskie (TUZ, Inter Polska),
- szkody w nagrobku objętym dozorem konserwatora zabytków (Inter Polska).
W przypadku szkód wyrządzonych przez kamieniarzy, zarząd cmentarza i firmy pogrzebowe odpowiadają te podmioty, a nie ubezpieczyciel. W pozostałych przypadkach wniosek o odszkodowanie kieruj do ubezpieczyciela.
Kto odpowiada za zniszczenie nagrobka na cmentarzu?
Za zniszczenie nagrobka odpowiada ten, kto je spowodował, a odszkodowanie z polisy dostaniesz tylko wtedy, gdy zdarzenie jest objęte ochroną i nie wyłącza go OWU. W praktyce wygląda to tak:
- wichura, upadek drzewa, powódź lub piorun: odszkodowanie wypłaca ubezpieczyciel, jeśli dane zdarzenie mieści się w zakresie Twojego rozszerzenia o nagrobek,
- dewastacja lub kradzież stałych elementów: odszkodowanie wypłaca ubezpieczyciel, ale w granicach limitów, np. w TUZ za dewastację do 70% sumy ubezpieczenia nagrobka, a w Inter Polska do 20% sumy za dewastację i do 5% za kradzież zwykłą,
- szkoda wyrządzona przez kamieniarza, zarząd cmentarza lub firmę pogrzebową, np. podczas montażu płyty albo prac przy sąsiednim grobie: TUZ i Inter Polska jej nie pokryją, więc roszczenie kierujesz do podmiotu, który szkodę wyrządził,
- starzenie się materiału, osuwanie lub zapadanie się ziemi oraz zabrudzenia, np. woskiem: TUZ i Inter Polska je wyłączają, więc kosztów nie pokryje ubezpieczyciel, a wyjątkiem jest UNIQA, która obejmuje osuwanie się ziemi jako zdarzenie losowe.
Przy dewastacji, wandalizmie lub kradzieży zawiadom niezwłocznie policję i ubezpieczyciela, bo tego wymagają m.in. OWU Wienera i UNIQA. Zrób zdjęcia nagrobka i nie naprawiaj go przed oględzinami, ponieważ Wiener wymaga zachowania uszkodzonego mienia dla przedstawiciela towarzystwa. Jeśli szkodę wyrządził kamieniarz, zarząd cmentarza lub firma pogrzebowa, zgłoś ją od razu temu podmiotowi i zarządcy cmentarza.
Pan Tomasz ubezpieczył podwójny nagrobek rodziców w TUZ na sumę 12 000 zł. Wandale rozbili płytę nagrobną, a on zgłosił to policji i ubezpieczycielowi. Rzeczoznawca wycenił szkodę na 9 000 zł. W TUZ odpowiedzialność za dewastację ogranicza limit 70% sumy ubezpieczenia, czyli 8 400 zł, więc tyle otrzymał, a pozostałe 600 zł pokrył sam. Gdyby ubezpieczył nagrobek na 15 000 zł, limit wyniósłby 10 500 zł i szkoda zostałaby pokryta w całości.
Kiedy ubezpieczenie nagrobka się opłaca, a kiedy nie?
Ubezpieczenie nagrobka opłaca się najbardziej wtedy, gdy masz już polisę mieszkaniową, a nagrobek jest nowy i wartościowy, na przykład podwójny albo z kosztownego kamienia. Dodatkowym argumentem jest cmentarz narażony na wichury lub upadek drzew. Ochrona nie opłaca się albo nie zadziała, gdy:
- nagrobek stoi poza Polską, bo PZU, Warta, Inter Polska, UNIQA i TUZ obejmują tylko nagrobki w Polsce,
- nagrobek jest stary, bo na przykład Wiener ubezpiecza nagrobki starsze niż 20 lat według wartości rzeczywistej, czyli pomniejszonej o zużycie, więc odszkodowanie będzie niższe niż przy nowym nagrobku,
- nagrobek jest pod dozorem konserwatora zabytków, bo Inter Polska takie szkody wyłącza,
- obawiasz się głównie osuwania ziemi, zużycia materiału lub szkód po pracach kamieniarza, bo te zdarzenia zwykle są wyłączone,
- nagrobek jest ubezpieczony na zbyt niską sumę, bo dewastację ograniczają limity (np. 70% sumy w TUZ, 20% w Inter Polska i UNIQA).
Gdzie kupić ubezpieczenie nagrobka?
Ochronę nagrobka kupisz w sześciu towarzystwach: PZU, Warta, Inter Polska, UNIQA, TUZ i Wiener, zwykle razem z polisą mieszkaniową. W większości z nich jest to rozszerzenie za dodatkową składką, w PZU nagrobek jest częścią ubezpieczenia nieruchomości wskazanym w polisie, a UNIQA ma osobny wariant Bezpieczny Nagrobek. Każde towarzystwo ustala własny zakres i limity, dlatego przed zakupem porównaj w tabeli sposób ubezpieczenia, zakres ochrony, limity i wyłączenia.
| TU | Jak ubezpieczyć nagrobek | Zakres ochrony | Limity i wycena | Wyłączenia odpowiedzialności |
|---|---|---|---|---|
| PZU (Dom PZU) | W ramach ubezpieczenia nieruchomości; nagrobek jest wskazany w polisie, stoi w Polsce i jest Twoją własnością | Każdy nagły wypadek niezależny od Twojej woli, który nie jest wyłączony w OWU (bez zamkniętej listy zdarzeń), np. wiatr, powódź, gradobicie, upadek gałęzi, oblanie farbą, kradzież liter z tablicy | Suma ubezpieczenia to górna granica odpowiedzialności; wycena według wartości nowej; koszty uprzątnięcia w granicach sumy | Elementy niezamocowane na stałe, zapadanie się ziemi, zużycie i zestarzenie, zabrudzenia i zarysowania zniczem lub świecą, terroryzm |
| Warta | Rozszerzenie za dodatkową składką przy jednoczesnym ubezpieczeniu domu lub mieszkania; wymagane zdjęcia nagrobka | 7 zdarzeń losowych (powódź, pożar, silny wiatr, trzęsienie ziemi, uderzenie pojazdu, upadek drzew lub masztów, upadek pojazdu powietrznego), dewastacja i kradzież z włamaniem | Suma ubezpieczenia maleje po wypłacie (można ją uzupełnić za dopłatą); szkody poniżej 100 zł wyłączone | Elementy ozdobne niezamocowane na stałe, zużycie, zapadanie i osuwanie się ziemi, zabrudzenia, wosk, działania zarządów cmentarzy, firm pogrzebowych i kamieniarskich |
| Inter Polska (INTER Lokum) | Rozszerzenie za dodatkową składką w obu wariantach polisy (ryzyka nazwane i All Risk) | 12 zdarzeń: huk ponaddźwiękowy, piorun, huragan, grad, ogień, opady atmosferyczne, trzęsienie ziemi, uderzenie pojazdu, upadek drzew i budowli, upadek statku powietrznego, dewastacja, kradzież zwykła | Dewastacja do 20% sumy ubezpieczenia nagrobka, kradzież zwykła do 5% | Działania zarządów cmentarzy, firm pogrzebowych i kamieniarskich, pomazanie i graffiti, wosk i odbarwienie, dozór konserwatora zabytków, osuwanie ziemi i osiadanie gruntu |
| UNIQA (Twoje miejsce) | Rozszerzenie umowy ubezpieczenia mienia za dodatkową składką | Zdarzenia losowe, dewastacja oraz kradzież elementów zamocowanych na stałe | Dewastacja do 20% sumy ubezpieczenia nagrobka | Zapadanie się ziemi przy robotach ziemnych i zapadanie się nagrobka, zadrapania, poplamienia i zmiana barwy |
| TUZ (Bezpieczny Dom) | Za dodatkową składką, przy jednoczesnym ubezpieczeniu domu, mieszkania lub ich elementów (ryzyka nazwane lub All Risk); w umowie podajesz cmentarz i numer kwatery | Silny wiatr, deszcz nawalny, dym i sadza, powódź, pożar, piorun, upadek przedmiotu, upadek statku powietrznego, trzęsienie ziemi, kradzież i dewastacja | Suma ubezpieczenia do 25 000 zł; dewastacja do 70% sumy | Działania zarządów cmentarzy, firm pogrzebowych i kamieniarskich, ruch pojazdów, starzenie się materiału, osuwanie i zapadanie się ziemi, zabrudzenia i wosk |
| Wiener (4 Kąty) | Nagrobek jako przedmiot ubezpieczenia w wariancie Ryzyka nazwane lub Wszystkie ryzyka | Zdarzenia z wybranego wariantu polisy (zgodnie z OWU) | Nagrobek do 20 lat wyceniany według wartości odtworzeniowej, starszy według rzeczywistej | Wyłączenia jak dla pozostałego mienia w OWU |
| Tabela 2. Źródło: opracowanie własne na podstawie OWU (stan na: listopad 2026 r.). | ||||
PZU nie ogranicza ochrony nagrobka do listy zdarzeń. Dewastację ogranicza do 20% sumy ubezpieczenia nagrobka Inter Polska i UNIQA, a do 70% TUZ. TUZ pozwala ubezpieczyć nagrobek maksymalnie na 25 000 zł, a Warta nie wypłaca odszkodowania za szkody poniżej 100 zł. Polisy większości tych towarzystw znajdziesz w porównywarce ubezpieczeń.
FAQ – najczęściej zadawane pytania o ubezpieczenie nagrobka
Na jaką sumę najlepiej ubezpieczyć nagrobek?
Najlepiej na kwotę odpowiadającą jego wartości, czyli kosztom odbudowy lub naprawy. W PZU odszkodowanie liczy się według wartości nowej, a w TUZ suma ubezpieczenia nagrobka nie może przekroczyć 25 000 zł. Zbyt niska suma oznacza niższe odszkodowanie, a zbyt wysoka niepotrzebnie droższą składkę.
Czy można ubezpieczyć nagrobek znajdujący się poza granicami Polski?
Nie. PZU, Warta, Inter Polska, UNIQA i TUZ obejmują tylko nagrobki znajdujące się w Polsce. Ochronę nagrobka za granicą możesz próbować uzyskać u lokalnego ubezpieczyciela.
Czy można ubezpieczyć nagrobek na kilka miesięcy?
Zwykle nie. Ochrona nagrobka obowiązuje tak długo jak polisa mieszkaniowa, do której jest dodatkiem, a polisy mieszkaniowe najczęściej zawiera się na rok. Towarzystwa niechętnie zgadzają się na krótsze okresy, więc ochrona na jeden czy dwa miesiące bywa niedostępna.
Ile nagrobków można ubezpieczyć z polisy mieszkaniowej?
OWU rzadko określają liczbę nagrobków. Przed zakupem sprawdź w warunkach rozszerzenia, czy nie ma limitu ilościowego, a przy kilku nagrobkach towarzystwo może poprosić o ich wykaz na piśmie.
Czy ubezpieczenie nagrobka obejmuje wazon, znicze i wieńce?
Tylko elementy zamocowane na stałe. Wazon, ławka czy opaska są częścią nagrobka, jeśli są z nim trwale połączone (tak definiuje to PZU). Luźne wazony, znicze, wieńce i rośliny doniczkowe nie są objęte ochroną, bo OWU PZU, Warty i TUZ chronią tylko elementy zamocowane na stałe.