
Kradzież fotowoltaiki i opału to rosnący problem w Polsce - na koniec 2022 r. było już 1,147 mln prosumentów, a wraz z rozwojem odnawialnych źródeł energii rośnie też liczba zgłoszeń kradzieży paneli fotowoltaicznych, falowników i miedzianego okablowania. Instalację fotowoltaiczną, pompy ciepła i opał można ubezpieczyć w ramach polisy mieszkaniowej - jako elementy stałe budynku (fotowoltaika na dachu, pompa ciepła przy elewacji) lub jako mienie ruchome (opał zgromadzony w domu). Koszt ubezpieczenia fotowoltaiki wynosi 0,3-0,7% wartości inwestycji, a polisy od ryzyk nazwanych dla całego domu kosztują od 377 zł do 1103 zł rocznie.
Najważniejsze informacje
- W polisach mieszkaniowych wyróżniamy trzy ryzyka kradzieżowe: kradzież z włamaniem (ze śladami włamania), kradzież zwykła (bez śladów) i rabunek (z użyciem siły). Wszystkie dostępne są jako rozszerzenia polisy mieszkaniowej.
- Fotowoltaika i pompy ciepła to elementy stałe budynku mieszkalnego - są ubezpieczone standardowo w polisie mieszkaniowej. Elementy PV na budynkach niemieszkalnych lub farmy fotowoltaicznej wymagają dodatkowego rozszerzenia. Kluczowe: suma ubezpieczenia musi obejmować pełną wartość instalacji PV (panele, falowniki, okablowanie).
- Opał można ubezpieczyć tylko w wybranych towarzystwach jako mienie ruchome (jak zapasy gospodarstwa domowego). Wyłączają: Generali, Proama, Wiener, Inter Polska. W Link4 brak wzmianki w OWU - trzeba dopytać przedstawiciela.
- Koszt ubezpieczenia fotowoltaiki wynosi 0,3-0,7% wartości inwestycji rocznie. Polisa mieszkaniowa od ryzyk nazwanych dla domu (120 mkw., wartość 650 000 zł) kosztuje 377-1103 zł, All Risks: 567-1809 zł. Zabezpieczeń mechanicznych (śruby antykradzieżowe, monitoring CCTV, oznakowanie numerów seryjnych) obniża składkę o 10-20%.
- Odszkodowanie za kradzież paneli PV lub pompy ciepła dostaniesz po zgłoszeniu szkody na policję w 24 godzin i ubezpieczycielowi w 3-7 dni (zależnie od TU). Bezsporną część wypłata w 30 dni. Warto sprawdzić w OWU limity odpowiedzialności i wyłączenia.
- Kradzież fotowoltaiki, pompy ciepłą i opału - jest się czego bać?
- Co ubezpieczę w domu od kradzieży?
- Ile odszkodowania za kradzież paneli fotowoltaicznych?
- Ile odszkodowania za kradzież pompy ciepła?
- Ile odszkodowania za kradzież opału?
- Jak ubezpieczyć instalacje fotowoltaiczne od kradzieży?
- Kiedy przyda się ubezpieczenie domu?
- Ile kosztuje ubezpieczenie domu od kradzieży?
- Gdzie kupić polisę mieszkaniową?
Kradzież fotowoltaiki, pompy ciepłą i opału - jest się czego bać?
Elementy instalacji fotowoltaicznych zamontowane na posesji czy opał składowany przed domem to duża pokusa dla złodziei, którzy nie muszą wdzierać się do przestrzeni mieszkalnej, żeby się obłowić. Biorąc pod uwagę fakt, że na tego typu mienie jest popyt i jednocześnie jest ono coraz droższe, statystyki kradzieży mogą jeszcze wzrosnąć. Dlatego też warto ubezpieczać się przed efektem działania złodziei, nie tylko poprzez montowanie systemów antywłamaniowych, ale również przez nabycie polisy mieszkaniowej.
W Polsce brak oficjalnych statystyk kradzieży paneli fotowoltaicznych, ale skala zjawiska rośnie z roku na rok - to już nie jest szokującym ewenementem. Na koniec 2025 r. w Polsce było już ponad 1,6 mln prosumentów (moc zainstalowana PV: 21,8 GW) - produkcji energii z fotowoltaiki dynamicznie rośnie. Znane przypadki: w Witnicy (woj. lubuskie) skradziono 250 modułów z farmy fotowoltaicznej, a straty wyceniono na ponad 400 tys. zł. W 2025 r. polska policja zatrzymała grupę paserów skupujących skradzione panele z Francji, Hiszpanii i Niemiec - łączne straty ok. 1,5 mln euro. Polska jest już częścią europejskiej sieci przestępczości wymierzonej w sektor OZE. Kradzieże z dużych farm nasilają się wraz z rekordowymi cenami miedzi i innymi czynniki zewnętrzne - złodzieje najczęściej biorą falowniki i miedziane okablowanie, wykorzystując standardowe narzędzia do szybkiego demontażu paneli.
Co ubezpieczę w domu od kradzieży?
Od kradzieży z włamaniem możesz ubezpieczyć elementy stałe nieruchomości oraz mienie ruchome. Fotowoltaika i pompa ciepła to element stały, ponieważ takie wyposażenie jest trwale przymocowane do podłoża, a jakikolwiek demontaż, w tym kradzież, wymaga użycia siły lub narzędzi. Do elementów stałych zaliczamy m.in.:
- drzwi, okna, szyby, futryny, parapety;
- wyposażenie łazienek – m.in. umywalki, wanny, bidety, krany, brodziki;
- pokrycia ścian – tynki, powłoki malarskie, okładziny, podwieszane sufity, antresole, itp.;
- parkiety, terakota, glazura;
- zamki, systemy antywłamaniowe, kamery monitoringu, elementy domofonu i wideofonu;
- zabudowy loggi, balkonów i tarasów;
- meble w zabudowie, w tym meble kuchenne;
- wmontowane na stałe lustra.
W kategorii mienia ruchomego (ruchomości domowych) mieści się z kolei ta część wyposażenia nieruchomości, która nie jest przytwierdzona na stałe i którą można swobodnie wynieść, bez konieczności demontażu siłowego lub przy pomocy narzędzi.Przykładowo, są to:
- artykuły, narzędzia, urządzenia i przedmioty użytku domowego;
- zapasy gospodarstwa domowego;
- dywany i meble (z wyłączeniem trwałej zabudowy meblowej i kuchennej);
- lampy;
- odzież (w tym odzież ze skór naturalnych lub futer);
- sprzęt audiowizualny, fotograficzny, komputerowy, elektroniczny, medyczny;
- instrumenty muzyczne;
- anteny telewizyjne, radiowe i satelitarne (z wyłączeniem anten zamontowanych na stałe);
- rowery, wózki dziecięce i wózki inwalidzkie niepodlegające rejestracji.
W ramach wybranych polis mieszkaniowych od kradzieży z włamaniem można jeszcze ubezpieczyć:
- przedmioty wartościowe/specjalne – o dużej wartości jednostkowej, na indywidualnych zasadach;
- mienie służbowe;
- mienie do działalności gospodarczej;
- ruchomości przechowywane w niemieszkalnych pomieszczeniach i budynkach;
- stałe elementy zabudowań na posesji, w tym elementy instalacji fotowoltaicznej/solarnej i pompy ciepła;
- stałe elementy ogrodzenia, bramy i furtek
- roślinność na posesji.
Ile odszkodowania za kradzież paneli fotowoltaicznych?
Fragmenty instalacji fotowoltaicznych i solarnych w ubezpieczeniach nieruchomości, można podzielić na dwie kategorie. W pierwszej mieszczą się elementy zamontowane wewnątrz budynku mieszkalnego, na jego elewacjach i dachu – przyporządkowuje się je do elementów stałych nieruchomości. W drugiej kategorii trzeba umieścić elementy znajdujące się na posesji lub na budynkach niemieszkalnych – ten rodzaj mienia trzeba ubezpieczyć dodatkowo.
To, ile odszkodowania dostaniemy za straty na fotowoltaice zależy, po pierwsze, od wielkości tych strat i po drugie, od sum ubezpieczenia zapisanych w umowie. Dodatkowym ograniczeniem, które może się pojawić w umowie polisowej są limity odpowiedzialności, ale ich stosowanie nie jest powszechne.
Ważne jest, żeby podczas ustalania sum ubezpieczenia dla elementów stałych i zabudowań na posesji uwzględnić w nich instalacje fotowoltaiczne lub solarne – ich szacowaną wartość trzeba dodać do wartości pozostałego mienia z obu wymienionych kategorii.
Ile odszkodowania za kradzież pompy ciepła?
Pompy ciepła w polisach mieszkaniowych to elementy stałe budynku mieszkalnego, ponieważ najczęściej przylegają do elewacji i są z nią trwale powiązane. Nie jest jednak wykluczone, że ubezpieczyciele potraktują je jako osobne obiekty na posesji. Wtedy gruntową pompę ciepła czy powietrzną pompę ciepła należy ubezpieczyć jako zewnętrzny element stały - czasem taka ochrona wymaga rozszerzenia polisy.
Odszkodowanie za skradzioną pompę ciepła może wynieść nawet 100% ceny jej zakupu. W warunkach polisy odszukaj zapisu o maksymalnej kwocie odszkodowania dla źródeł energii czy ogólnie, dla stałych elementów w razie kradzieży. A jeśli dopiero ubezpieczasz nieruchomość, uwzględnij wartość pompy ciepła, której koszt to wydatek nawet 50 tys. zł i więcej w zależności od metrażu i możliwości finansowych.
Ile odszkodowania za kradzież opału?
Ubezpieczenie opału może być trochę problematyczne. Wiele zależy od tego, gdzie go przechowujesz. Przykładowo, raczej niemożliwe będzie ubezpieczenie węgla czy drewna zgromadzonego pod wiatą na posesji. Trzymany w domu opał może zostać przyporządkowany do zapasów gospodarstwa domowego, podobnie jak np. żywność, i znaleźć się w kategorii ruchomości domowych – wówczas ubezpiecza się go tak samo, jak pozostałe mienie ruchome. Są towarzystwa, które w ogóle wyłączają opał z ochrony, np. Generali, Proama, Wiener czy Inter Polska.
Kiedy w OWU polisy w ogóle nie ma wzmianki o ochronie opału (jak np. w Link4), można domniemywać, że można go włączyć w ubezpieczenie jako mienie ruchome, jednak zawsze lepiej dopytać się o to przedstawiciela towarzystwa.
Jak ubezpieczyć instalacje fotowoltaiczne od kradzieży?
Jeśli chcesz chronić przed kradzieżą z włamaniem nie tylko elementy stałe budynku mieszkalnego i ruchomości domowe, musisz dokupić kolejne rozszerzenia, np. uwzględniające zabudowania na posesji, ich stałe elementy i wyposażenie.
W porównywarce rankomat.pl zaznacz Kradzież z włamaniem, aby poznać ceny nawet ponad 50 ofert polis mieszkaniowych uwzględniających to ryzyko.
Pamiętaj, że ubezpieczyciele uznają 3 rodzaje kradzieży mienia. O tym, które zawiera twoja polisa, możesz dowiedzieć się ze Szczegółów widocznych po wyświetleniu wyników w kalkulatorze.
1. Kradzież z włamaniem – ma miejsce wtedy, kiedy na miejscu zdarzenia złodziej pozostawił wyraźne ślady swojej obecności, np. w postaci zbitej szyby czy wyłamanego zamka.
2. Kradzież zwykła – zachodzi w momencie, w którym na miejscu zdarzenia nie ma wyraźnych śladów bytności intruza, a mienie zostało skradzione.
3. Rabunek – dotyczy kradzieży rzeczy osobistych poza miejscem ubezpieczenia, np. na ulicy. Zdarzenie jest powiązane z użyciem siły lub groźbą jej użycia.
Pan Krzysztof z domu jednorodzinnego pod Warszawą posiada instalację fotowoltaiczną 10 kWp o wartości 55 000 zł (24 panele + falownik + okablowanie + konstrukcja). W listopadzie 2025 r. złodzieje w nocy demontują 8 paneli fotowoltaicznych i kradną falownik zamontowany na zewnątrz domu - straty 22 000 zł. Pan Krzysztof zgłasza szkodę na policję w 24 godziny i ubezpieczycielowi w ciągu 3 dni (przez formularz online). Polisa mieszkaniowa z rozszerzeniem o stałe elementy zabudowań na posesji (suma ubezpieczenia 60 000 zł) wypłaca odszkodowanie 22 000 zł po 30 dniach. Po incydencie pan Krzysztof instaluje monitoring CCTV z powiadomieniem na telefon i śruby antykradzieżowe do pozostałych paneli.
Kiedy przyda się ubezpieczenie domu?
Fotowoltaika, solary, pompy ciepła i zgromadzony na obszarze nieruchomości opał zagrożony jest nie tylko ze strony złodziei, ale i innych czynników. Żeby zapewnić sobie kompleksową ochronę warto uwzględnić w polisie mieszkaniowej również inne ryzyka, które najczęściej oferowane są jako rozszerzenia podstawowego zakresu:
- zdarzenia losowe – im szerszy pakiet zdarzeń losowych zawiera polisa, tym lepiej dla nas, maksymalnie może się ich tam znaleźć nawet ponad 30;
- powódź – ten żywioł może zagrozić praktycznie całemu domowi i pozostałym zabudowaniom na posesji;
- stłuczenie przedmiotów szklanych – wykupując to ryzyko zabezpieczymy się m. in. przed szkodami na panelach fotowoltaicznych i solarnych;
- przepięcie – skoki napięcia zagrażają wszystkim urządzeniom zasilanym prądem;
- Home Assistance– posiadanie tego pakietu zapewnia m. in. wsparcie specjalistów przy prostych codziennych awariach.
Ile kosztuje ubezpieczenie domu od kradzieży?
Sprawdziliśmy, jaki jest koszt ubezpieczenia od zdarzeń losowych i kradzieży z włamaniem domu o powierzchni 120 mkw., który jest wart 650 000 zł. Sumy ubezpieczenia elementów stałych wyznaczyliśmy na poziomie 60 000 zł, ruchomości domowych również. W kalkulatorze zaznaczyliśmy, że dom posiada zabezpieczenia własne w postaci wzmacnianych okien i drzwi antywłamaniowych (zabezpieczenia własne w niektórych towarzystwach generują zniżki).
Polisy w wariancie od ryzyk nazwanych kosztują od 377 zł do 1103 zł. Ubezpieczenie All Risks można kupić z kolei za 640-1809 zł. Wszystkie kwoty odnoszą się do roku obowiązywania ochrony, a poszczególne oferty różnią się minimalnie, głównie wliczonymi w cenę dodatkami - poniższa tabela pokazuje szczegóły ofert:
| TU | W cenie | Roczna składka |
|---|---|---|
| Ubezpieczenie od ryzyk nazwanych | ||
| Europa | Home Assistance, dewastacja | 451 zł |
| TUZ Ubezpieczenia | Home Assistance, dewastacja | 377 zł |
| Generali | Home Assistance, dewastacja, pakiet medyczny | 1103 zł |
| Link4 | Home Assistance, dewastacja | 450 zł |
| Inter Ubezpieczenia | dewastacja | 502 zł |
| Benefia | Home Assistance, dewastacja | 701 zł |
| Ubezpieczenie od ryzyk wszystkich (All Risks) | ||
| Europa | Home Assistance, dewastacja | 640 zł |
| Link4 | Home Assistance, dewastacja | 567 zł |
| Allianz | Home Assistance, dewastacja | 728 zł |
| Generali | Home Assistance, dewastacja | 1809 zł |
| Benefia | Home Assistance, dewastacja | 950 zł |
| Źródło: rankomat.pl (stan na: 25.08.2026 r.). | ||
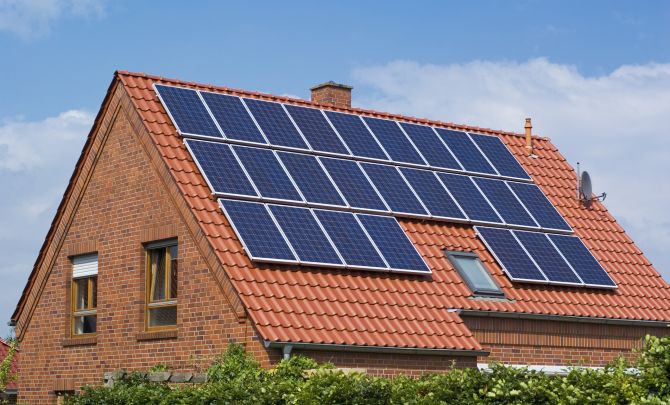
Instalacja fotowoltaiczna jest najczęściej ubezpieczana w polisie mieszkaniowej jako element stały budynku - pod warunkiem że zamontowana jest na dachu domu mieszkalnego lub jego elewacji.
Gdzie kupić polisę mieszkaniową?
Polisę mieszkaniową można w kilka chwil kupić online, a składkę obliczymy w kalkulatorze ubezpieczeń. Dotyczy to także produktów uwzględniających ochronę pomp ciepła, fotowoltaiki i opału od kradzieży i innych zdarzeń losowych.
Żeby włączyć kradzież fotowoltaiki, pompy ciepła, pieca na węgiel, pieca gazowego i innych źródeł energii do polisy konieczne jest uwzględnienie w niej elementów stałych i ruchomości domowych, a także ryzyka kradzieży (z włamaniem). Po wyświetleniu tabeli z poszczególnymi ofertami warto jeszcze dokładnie przejrzeć ich OWU oraz kraty produktu (można je pobrać) i sprawdzić wyłączenia odpowiedzialności oraz limity w poszczególnych towarzystwach.
FAQ – Najczęściej zadawane pytania o ubezpieczenie nieruchomości od kradzieży
Ile kosztuje ubezpieczenie domu od kradzieży?
Koszt ubezpieczenia fotowoltaiki wynosi zazwyczaj 0,3-0,7% wartości inwestycji rocznie. Dla instalacji PV 10 kWp o wartości 55 000 zł roczna składka to ok. 165-385 zł (jako rozszerzenie polisy mieszkaniowej). Jeśli wartość instalacji PV przekracza 100 tys. zł, ubezpieczyciel może wymagać dodatkowych zabezpieczeń: monitoring CCTV, systemu alarmowego, stałego dozoru fizycznego. Ubezpieczenie All Risks dla PV jest droższe niż od ryzyk nazwanych, ale zapewnia najszerszy zakres ochrony - obejmuje też błędy montażowe, uderzenie pojazdu, akty wandalizmu i inne zdarzenia losowe (np. zalanie, uderzenie pioruna, przepięcia).
Co obejmuje ubezpieczenie od kradzieży?
Wyróżniamy trzy ryzyka kradzieżowe: kradzież zwykłą, kradzież z włamaniem i rabunek. Pierwsza dotyczy sytuacji, w których złodziej pozostawia na miejscu zdarzenia wyraźne ślady. Przy kradzieży zwykłej takie ślady nie musza być widoczne. Rabunek dotyczy kradzieży rzeczy osobistych poza miejscem ubezpieczenia, czyli np. na ulicy.
Od czego można ubezpieczyć dom?
Nieruchomość można ubezpieczyć, przede wszystkim, od zdarzeń losowych (ponad 30), ryzyk kradzieżowych (kradzież zwykła i z włamaniem, rabunek). Do tego dochodzą inne dodatki, jak: stłuczenie przedmiotów szklanych, ubezpieczenie NNW, Home Assistance czy OC w życiu prywatnym.
Jak długo trzeba czekać na odszkodowanie za kradzież?
Standardowo, bezsporną część odszkodowania powinniśmy uzyskać po maksymalnie 30 dniach od zgłoszenia szkody. Na przelanie spornej części rekompensaty ubezpieczyciel ma dodatkowe 14 dni.
Czy ubezpieczyciel uzna każdą kradzież?
Żeby towarzystwo uznało szkodę, musimy: zgłosić ją w terminie, zgłosić ją na policję, złożyć towarzystwu wymaganą dokumentację oraz ewentualnie udostępnić miejsce zdarzenia rzeczoznawcy. Nie mogą też zajść sytuacje wpisane w OWU naszej polisy jako tzw. wyłączenie odpowiedzialności.
Jak zgłosić kradzież ubezpieczycielowi?
W zależności od towarzystwa, kradzież musimy zgłosić w terminie od 3 do 7 dni. Forma zgłoszenia może być dowolna: mailowa, przez formularz na stronie, SMS-em, telefonicznie, w placówce ubezpieczyciela lub listownie.