
Karencja to okres od początku ochrony, w którym ubezpieczyciel nie wypłaci świadczenia za dane zdarzenie. Jej długość zależy od zdarzenia i polisy: śmierć w PZU Ochrona Każdego Dnia jest objęta ochroną od początku umowy, nowotwór w Warcie po 90 lub 180 dniach, a urodzenie dziecka w grupowym Allianz Ochrona Pro po 9 miesiącach. Najdłużej, co do zasady przez 2 lata, trwa wyłączenie przy samobójstwie. Jeśli przed zakupem sprawdzisz w OWU karencję dla każdego zdarzenia, które chcesz ubezpieczyć, unikniesz odmowy wypłaty w pierwszych miesiącach umowy.
Najważniejsze informacje
- Karencja w ubezpieczeniu na życie trwa zwykle od 30 dni do 10 miesięcy, zależnie od zdarzenia, a przy części zdarzeń, np. śmierci w PZU Ochrona Każdego Dnia, nie ma jej wcale.
- Najdłużej, co do zasady 2 lata od zawarcia umowy, trwa wyłączenie odpowiedzialności przy samobójstwie ubezpieczonego (art. 833 Kodeksu cywilnego).
- W okresie karencji polisa działa, ale ubezpieczyciel nie wypłaci świadczenia za zdarzenie objęte karencją.
- Karencji często nie stosuje się do skutków nieszczęśliwego wypadku i przy przejściu z innej polisy grupowej bez przerwy w ochronie.
- Przed zakupem sprawdź w OWU karencję dla każdego zdarzenia, które chcesz ubezpieczyć, a także wyłączenia odpowiedzialności i limity świadczeń.
Czym jest karencja ubezpieczenia na życie?
Karencja to określony w OWU czas od początku ochrony, w którym ubezpieczyciel nie odpowiada za wybrane zdarzenia, np. poważne zachorowanie albo urodzenie dziecka. Polisa w tym czasie działa i opłacasz składkę, ale za zdarzenie objęte karencją świadczenie nie przysługuje.
Ubezpieczyciel stosuje karencję, żeby polisy nie kupowały osoby, które już wiedzą o chorobie lub ciąży. Jej długość zależy od rodzaju zdarzenia i konkretnej polisy, dlatego dwie oferty o podobnym zakresie mogą mieć różne okresy karencji.
Ile wynosi okres karencji w ubezpieczeniu na życie?
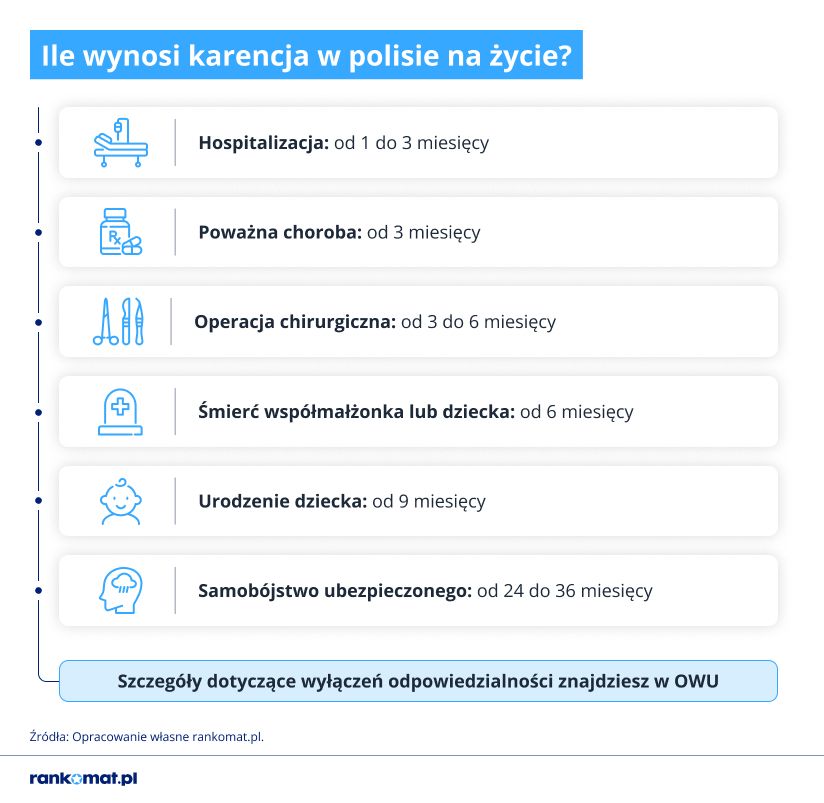
Karencja w ubezpieczeniu na życie trwa zwykle od 30 dni do 10 miesięcy, a jej długość zależy od zdarzenia. Na ochronę na wypadek śmierci czekasz najkrócej albo wcale, najdłużej na świadczenie z tytułu urodzenia dziecka. Osobną zasadą jest wyłączenie przy samobójstwie, które co do zasady obejmuje 2 lata od zawarcia umowy.
| Ubezpieczenie na życie | Zdarzenie | Karencja lub okres ograniczenia ochrony |
|---|---|---|
| PZU Ochrona Każdego Dnia | Śmierć ubezpieczonego | Brak karencji; ochrona rozpoczyna się najwcześniej w dniu po opłaceniu składki |
| PZU Ochrona Każdego Dnia | Samobójstwo | Wyłączenie odpowiedzialności w ciągu 2 lat od zawarcia umowy |
| PZU Ochrona Każdego Dnia | Śmierć wskutek okoliczności niepodanych przy zawieraniu umowy | Ograniczenie w ciągu 3 lat od zawarcia umowy (nie jest to karencja) |
| PZU Pakiet na Życie i Zdrowie | Nowotwór złośliwy | 30 dni od początku okresu ubezpieczenia (dotyczy umów zawieranych po raz pierwszy) |
| Warta, umowa dodatkowa Na wypadek nowotworu | Nowotwór | 90 lub 180 dni od zawarcia umowy, zależnie od zapisów umowy dodatkowej |
| Warta, ubezpieczenie na życie | Urodzenie dziecka | Nawet 10 miesięcy (przykład podany przez Wartę) |
| Allianz Ochrona Pro, ubezpieczenie grupowe | Urodzenie dziecka | 9 miesięcy od przystąpienia do ubezpieczenia |
| Tabela 1. Źródło: OWU i strony produktowe PZU, Warty i Allianza (stan na: październik 2026 r.) | ||
Na świadczenie z tytułu urodzenia dziecka czekasz zwykle 9-10 miesięcy. W grupowym ubezpieczeniu Allianz Ochrona Pro to 9 miesięcy od przystąpienia, a Warta podaje przykład nawet 10 miesięcy. W ten sposób ubezpieczyciel wyklucza wypłatę osobom, które kupiły polisę w trakcie ciąży.
Przy poważnym zachorowaniu karencja trwa zwykle od 30 do 180 dni. W PZU Pakiet na Życie i Zdrowie na nowotwór złośliwy wynosi 30 dni przy pierwszej umowie, a w umowie dodatkowej Warty Na wypadek nowotworu 90 lub 180 dni. Jeśli z dokumentacji medycznej wynika, że chorobę rozpoznano przed zawarciem umowy, ubezpieczyciel może odmówić wypłaty także po upływie karencji.
Na świadczenie za pobyt w szpitalu z powodu choroby czekasz zwykle 3 miesiące, np. w Nationale-Nederlanden - Grupowe Ubezpieczenie na Życie. Pobyt w szpitalu po nieszczęśliwym wypadku jest w wielu polisach objęty ochroną od pierwszego dnia.
Ubezpieczenie na wypadek utraty pracy ma karencję wynoszącą 60 dni w PKO TU - Ubezpieczenie spłaty kredytu hipotecznego. Świadczenie nie przysługuje przy zwolnieniu dyscyplinarnym ani porzuceniu pracy, nawet po zakończeniu karencji.
Wyłączenie przy samobójstwie wynika z art. 833 Kodeksu cywilnego: ubezpieczyciel nie odpowiada, jeśli samobójstwo nastąpiło przed upływem 2 lat od zawarcia umowy. Umowa może ten okres skrócić, ale nie może go wydłużyć.
Czy można liczyć na brak karencji w ubezpieczeniu na życie?
Polisa całkowicie bez karencji zdarza się rzadko, ale przy części zdarzeń karencji nie ma, np. przy śmierci w PZU Ochrona Każdego Dnia. Oferty reklamowane jako „bez karencji” często znoszą ją tylko dla jednego zdarzenia albo mają niską sumę ubezpieczenia i wąski zakres ochrony.
Zanim wybierzesz taką ofertę, porównaj w OWU sumę ubezpieczenia, zakres i wyłączenia, a nie tylko brak karencji. Więcej o takich polisach przeczytasz w poradniku ubezpieczenie na życie bez karencji.
Jak sprawdzić karencję przed zakupem polisy na życie?
Karencję sprawdzisz w OWU, zwykle w części o początku odpowiedzialności ubezpieczyciela albo w tabeli świadczeń. Szukaj okresu osobno dla każdego zdarzenia i sprawdź, od kiedy jest liczony: od zawarcia umowy, od dnia po opłaceniu składki czy od przystąpienia do polisy grupowej.
Zwróć też uwagę, czy karencja obowiązuje przy skutkach nieszczęśliwego wypadku. W wielu polisach ochrona na wypadek takich zdarzeń działa od pierwszego dnia, bo wypadku nie da się przewidzieć w chwili zakupu.
Jeśli zmieniasz pracę albo przechodzisz z polisy grupowej na indywidualną, zapytaj o kontynuację ochrony. Ubezpieczyciele często nie stosują karencji, gdy przechodzisz z innej polisy bez przerwy w ochronie, ale dopuszczalna przerwa między umowami różni się w zależności od OWU.
Karencji nie myl z minimalnym czasem trwania zdarzenia, np. pobytu w szpitalu, od którego zależy wypłata. To osobny warunek, który obowiązuje także po zakończeniu karencji. Jeśli potrzebujesz ochrony jeszcze przed rozpoczęciem umowy, sprawdź, czy ubezpieczyciel oferuje ochronę tymczasową.
Okresy karencji w kilku ofertach najszybciej zestawisz w porównywarce ubezpieczeń na życie, a przed zakupem sprawdzisz je w OWU wybranej polisy.
TU SPRAWDZISZ CENY UBEZPIECZENIA
FAQ – Najczęściej zadawane pytania o karencję w ubezpieczeniu na życie
Czy w okresie karencji trzeba płacić składkę?
Tak. Polisa działa od początku umowy i chroni Cię przed zdarzeniami, których karencja nie dotyczy. Karencja wyłącza tylko wypłatę za wybrane zdarzenia, dlatego składka za ten czas zwykle nie jest obniżana.
Ile wynosi najkrótszy okres karencji w polisie na życie?
To, jak krótka jest karencja, zależy od polisy oraz rodzaju ubezpieczenia. Najkrótsze karencje stosują często polisy grupowe, mogą wynosić od 30 do 90 dni, w zależności od tego, o jakie zdarzenie chodzi (np. złamanie w wyniku nieszczęśliwego wypadku).
Czy przy zmianie pracy karencja w polisie grupowej liczy się od nowa?
Nie zawsze. Jeśli przystępujesz do nowej polisy grupowej zaraz po zakończeniu poprzedniej, wielu ubezpieczycieli odstępuje od karencji, o ile przerwa w ochronie nie przekroczyła okresu wskazanego w OWU. Przy dłuższej przerwie karencja zwykle biegnie od początku.
Jak liczony jest okres karencji ubezpieczenia?
Okres karencji liczony jest od momentu zawarcia umowy ubezpieczeniowej. Jeśli karencja dotycząca operacji chirurgicznej wynosi 3 miesiące to jeśli w tym okresie karencji dojdzie do zabiegu chirurgicznego, nie będzie on stanowił podstawy do wypłaty odszkodowania.