
Zakup ubezpieczenia OC z datą wsteczną nie jest możliwy. Jednak nawet jeżeli w żadnej firmie nie ubezpieczysz auta na okres, który już minął, to istnieje duża szansa, że wcale tego nie potrzebujesz – wszystko dlatego, że przepisy przewidują mechanizm mający chronić właścicieli pojazdów przed przerwą w ciągłości ubezpieczenia OC. Dowiedz się więcej o tym, dlaczego nie można kupić OC z datą wsteczną.
Najważniejsze informacje
- Zakup ubezpieczenia OC z datą wsteczną został wyraźnie zakazany w ustawie o ubezpieczeniach obowiązkowych i jest technicznie niemożliwy z uwagi na digitalizację rynku ubezpieczeniowego.
- Zakaz sprzedaży OC z datą wsteczną ma uzasadnienie w istocie ubezpieczeń i domniemaniu, że każdy poruszający się po drogach pojazd jest ubezpieczony oraz jest uzasadniony ekonomicznie.
- Pytanie o możliwość zakupu ubezpieczenia OC z datą wsteczną pojawia się, gdy doszło do przerwy w ciągłości ubezpieczenia. Najczęściej ma to miejsce po zakupie używanego pojazdu.
- Sposobem, aby uniknąć pytania o zakup ubezpieczenia OC z datą wsteczną, jest zakup polisy na okres 12 miesięcy na swoje dane. Taka polisa wznowi się automatycznie na kolejny rok.
Czy można zawrzeć umowę ubezpieczenia OC z datą wsteczną?
Nie jest możliwe wykupienie komunikacyjnego ubezpieczenia OC z przeszłą datą rozpoczęcia obowiązywania ochrony. Wynika to bezpośrednio z art. 10 ust. 1a ustawy o ubezpieczeniach obowiązkowych: „Umowa ubezpieczenia obowiązkowego nie może obejmować ubezpieczeniem okresu poprzedzającego zawarcie tej umowy”. To powoduje, że żaden z ubezpieczycieli nie może oferować ubezpieczenia OC za okres, który już upłynął.
Umowę ubezpieczenia OC możesz kupić jedynie z datą:
- dzisiejszą – wówczas w umowie ubezpieczenia zostaje wskazana dokładna godzina, od której firma ubezpieczeniowa zaczyna świadczyć ochronę ubezpieczeniową;
- przyszłą – jeżeli kupujesz ubezpieczenie OC za pośrednictwem porównywarki OC rankomat.pl, możesz wskazać konkretny termin w przyszłości, od którego zacznie bieg odpowiedzialność firmy ubezpieczeniowej.
Dlaczego nie można kupić OC z datą wsteczną?
Zakup obowiązkowego ubezpieczenia komunikacyjnego z datą wsteczną jest sprzeczny z celem tego produktu – polisa OC ma chronić przed przyszłymi wypadkami komunikacyjnymi. Uniemożliwienie sprzedaży ubezpieczeń OC z datą wsteczną pozwala też przyjąć domniemanie, że każdy pojazd poruszający się po drogach jest ubezpieczony i z tego ubezpieczenia zostaną pokryte ewentualne szkody spowodowane przez kierowcę.
Zakaz sprzedaży OC z datą wsteczną ma też uzasadnienie ekonomiczne. Gdyby istniała możliwość zakupu polisy za okres, który już upłynął, kierowcy nie dbaliby o ciągłość ubezpieczenia i OC nabywali jedynie po spowodowaniu kolizji czy wypadku drogowego. W rezultacie firmy ubezpieczeniowe nie miałyby możliwości zarabiania. Aktualna konstrukcja przepisów skutecznie zapobiega takiemu scenariuszowi.
Kiedy najczęściej pojawia się pytanie o OC z datą wsteczną?
Możliwością zakupu ubezpieczenia OC z datą wsteczną z reguły są zainteresowani posiadacze pojazdów, którzy doprowadzili do przerwy w ubezpieczeniu. Luka w ciągłości ochrony od odpowiedzialności cywilnej pojawia się w 4 sytuacjach – gdy:
- wygasło OC nabyte przez poprzedniego właściciela samochodu – pytanie, czy można kupić OC z datą wsteczną, pojawia się najczęściej po zakupie używanego samochodu i przejęciu polisy poprzedniego właściciela;
- wygasła krótkoterminowa umowa ubezpieczenia OC – taka polisa nigdy nie odnawia się automatycznie, ale wygasa wraz z upływem terminu, na jaki została zawarta;
- całoroczna polisa OC nie została opłacona w całości, np. nieopłacona pozostaje jedna z rat – wówczas ubezpieczyciel nie ma obowiązku automatycznie wznowić ubezpieczenia OC na kolejny okres;
- złożone zostało wypowiedzenie OC u dotychczasowego ubezpieczyciela – właściciel pojazdu skorzystał ze swojego uprawnienia, ale jednocześnie nie kupił ubezpieczenia OC w innej firmie ubezpieczeniowej.
Jak postępować, gdy doszło do przerwy w ciągłości ubezpieczenia OC?
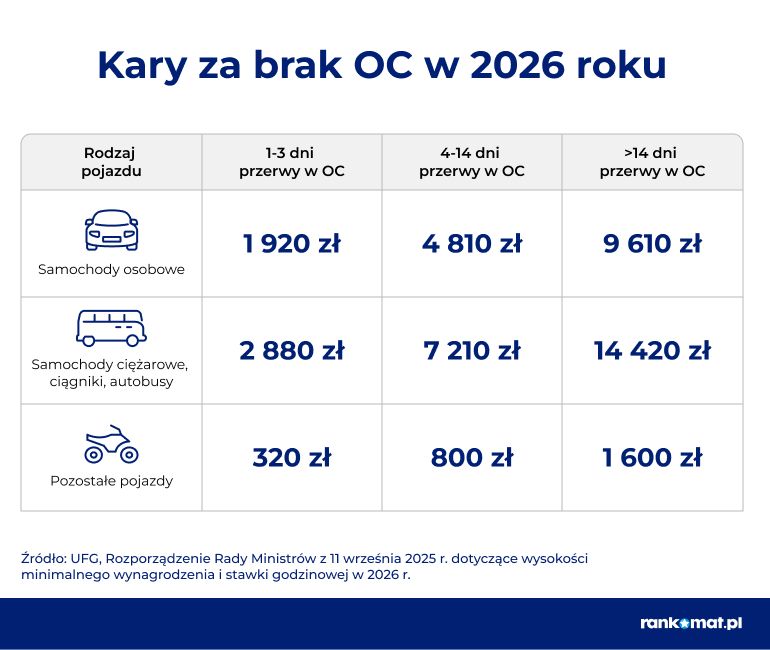
Jeżeli rzeczywiście doszło do przerwy w ciągłości ubezpieczenia OC, to pozostaje jak najszybciej kupić obowiązkową polisę. To sposób, aby uniknąć poważnych problemów finansowych w razie spowodowania kolizji lub wypadku, a także szansa na zminimalizowanie wysokości kary za brak OC. Tematu nie warto odkładać na później, bo różnica w wysokości kary między 1-dniową przerwą w OC a 4-dniową przerwą w OC jest spora – w przypadku samochodu osobowego to aż 2890 zł.
Czy można kupić OC z datą wsteczną – kiedy nie musisz zadawać tego pytania?
Nie musisz obawiać się przerwy w ubezpieczeniu OC i związanych z tym konsekwencji, jeżeli doszło do automatycznego wznowienia polisy. Aby jednak zadziałał ten mechanizm, łącznie muszą zostać spełnione 4 następujące warunki:
- umowa ubezpieczenia OC została zawarta na dane właściciela auta,
- ubezpieczenie OC zostało wykupione na rok,
- składka ubezpieczenia została opłacona w całości,
- polisa nie została wypowiedziana.
Funkcjonowanie mechanizmu automatycznego wznowienia polisy eliminuje potrzebę pytania o zakup OC z datą wsteczną. Jednocześnie to niezwykle wygodne rozwiązanie. O tym, że zbliża się termin automatycznego wznowienia ubezpieczenia OC na kolejny rok, poinformuje sam ubezpieczyciel – ma on obowiązek przedstawić ofertę na co najmniej 14 dni przed upływem okresu 12 miesięcy, na który została zawarta umowa.
Jak uniknąć pytania, czy można kupić OC z datą wsteczną?
Jest tylko jeden sposób, aby uniknąć problemów z przerwaniem ciągłości ubezpieczenia OC – mowa o zakupie polisy na okres 12 miesięcy na swoje dane i opłaceniu w całości składki ubezpieczeniowej. Nie warto z tym zwlekać zwłaszcza po zakupie używanego samochodu. Jak wynika z danych Ubezpieczeniowego Funduszu Gwarancyjnego, to właśnie zmiana właściciela pojazdu w połączeniu z błędnym przekonaniem, że OC odnowi się automatycznie, jest najczęstszą przyczyną przerwy w ubezpieczeniu OC.
Chcesz szybko kupić ubezpieczenie OC, a przy okazji również dodatkowe polisy? Zamierzasz sprawdzić, jak oferta na kolejny rok przedstawiona przez Twojego aktualnego ubezpieczyciela wypada na tle innych firm ubezpieczeniowych? Właśnie w tym celu powstała nasza porównywarka OC/AC – skorzystaj z niej.
FAQ – najczęściej zadawane pytania
Czy istnieją wyjątki od zasady, zgodnie z którą nie można kupić OC z datą wsteczną?
Nie, nie istnieją żadne wyjątki od zasady, która mówi, że zakup ubezpieczenia OC z datą wsteczną jest niedozwolony. Stąd też z uwagi na możliwość wystąpienia różnych nieprzewidzianych sytuacji warto dążyć do posiadania rocznej polisy OC na swoje dane.
Czy można kupić polisę OC zaraz po spowodowaniu kolizji?
Możesz kupić polisę OC po spowodowaniu kolizji. Pamiętaj jednak, że w umowie będzie wskazana data i godzina zakupu ubezpieczenia. Inaczej mówiąc, nie ma możliwości, aby z zakupionej po kolizji polisy została zlikwidowana właśnie ta szkoda.
Jakie są konsekwencje próby wpisania w umowie ubezpieczenia OC daty wstecznej?
Za próbę wyłudzenia odszkodowania art. 298 kodeksu karnego przewiduje karę pozbawienia wolności od 3 miesięcy do 5 lat. Analogiczna kara została przewidziana za poświadczenie nieprawdy, chociaż gdy sprawca działał w celu osiągnięcia korzyści majątkowej, może ona być surowsza.